Экспертиза / Financial One

IPO акций «Совкомфлота» – что говорят аналитики

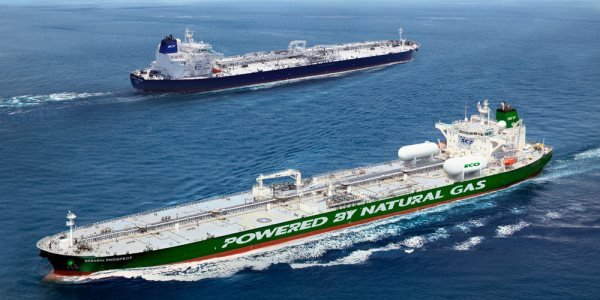
IPO акций «Совкомфлота» – что говорят аналитики Фото: facebook.com
8826
Собрали несколько отзывов аналитиков о предстоящем IPO акций «Совкомфлота».

Аналитики Промсвязьбанка

Общий объем размещения составит около 500 млн долл. Акции будут допущены к торгам на Мосбирже в дату объявления цены их размещения. Ожидается, что Российская Федерация, которая на данный момент владеет 100% компанией, после завершения IPO сохранит статус мажоритарного акционера компании. Напомним, что скорректированная EBITDA компании составила $823 млн в 2019 и $1,028 млн за 12 месяцев, закончившихся 30 июня 2020 года.

Наше мнение. По нашим оценкам, при объеме размещения в $500 млрд, компания может разместить до 25% своих акций. Размещение акций выглядит целесообразным для государства, поскольку эмиссия проводится в условиях высокой стоимости доллара, а 99% выручки компании валютная.

Помимо этого, в условиях пандемия компания смогла увеличить выручку и EBITDA на 20% и 55% соответственно.

Аналитики «Атона»

«Совкомфлот» – одна из ведущих судоходных компаний в мире, флот которой включает 146 судов, в том числе танкеры, челночные танкеры ледового класса и газовозы для СПГ. Компания обеспечивает перевозку нефти и СПГ российских и международных нефтегазовых компаний. 

Скорректированная EBITDA компании за 2019 составила $823 млн, а отношение чистого долга к скорректированной EBITDA находилось на уровне 2,7x. Компания рассчитывает, что коэффициент дивидендных выплат составит минимум 50% от чистой прибыли по МСФО, а сумма дивидендов на 2020 прогнозируется на уровне $225 млн. Компания в настоящее время на 100% принадлежит государству.

Наше мнение. Мы полагаем, что это в определенной степени знаковое размещение – первое значительное IPO компании высокого уровня на российском рынке за многие годы. IPO «Совкомфлота» планировалось многие годы, и сейчас этот процесс наконец-то начался.

Пока мы не готовы представить собственную позицию относительно справедливой оценки компании как таковой, но, на наш взгляд, размещение станет интересным событием. Сам факт того, что компания размещается впервые, а также гарантированный портфель заказов и продуманная дивидендная политика обеспечивают привлекательность ее инвестиционного кейса.

Проведение IPO – это также положительный сигнал для всего российского фондового рынка с точки зрения восприятия, поскольку оно может сподвигнуть других крупных игроков ускорить процессы размещения своих бумаг.

Повторится ли кризис доткомов и что делать с золотом

Улучшаются ли дела у авиаперевозчиков, какие акции стоит посмотреть для включения в портфель, рассказал главный аналитик по акциям «Альфа-директ» Денис Масленников.

Многие аналитики сравнивают ситуацию в технологическом секторе с кризисом доткомов. Стоит ли все акции этого сектора относить к перегретым или лучше по отдельности рассмотреть каждую бумагу?

Если сравнивать текущую ситуацию с кризисом доткомов, то это мало похожие истории. Конечно, некоторые компании выглядят перегретыми по мультипликаторам, как например Apple. Хотя в текущей ситуации уровень в $112 остается сильным, и медведям не удается пройти его.

Продолжение


Вернуться в список новостей

Комментарии (0)
Оставить комментарий
Отправить
Новые статьи
  • Золотодобытчики столкнулись с риском повышения налогов
    Владимир Чернов, аналитик Freedom Global 13.10.2026 13:48
    40

    Счетная палата предлагает повысить налог на сверхдоходы золотодобытчиков, хотя законопроект еще не принят. Думаю, что государство рассчитывает получить больше доходов от подорожания золота, однако затраты на добычу у компаний отличаются, поэтому одинаковое повышение налога по-разному отразится на их прибыли.more

  • Российский рынок продолжает расти на ожиданиях увеличения экспорта дизеля
    Владимир Чернов, аналитик Freedom Global 13.10.2026 13:10
    99

    Индекс Мосбиржи к 12:30 мск растет на 1,05%, до 2418,94 пункта. РТС прибавляет 1,05%, поднимаясь до 908,07 пункта, а индекс голубых фишек повышается на 0,98%. Инвесторы продолжают оценивать переговоры о поставках российского дизеля в США и возможность снижения рисков для нефтепереработки. Вчера Александр Новак сообщил, что переговоры идут как между компаниями, так и между министерствами энергетики России и США, а до конца года российский экспорт дизеля может достигнуть 3-3,5 млн тонн в месяц. Думаю, что для инвесторов это поддерживает ожидания по экспортной выручке нефтяных компаний.more

  • Мировые рынки движутся разнонаправленно
    Дмитрий Лозовой, аналитик ФГ «Финам» 13.10.2026 12:41
    120

    В понедельник американский рынок завершил торги разнонаправленно: Dow Jones вырос на 0,4%, тогда как S&P 500 снизился на 0,1%, а Nasdaq — на 0,4%. Давление на технологический сектор оказали продажи производителей полупроводников на фоне опасений усиления конкуренции со стороны Китая, при этом энергетические компании, напротив, росли вслед за нефтью — Brent прибавила 1,8%, до $106,65 за баррель. more

  • ВТБ: чистые процентные доходы выросли почти в 2,5 раза, но прибыль за восемь месяцев снизилась на 4%. Дайджест Fomag
    Яна Кудрявцева 13.10.2026 12:30
    140

    ВТБ представил результаты по МСФО за восемь месяцев 2026 года. Чистая прибыль банка снизилась на 4%, до 314,8 млрд рублей, а рентабельность капитала – с 18,1 до 16,7%. При этом в августе ВТБ заработал 49,2 млрд рублей, более чем вдвое превысив результат того же месяца прошлого года.more

  • МВФ прогнозирует снижение стоимости нефти в 2027 году до $87,39 за баррель
    Владимир Чернов, аналитик Freedom Global 13.10.2026 11:21
    163

    МВФ прогнозирует рост средней цены корзины Brent, Dubai и WTI в 2026 году на 41%, до $95,74 за баррель, а в 2027 году ожидает снижения до $87,39. Думаю, что дорогая нефть прежде всего связана с перебоями поставок с Ближнего Востока. По мере восстановления экспорта цены должны снижаться, тем более что дорогое топливо увеличивает расходы бизнеса, что ускоряет инфляцию и сдерживает спрос.more