
S&P 500 и Nasdaq продолжают ставить рекорды. На ведущих мировых фондовых площадках на прошлой неделе не наблюдалось единой динамики, при этом американские S&P 500 и Nasdaq продолжили подъем и в очередной раз переписали исторические максимумы. Драйвером роста акций в Штатах стало усиление ожиданий в отношении возможного скорого снижения процентных ставок ФРС после того, как статданные указали на дальнейшее ослабление инфляционного давления в стране.
Так, согласно CME FedWatch Tool, трейдеры вновь ждут двух снижений ключевой ставки Федрезервом до конца текущего года, первое из которых с вероятностью 68% может состояться уже в сентябре. И это несмотря на то, что сами представители американского регулятора теперь ждут лишь одного снижения ставки в этом году. На таком фоне доходность 10-летних трежериз упала до минимума с конца марта, что оказало дополнительную поддержку акциям Штатов, особенно в технологическом секторе.
Между тем европейские фондовые рынки заметно снизились на прошлой неделе из-за роста политической напряженности в регионе, связанного с поражением правящих партий ряда ведущих государств, прежде всего Германии и Франции, на выборах в Европарламент. По мнению экспертов, это может поставить под сомнение перспективы большей интеграции и единства в Старом Свете. На текущей неделе инвесторы будут ждать данных по майским розничным продажам в США, которые должны показать ситуацию с потребительскими расходами в стране на фоне непростой ситуации в экономике и высоких процентных ставок. Кроме того, в ближайшие дни ожидаются выступления значительного числа представителей ФРС, которые могут пролить свет на дальнейшие планы регулятора.
В Европе главным экономическим событием станет заседание Банка Англии. Британский ЦБ, как ожидается, оставит неизменной ключевую ставку, но может заявить о росте вероятности ее снижения на последующих заседаниях.
ФРС США по итогам своего июньского заседания, как и ожидалось, сохранила ключевую ставку на уровне 5,25-5,5% годовых. При этом в заявлении американского ЦБ по итогам заседания был отмечен умеренный дальнейший прогресс в движении инфляции к целевому показателю 2%. Между тем медианный прогноз руководителей Федрезерва теперь предполагает, что ставка будет уменьшена лишь на 25 б.п. в 2024 году, хотя в марте ожидалось снижение на 75 б.п. Глава ФРС Джером Пауэлл заявил, что со снижением ставки придется подождать до того момента, когда регулятор станет более уверенным в движении инфляции к целевому значению.
По сообщению Минтруда США, темпы роста потребительских цен в стране в мае замедлились до 3,3% год к году с 3,4% месяцем ранее. При этом базовая инфляция (индекс Core CPI) ослабла до 3,4% год к году, минимального уровня с 2021 года, с 3,6% в апреле. Так же стало известно, что цены производителей в Штатах (индекс PPI) в мае выросли лишь на 2,2% год к году, хотя аналитики в среднем прогнозировали их подъем на 2,5%.
Банк Японии по итогам завершившегося в пятницу заседания оставил краткосрочную процентную ставку по депозитам коммерческих банков в диапазоне от 0% до 0,1% годовых. В марте ЦБ страны, напомним, повысил ставку впервые с 2007 года, а до этого он удерживал ее на отрицательном уровне с 2016 года. Регулятор также отказался от таргетирования доходности 10-летних гособлигаций. Банк Японии заявил, что пока продолжит выкуп гособлигаций в объеме около 6 трлн иен ($38 млрд) в месяц, но июле он планирует объявить о снижении величины выкупа.
Согласно официальным данным, промышленное производство в Китае в мае увеличилось на 5,6% год к году. Темпы роста снизились по сравнению с 6,7% в апреле и не оправдали консенсус-прогноза на уровне 6%. Между тем розничные продажи в стране в прошлом месяце увеличились на максимальные с февраля 3,7% год к году после подъема на 2,3% в апреле. Рост был отмечен по итогам шестнадцатого месяца подряд.
Важные события предстоящей недели
- На текущей неделе инвесторы будут ждать данных по майским розничным продажам в США, которые должны показать ситуацию с потребительскими расходами в стране на фоне непростой ситуации в экономике и высоких процентных ставок. Согласно консенсус-прогнозу, показатель увеличился на 0,3% месяц к месяцу после нулевого изменения в апреле.
- Кроме того, из запланированной к публикации макростатистики стоит обратить внимание на данные по промпроизводству, закладкам новых домов и вторичным продажам жилья в США за май, данные по майской инфляции в Великобритании, а также предварительные июньские оценки индексов деловой активности PMI в промышленности и сфере услуг Штатов, Японии и ведущих европейских стран.
- В Европе главным экономическим событием станет заседание Банка Англии. Британский регулятор, как ожидается, оставит неизменной ключевую ставку на уровне 5,25% годовых, но может заявить о росте вероятности снижения стоимости заимствования на последующих заседаниях. Помимо Банка Англии, заседания по монетарной политике на этой неделе проведут центробанки Швейцарии и Норвегии.
- В ближайшие дни ожидаются выступления значительного числа представителей ФРС, включай Патрика Харкера (понедельник), Лизу Кук, Сюзан Коллинз, Адриану Куглер, Лори Логан, Остана Гулсби и Альберто Мусалема (вторник), а также Томаса Баркина (четверг). Они могут пролить свет на дальнейшие планы регулятора.
- Из корпоративных отчетностей определенный интерес будут представлять финансовые результаты Kroger, Darden Restaurants, Accenture.
S&P 500
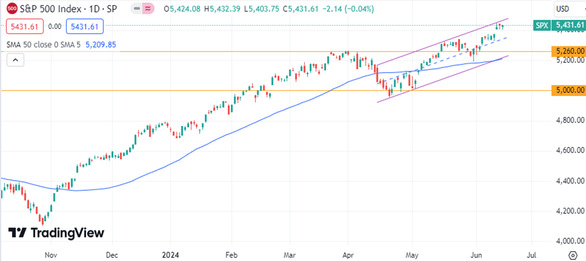
На дневном графике S&P 500 достиг верхней границы локального восходящего канала. Индекс выглядит несколько перекупленным, ожидаем формирования коррекции с ближайшей целью на отметке 5260 пунктов.
Владимир Левченко о судьбе доллара и рубля
Последствия санкций в отношении Мосбиржи и роль юаня обсудили с экономистом Владимиром Левченко.
12 июня США ввели новые санкции в отношении России, об этом сообщает Минфин США. Было введено более 300 новых ограничений. Под санкциями оказалась Московская биржа, Национальный клиринговый центр и Национальный расчетный депозитарий.