Facebook собирается запустить реалити-шоу о футболе с участием звездного игрока. Это говорит о серьезности намерений компании развивать видеонаправление и создавать собственный контент.
Проект с Роналду сложно назвать затратным для Facebook. По слухам, гонорар спортсмена может составить $10 млн, что для компании с $20 млрд чистой прибыли вполне посильная трата. Соцсеть активно развивается в спортивном направлении и, по некоторым данным, собирается приобрести права на трансляцию одного из самых популярных спортивных событий — матчей английской премьер-лиги в некоторых азиатских странах. Помимо этого, компания стремится получить права на трансляцию игр MLB, MLS.
В целом же Facebook делает большую ставку на видео и в этом году собирается инвестировать порядка $1 млрд в разработку собственного контента, и реалити-шоу со звездой такой величины, как именитый футболист, – лишь подтверждение этих планов. Мы позитивно воспринимаем развитие компании в этом направлении, так как формат видео становится наиболее востребованном у нового поколения пользователей благодаря повышению скорости Интернета.
Больших успехов в этом направлении добился прямой конкурент Facebook – сервис микроблогов Twitter. Запуск прямых трансляций в платформе во многом позволил компании увеличить рекламные доходы и выйти в прибыль. По нашим оценкам, собственный видеосервис Facebook Watch может принести компании порядка $5 млрд рекламной выручки уже в этом году. Другими конкурентами являются YouTube, а также Netflix, Amazon, и – в случае удачи с покупкой активов Fox – The Walt Disney Company.
Мы считаем, что видеореклама станет основным драйвером высоких темпов роста доходов Facebook в ближайшее время, в том числе благодаря запуску IGTV в платформе Instagram и развитию на рынке спорта. Мы прогнозируем рост выручки Facebook больше 40% в этом году и сохраняем целевую цену по ее акциям на отметке $209,69.
Акции Facebook и упомянутых выше компаний торгуются на Санкт-Петербургской бирже.
Зачем Facebook сотрудничество с Криштиану Роналду
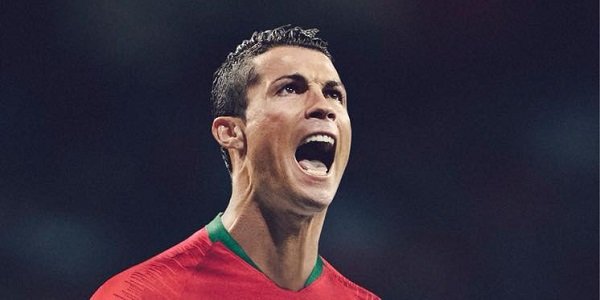 Фото: Криштиану Роналду (Facebook)
Автор: Ален Сабитов, аналитик ИК «Фридом Финанс»
06.07.2018 17:12
 3164
3164
Теги:
Популярное
-
Инвесторы не ждут сюрпризов от ЦБ РФ, рубль укрепляетсяЕлена Кожухова, аналитик ИК «ВЕЛЕС Капитал» 22.10.2026 19:40155
Российский рынок акций к окончанию основной сессии не показал единой динамики, сохраняя склонность к коррекции от достигнутых ранее на неделе локальных максимумов в рублевом сегменте. Индекс Мосбиржи к 18:45 мск снизился на 0,72%, до 2429,31 пункта. Индекс РТС увеличился на 0,32%, до 943,34 пункта, получив поддержку со стороны валютного фактора и обновив очередной пик с начала июля.more
-
Российский рынок корректируется перед заседанием ЦБЕгор Вершинин, аналитик ФГ «Финам» 22.10.2026 19:23211
Российский рынок акций корректируется в преддверии заседания ЦБ 23 октября. По мнению Ольги Беленькой, руководителя отдела макроэкономического анализа ФГ «Финам», регулятор, вероятно, сохранит ключевую ставку на уровне 14%, но может повысить прогноз по ставке на 2027-2028 годы.more
-
Фондовый рынок ждёт конкретикиНаталья Мильчакова, ведущий аналитик Freedom Global 22.10.2026 18:50201
В четверг, 22 октября, российский фондовый рынок весь день умеренно снижался. Номинированный в рублях индекс Мосбиржи к вечеру понизился на 0,7%, опустившись чуть ниже 2430 пунктов, а долларовый РТС - на 0,65%.more
-
Банки чего-то ждут: почему крупнейшие банки начали повышать ставки по вкладам ещё до решения ЦБ РФНаталья Мильчакова, ведущий аналитик Freedom Global 22.10.2026 18:30251
На протяжении последних трёх декад, по данным финансовых маркетплейсов, средняя максимальная ставка по вкладам держится стабильно — на отметке 13,05%. При этом ряд банков из топ 10, включая Газпромбанк, Альфа Банк, ДОМ.РФ и ПСБ, даже пошли на повышение ставок.more
-
ММК. Операционные результаты (3К26)Василий Данилов, ведущий аналитик ИК «ВЕЛЕС Капитал» 22.10.2026 18:10228
ММК представил сильные операционные результаты за 3-й квартал 2026 г. Компания значительно нарастила выплавку стали и продажи металлопродукции за счет завершения ремонтов в доменно-конверторном переделе и восстановления внутреннего спроса на стальную продукцию. При этом мы отмечаем, что ММК обладает значительным потенциалом роста выпуска стали с текущих 10,7 млн до 16,5 млн т в случае выхода магнитогорской и турецкой площадок на полную мощность. Наша рекомендация для бумаг ММК – «Покупать» с целевой ценой 29,2 руб.more