Экспертиза / Financial One

Облачные сервисы Amazon набирают обороты

Облачные сервисы Amazon набирают обороты
3608

Amazon.com Inc. – лидер в онлайн-ритейле, занимает доминирующие позиции на рынке «облачных» технологий. Осуществляет активные инвестиции в инфраструктуру, направленную на оказание широкого набора услуг. Работает как в сфере ритейла, так и с корпоративными клиентами, а также девелоперами.

Почему акции могут заинтересовать инвестора?

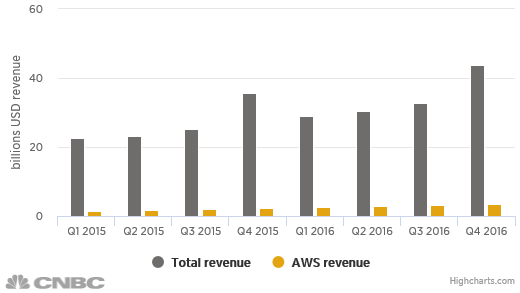
· Сегмент электронной коммерции уверенно развивается. Amazon.com существенно увеличил чистую прибыль в четвертом квартале – +55% относительно аналогичного периода годом ранее, до $749 млн, или $1,54 в расчете на акцию (консенсус - $1,37). Годовая выручка выросла на 22% до $43,7 млрд, хотя и оказалась ниже средней оценки аналитиков.

· Облачные сервисы Amazon набирают обороты. В четвертом квартале выручка сегмента Web Services, принадлежащего компании, увеличилась на 47% относительно аналогичного периода прошлого года – до $3,54 млрд. Это более маржинальный бизнес Amazon, чем ритейл.

· По данным Reuters, на ближайшую пятилетку аналитики в среднем ожидают от Amazon 38% ежегодного прироста прибыли на одну акцию. Отметим операционные денежные потоки, генерируемые компанией, которые позволяют ей инвестировать в новые проекты. 

· AMZN торгуются с дисконтом к медианному таргету аналитиков ($930), который подразумевает примерно 9% потенциал роста от текущих уровней.

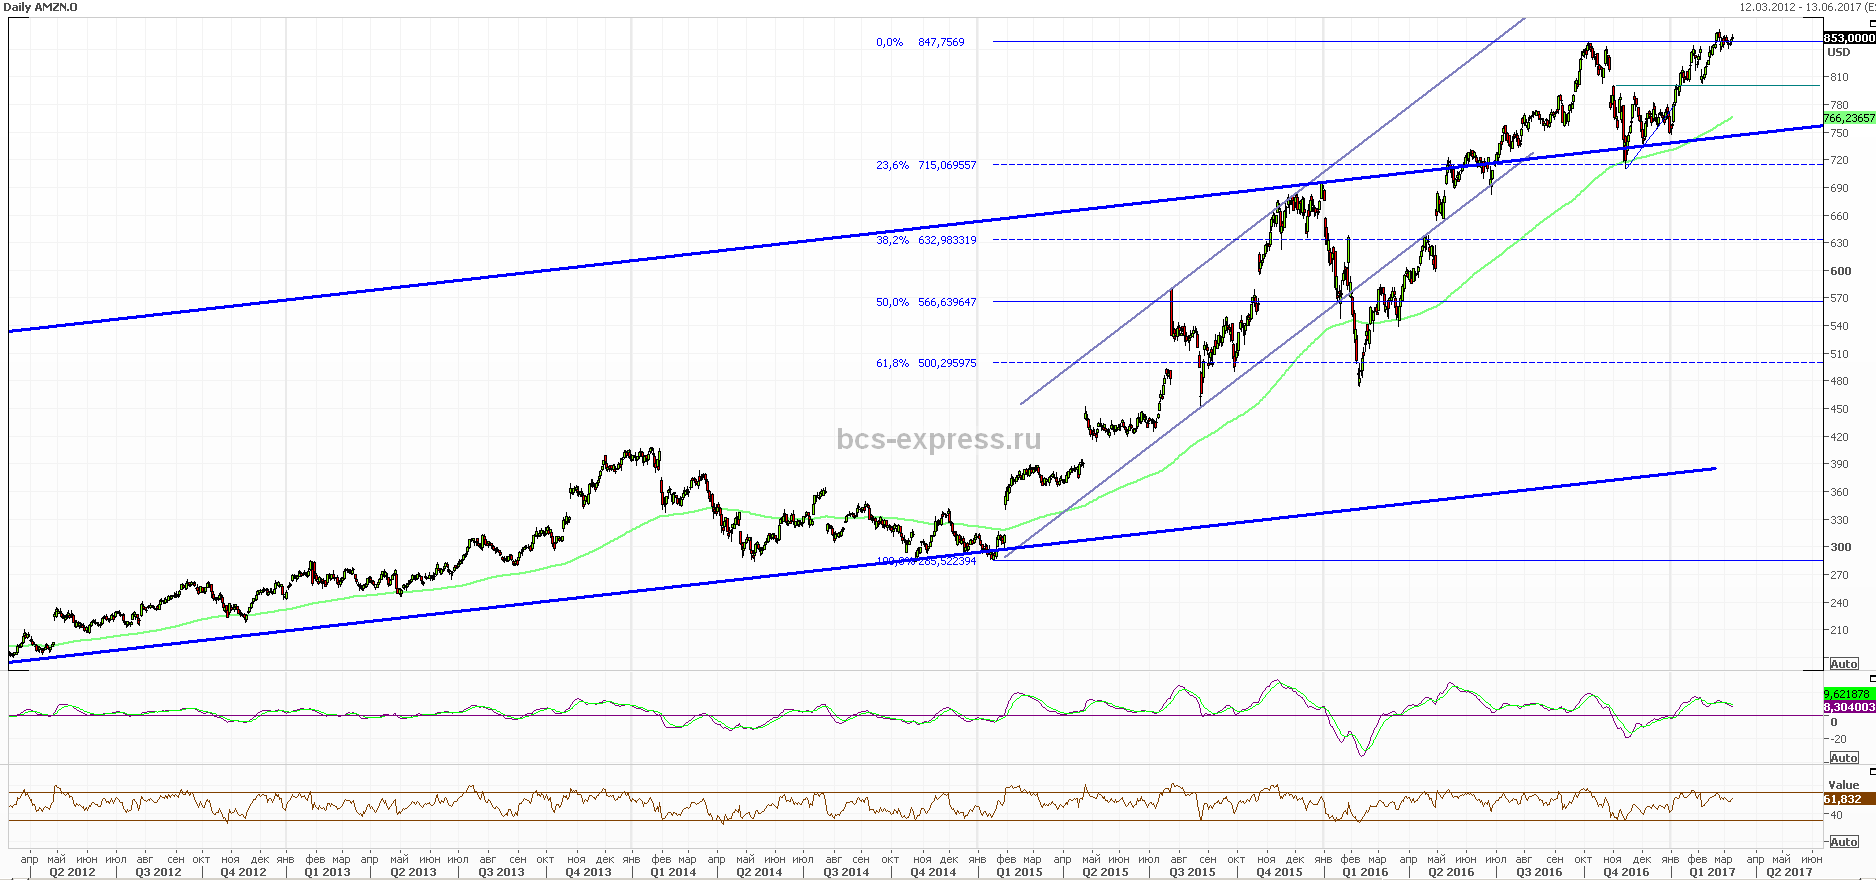
Таким образом, в обозримой перспективе имеет смысл присмотреться к акциям Amazon (AMZN). Локально рекомендуем покупать бумаги в районе $800. В случае более масштабной коррекции бумаги будут интересны для открытия лонгов в районе $750.

Риски

Достаточно высокие уровни AMZN с точки зрения сравнительной оценки – соотношение стоимости компании и выручки (EV/S) составляет 2,9 при 0,6 по группе сопоставимых компаний. Впрочем, Amazon активно развивается и является лидером в своем сегменте.

График Amazon за пять лет, таймфрейм дневной

БКС Экспресс


Вернуться в список новостей

Комментарии (0)
Оставить комментарий
Отправить
Новые статьи
  • Инвесторы не ждут сюрпризов от ЦБ РФ, рубль укрепляется
    Елена Кожухова, аналитик ИК «ВЕЛЕС Капитал» 22.10.2026 19:40
    192

    Российский рынок акций к окончанию основной сессии не показал единой динамики, сохраняя склонность к коррекции от достигнутых ранее на неделе локальных максимумов в рублевом сегменте. Индекс Мосбиржи к 18:45 мск снизился на 0,72%, до 2429,31 пункта. Индекс РТС увеличился на 0,32%, до 943,34 пункта, получив поддержку со стороны валютного фактора и обновив очередной пик с начала июля.more

  • Российский рынок корректируется перед заседанием ЦБ
    Егор Вершинин, аналитик ФГ «Финам» 22.10.2026 19:23
    264

    Российский рынок акций корректируется в преддверии заседания ЦБ 23 октября. По мнению Ольги Беленькой, руководителя отдела макроэкономического анализа ФГ «Финам», регулятор, вероятно, сохранит ключевую ставку на уровне 14%, но может повысить прогноз по ставке на 2027-2028 годы.more

  • Фондовый рынок ждёт конкретики
    Наталья Мильчакова, ведущий аналитик Freedom Global 22.10.2026 18:50
    246

    В четверг, 22 октября, российский фондовый рынок весь день умеренно снижался. Номинированный в рублях индекс Мосбиржи к вечеру понизился на 0,7%, опустившись чуть ниже 2430 пунктов, а долларовый РТС - на 0,65%.more

  • Банки чего-то ждут: почему крупнейшие банки начали повышать ставки по вкладам ещё до решения ЦБ РФ
    Наталья Мильчакова, ведущий аналитик Freedom Global 22.10.2026 18:30
    293

    На протяжении последних трёх декад, по данным финансовых маркетплейсов, средняя максимальная ставка по вкладам держится стабильно — на отметке 13,05%. При этом ряд банков из топ 10, включая Газпромбанк, Альфа Банк, ДОМ.РФ и ПСБ, даже пошли на повышение ставок.more

  • ММК. Операционные результаты (3К26)
    Василий Данилов, ведущий аналитик ИК «ВЕЛЕС Капитал» 22.10.2026 18:10
    266

    ММК представил сильные операционные результаты за 3-й квартал 2026 г. Компания значительно нарастила выплавку стали и продажи металлопродукции за счет завершения ремонтов в доменно-конверторном переделе и восстановления внутреннего спроса на стальную продукцию. При этом мы отмечаем, что ММК обладает значительным потенциалом роста выпуска стали с текущих 10,7 млн до 16,5 млн т в случае выхода магнитогорской и турецкой площадок на полную мощность. Наша рекомендация для бумаг ММК – «Покупать» с целевой ценой 29,2 руб.more