Аналитики ГК «ФИНАМ» актуализировали оценку акций компании Carnival – крупнейшего круизного оператора в мире. На фоне ухудшения прогнозов компании на текущий финансовый год аналитики ГК «ФИНАМ» подтвердили рекомендацию «Покупать», но снизили целевую цену акций до $67.
Carnivals является крупнейшим по количеству пассажиров круизным оператором в мире. Компания ведет свою деятельность в четырех направлениях: North America, EAA (Европа, Азия и Австралия), Cruise Support (Поддержка и сопровождение круизов) и Tour and Other (Экскурсии и прочее). Компании в общей сложности принадлежит десять брендов и около ста круизных лайнеров.
Ее акции торгуются на NYSE, LSE и Санкт-Петербургской бирже (тикер CCL).
Согласно отчету компании, чистая прибыль во втором фискальном квартале увеличилась на 48%, до $561 млн. или $0,78 на одну акцию, но при этом скорректированная прибыль оказалась на уровне $0,68, тогда как аналитики прогнозировали $0,59. Показатели прибыли превосходили средние ожидания рынка десять кварталов подряд.
Carnivals пересмотрела прогнозы по прибыли на весь текущий финансовый год. Ожидается, что скорректированная прибыль составит $4,15-4,25 на одну акцию, тогда как ранее прогнозировалось $4,20-4,40. Ухудшение прогноза связано с неблагоприятным обменным курсом, а также ожидаемым ростом расходов на топливо из-за повышения цен на нефть.
При этом, по заявлению менеджмента компании, бизнес продолжает успешно развиваться. Покупка новых кораблей, увеличение числа пассажиров, открытие новых терминалов, популярность брендов компании, которые ежегодно получают многочисленные награды – лишь малая часть факторов, которые свидетельствуют о развитии деятельности Carnivals.
По основным ценовым мультипликаторам компания значительно недооценена, как по отношению к ключевым конкурентам, так и к отрасли в целом. В частности, по коэффициентам соотношения цены и прибыли за прошлый год, расчетного соотношения цени и прибыли, и соотношения стоимости компании к прибыли до вычета налогов у компании имеется потенциал роста по отношению к конкурентам в размере 55,3%, 26,8% и 29,6% соответственно. Доходность по дивидендам превышает медианное значение на 1,5%.
«На фоне ухудшения прогнозов компании на текущий год мы снизили целевую цену акций Carnivals до $67, что соответствует 17-процентному потенциалу роста, но сохраняем рекомендацию «покупать», – говорит ведущий аналитик ГК «ФИНАМ» Наталия Аседова.
«ФИНАМ» рекомендует покупать акции Carnival, но снизил целевую цену
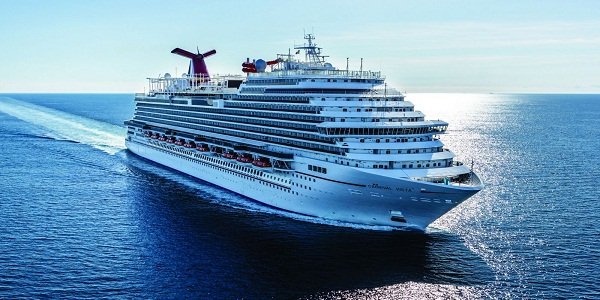 Фото: maritime-executive.com
Автор: Аналитическое управление ГК «ФИНАМ»
04.07.2018 15:24
 2557
2557
Теги:
Популярное
-
Российский рынок завершает неделю ростомГудым Кристина, аналитик ФГ «Финам» 09.10.2026 19:45352
В пятницу, 9 октября, рынок завершает основную сессию в «зеленой» зоне. Индекс МосБиржи растет на 0,38% до 2321,11, индекс РТС растет на 0,98% до 861,20.more
-
ПАО «ГЛОРАКС» - привлекательная инвестидея в секторе недвижимостиНаталья Мильчакова, ведущий аналитик Freedom Global 09.10.2026 19:23460
9 октября на умеренно растущем российском фондовом рынке в лидеры роста вышли акции ПАО «ГЛОРАКС», подорожавшие на 6,8% до 40,79 руб. за акцию.more
-
У фондового рынка есть запас прочностиНаталья Мильчакова, ведущий аналитик Freedom Global 09.10.2026 18:45459
В пятницу, 9 октября, российский фондовый рынок, открывшись в пятницу очень слабым и неуверенным ростом, во второй половине дня всё-таки «прибавил газу» - покупки недооценённых акций стали более уверенными. Номинированный в рублях индекс Мосбиржи к вечеру вырос на 0,47%, поднявшись снова выше 2320 пунктов, а долларовый РТС – на 0,46%.more
-
Курс рубля теряет импульс ростаДмитрий Бабин, эксперт по фондовому рынку «БКС Мир инвестиций» 09.10.2026 17:59474
Рубль поначалу дешевел к юаню, но вскоре восстановился и переписал максимум нескольких предыдущих дней. Однако в середине торгов российская валюта вновь сдала позиции, растеряв почти все достижения пятницы.more
-
Рост расходов и экономия посетителей заставляет рестораторов закрывать нерентабельные заведенияВладимир Чернов, аналитик Freedom Global 09.10.2026 17:30443
С января по сентябрь число ликвидированных компаний из сферы общепита увеличилось на 15% год к году, до 28 тыс. компаний и ИП. В первую очередь это связано с ростом налоговой нагрузки, повышением затрат на продукты, зарплаты и аренду, а также с тем, что посетители сейчас тоже стали чаще экономить на ресторанах, из-за чего повышать цены без потери клиентов становится сложнее, поэтому владельцы и закрывают нерентабельные точки. Дорогие кредиты также мешают еще и открывать новые заведения.more