Экспертиза / Financial One

В ближайшие три месяца у Tripadvisor может открыться второе дыхание

В ближайшие три месяца у Tripadvisor может открыться второе дыхание
1976
Бумаги онлайн-бренда путешествий Tripadvisor уже не первый раз за последнюю неделю попадают в чарт акций-лидеров зеленой зоны. 8 августа эмитент опубликовал отчетность по итогам трех месяцев второго квартала 2017 финансового года. 

В целом, итоги проделанной работы за квартал не были впечатляющими: прибыль на акцию снизилась на 17% до 19 центов на бумагу, общая чистая прибыль упала на 21% относительно аналогичного периода прошлого года до $27 млн.

Однако именно сейчас эмитент смотрится привлекательно, и вот почему: один из последних трендов путешествий – это бронирование частной недвижимости (виллы, апартаменты, квартиры и т.д.).

Менеджмент Tripadvisor это понимает, все большее количество предложений по размещению на сайте эмитент отдает этому направлению, в первом квартале 2017 выручка по  сегменту non-hotels составила $58 млн, во втором уже $98 млн (+31% к периоду прошлого года). Здесь роль, конечно, играет сезонность (именно третий квартал традиционно самый «жирный» у компаний предоставляющих туристические услуги), но наметившийся тренд очевиден.

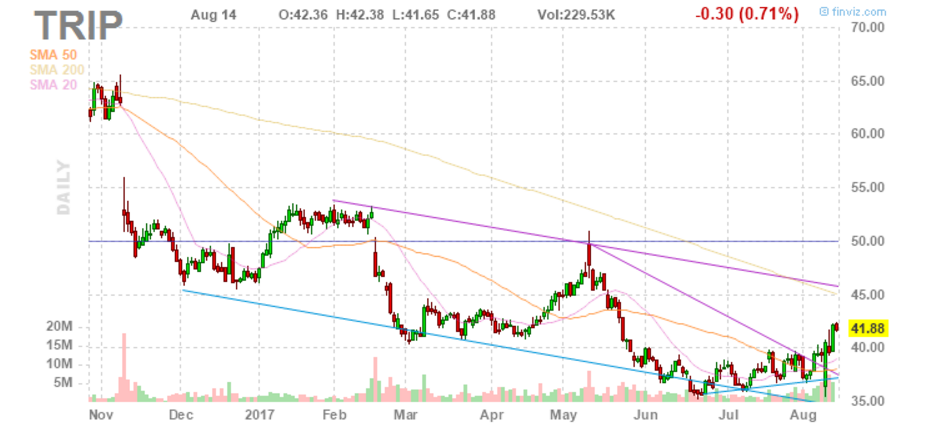
Немаловажным является факт, что сейчас бумаги на 35% дешевле, чем год назад. Компания рапортует, что количество уникальных пользователей по итогам второго квартала превысило 415 млн человек, что на 18% больше периода годом ранее. Возможно, в ближайшие три месяца у компании откроется второе дыхание, что отразится положительно на динамике стоимости бумаг и ключевых показателях отчетности за третий квартал.

По данным ресурса Yahoo!Finance, в августе 24 аналитика имеет рекомендации по акциям Tripadvisor. Из них 17 экспертов предлагают «держать» эти ценные бумаги. Средневзвешенная целевая цена на 14 августа составляет $41,79.

Акции Tripadvisor торгуются на американской бирже Nasdaq и Санкт-Петербургской бирже в России. Тикер: TRIP. 
ScreenshotЕкр.png


Подписывайтесь на Financial One в соцсетях:

Facebook || Вконтакте || Twitter || Youtube


Вернуться в список новостей

Комментарии (0)
Оставить комментарий
Отправить
Новые статьи
  • Инвесторы не ждут сюрпризов от ЦБ РФ, рубль укрепляется
    Елена Кожухова, аналитик ИК «ВЕЛЕС Капитал» 22.10.2026 19:40
    142

    Российский рынок акций к окончанию основной сессии не показал единой динамики, сохраняя склонность к коррекции от достигнутых ранее на неделе локальных максимумов в рублевом сегменте. Индекс Мосбиржи к 18:45 мск снизился на 0,72%, до 2429,31 пункта. Индекс РТС увеличился на 0,32%, до 943,34 пункта, получив поддержку со стороны валютного фактора и обновив очередной пик с начала июля.more

  • Российский рынок корректируется перед заседанием ЦБ
    Егор Вершинин, аналитик ФГ «Финам» 22.10.2026 19:23
    194

    Российский рынок акций корректируется в преддверии заседания ЦБ 23 октября. По мнению Ольги Беленькой, руководителя отдела макроэкономического анализа ФГ «Финам», регулятор, вероятно, сохранит ключевую ставку на уровне 14%, но может повысить прогноз по ставке на 2027-2028 годы.more

  • Фондовый рынок ждёт конкретики
    Наталья Мильчакова, ведущий аналитик Freedom Global 22.10.2026 18:50
    184

    В четверг, 22 октября, российский фондовый рынок весь день умеренно снижался. Номинированный в рублях индекс Мосбиржи к вечеру понизился на 0,7%, опустившись чуть ниже 2430 пунктов, а долларовый РТС - на 0,65%.more

  • Банки чего-то ждут: почему крупнейшие банки начали повышать ставки по вкладам ещё до решения ЦБ РФ
    Наталья Мильчакова, ведущий аналитик Freedom Global 22.10.2026 18:30
    234

    На протяжении последних трёх декад, по данным финансовых маркетплейсов, средняя максимальная ставка по вкладам держится стабильно — на отметке 13,05%. При этом ряд банков из топ 10, включая Газпромбанк, Альфа Банк, ДОМ.РФ и ПСБ, даже пошли на повышение ставок.more

  • ММК. Операционные результаты (3К26)
    Василий Данилов, ведущий аналитик ИК «ВЕЛЕС Капитал» 22.10.2026 18:10
    214

    ММК представил сильные операционные результаты за 3-й квартал 2026 г. Компания значительно нарастила выплавку стали и продажи металлопродукции за счет завершения ремонтов в доменно-конверторном переделе и восстановления внутреннего спроса на стальную продукцию. При этом мы отмечаем, что ММК обладает значительным потенциалом роста выпуска стали с текущих 10,7 млн до 16,5 млн т в случае выхода магнитогорской и турецкой площадок на полную мощность. Наша рекомендация для бумаг ММК – «Покупать» с целевой ценой 29,2 руб.more