
Как известно, инвестирование в грошовые акции считается одним из самых спорных на Уолл-стрит и делит участников рынка на две группы: критиков и поклонников.
Первая приводит довольно веский аргумент в поддержку своей позиции – акции не просто так торгуются на таких низких уровнях. Как правило, существует очень веская причина для столь выгодных ценников. Это могут быть слабые фундаментальные показатели бизнеса или же непреодолимые проблемы, которые в итоге приведут компанию к краху.
Что касается поклонников, они верят в то, что потенциал таких инвестиций огромен, поэтому даже незначительный рост может привести к огромной прибыли. Не говоря уже о том, что благодаря низкой стоимости инвестор может приобрести большую позицию за незначительную сумму.
Тем не менее участникам рынка стоит быть крайне осмотрительными при выборе данной инвестиционной стратегии, поскольку риски все же очень велики.
Принимая все вышесказанное во внимание, финансовые эксперты использовали базу данных TipRanks, чтобы определить три грошовые акции из сектора здравоохранения с долгосрочными перспективами роста. Бумаги каждой фирмы аналитики Уолл-стрит советуют покупать прямо сейчас.
1. Accuray
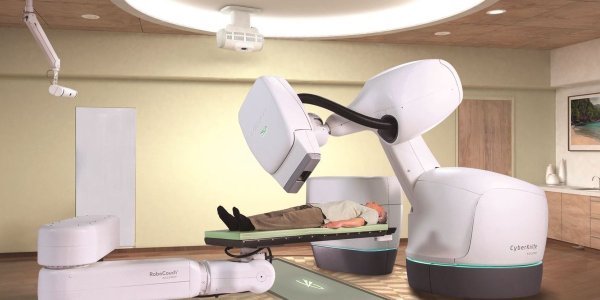
Благодаря своей ультрасовременной системе CyberKnife S7 Accuray предоставляет как практикам, так и клиницистам возможности для проведения стереотаксической радиохирургии, стереотаксической лучевой терапии тела и гипофракционной лучевой терапии. Стоимость акций компании на данный момент находится на уровне $2,31 за штуку. Некоторые эксперты считают, что сейчас самое подходящее время для инвестирования.
Джошуа Дженнингс из Cowen признает, что кризис COVID-19 негативно сказался на сфере радиационной онкологии в целом. Многие больницы пересмотрели планы по закупке оборудования. Тем не менее аналитик сохранил свой бычий тезис, утверждая, что участникам рынка стоит сосредоточиться на отскоке акций. Дженнингс считает, что бизнес компании будет улучшаться в течение всего 2021 финансового года.
Аналитик отмечает следующее: «Мы считаем, что компания имеет хорошие возможности пережить шторм и извлечь выгоду из своих долгосрочных возможностей. У Accuray есть несколько привлекательных драйверов роста. Благоприятное положение компании в Китае в сочетании с общей динамикой рынка радиационной онкологии подпитывает наш оптимистичный прогноз относительно последовательной траектории восстановления в 2021 финансовом году и возвращения к росту в 2022 финансовом году (с уровней выручки до COVID-19)».
«Мы хотели бы подчеркнуть, что акции Accuray торгуются с большой скидкой на уровне менее 0,7х будущих продаж и представляют собой привлекательное
предложение, учитывая, что компания была на пути к достижению среднегодового темпа роста выручки в 8-12% до кризиса COVID-19», – добавил аналитик.
Дженнингс рекомендует покупать акции Accuray, установив ценовой ориентир на уровне $8,00 за штуку. Если эта цель будет достигнута, то в течение двенадцати месяцев прирост составит 250%.
Как и Дженнингс, другие аналитики также придерживаются бычьего подхода. За последние три месяца трое аналитиков Уолл-стрит советовали покупать. Средний ценовой ориентир в $8,00 соответствует прогнозу Дженнингса.
2. Ziopharm Oncology
Компания занимается разработкой иммуноонкологической генной и клеточной терапии для борьбы с раком крови и солидными опухолями. Стоимость акций находится на уровне всего $3,43, поэтому неудивительно, что эксперты с Уолл-стрит пристально следят за ее деятельностью.
Недавно Ziopharm опубликовала данные о своей программе IL-12 монотерапии и комбинированной терапии при глиобластоме. Аналитик Cantor Алетия Янг считает, что результаты выглядят многообещающе. Обнадеживает и тот факт, что «данные выживаемости при монотерапии (теперь уже достаточно полные) явно поддерживают дальнейшее развитие».
Результаты монотерапии в подгруппе из 20 пациентов, получавших низкие дозы стероидов, показали, что средний показатель выживаемости составил 16,2 месяца. Поскольку Янг ожидала увидеть среднюю выживаемость в 6-12 месяцев, она с оптимизмом смотрит на потенциал программы.
Что касается комбинированной части, то, хотя «средний показатель выживаемости оказался ниже, чем при монотерапии, и составил 8,3 месяца, появилась возможность помещать Т-клетки в опухоль, что приведет к созданию белка PD-1 на поверхностном рецепторе. Предполагается, что таким образом холодные опухоли (с малой иммунной активностью) будут превращаться в горячие», – считает Янг.
Подводя итог всему вышесказанному, Янг отметила следующее: «Трудно поддающаяся лечению мультиформная глиобластома остается областью высокой неудовлетворенной потребности в медицине. Мы также считаем, что либо монотерапия, либо комбинированная терапия приведут к развитию медицины в данной области».
Следует отметить, что программа IL-12 Ziopharm Oncology сталкивались с проблемами в прошлом, что способствовало росту скептицизма вокруг акций компании. Тем не менее результаты деятельности фирмы побудили Янг остаться на стороне быков. Аналитик рекомендует покупать акции, ее ценовой ориентир находится на уровне $6. Если прогноз оправдается, стоимость увеличится на 83% выше в следующем году.
Четверо аналитиков Уолл-стрит также советуют покупать. Средний ценовой ориентир в $6,5 подразумевает потенциал роста на 99%.
3. Entasis Therapeutics
Последняя, но не по значимости, компания в сегодняшнем списке разрабатывает молекулы, которые потенциально могут преодолевать механизмы устойчивости к антибиотикам у конкретных бактериальных патогенов. В настоящее время акции торгуются на уровне $2,95 за штуку. Некоторые аналитики Уолл-стрит считают, что такая стоимость отражает привлекательную точку для входа.
Entasis планирует опубликовать данные своего исследования третьей фазы ATTACK, направленного на оценку действенности SUL-DUR (ETX2514SUL), комбинации фиксированной дозы ингибитора бета-лактамазы широкого спектра действия ETX2514 с сульбактамом, в качестве лечения пациентов с пневмонией или инфекциями кровотока, вызванными устойчивыми к карбапенемам бактериями Acinetobacter baumannii. Кризис COVID-19 оказал негативное на исследование компании, но аналитик Wedbush Роберт Дрисколл придерживается позитивного настроя, отмечая, что руководство предприняло необходимые усилия с целью ограничить влияние пандемии на сроки проведения испытаний.
Дрисколл отмечает следующее: «Мы считаем, что это исследование имеет высокие шансы на успех, учитывая продемонстрированную активность in vitro в отношении группы штаммов Acinetobacter, дозозависимую фармакокинетику у здоровых добровольцев в пределах прогнозируемого терапевтического диапазона и исследование BAL, показывающее эквивалентное авибактаму проникновение SUL-DUR в легкие (одобрено для HABP/ VAP в комбинации с цефтазидимом)». Данные второй фазы также показали, что SUL-DUR целом хорошо переносится пациентами с инфекциями мочеполовой системы.
Следует отметить, что третья фаза исследования действенности препарата при неосложненной гонореи была временно приостановлена. По мнению Дрисколла, финальные данные будут опубликованы во второй половине 2021 года. «Данные второй фазы продемонстрировали 100% успех у 47 пациентов с урогенитальной гонореей, принимавших 3 грамма золифлодацина, против 100% пациентов, получавших внутримышечную инъекцию цефтриаксона. Мы видим значительные возможности для дальнейшего развития бизнеса Entasis Therapeutics, учитывая отсутствие пероральных антибиотиков в качестве альтернативы внутримышечному введению цефтриаксона, который в настоящее время является единственным вариантом», – объясняет аналитик.
Благодаря недавнему частному размещению ценных бумаг компания может привлечь $31,7 млн, расширив таким образом денежный поток до середины 2021 года. Дрисколл установил рекомендацию «покупать» в отношении акций Entasis Therapeutics наряду с ценовым ориентиром в $7, что подразумевает потенциал роста на 135% в течение следующих двенадцати месяцев.
За последние три месяца четверо аналитиков Уолл-стрит также советовали бумаги компании к покупке. Средний ценовой ориентир на уровне $6,25 говорит о потенциале роста на 110%.
Почему миллиардер с позицией $550 млн в Apple ждет падения акций
34-летний Райан Коэн не похож на своих сверстников.
Не только потому, что он миллиардер-основатель интернет-магазина для домашних животных Chewy, но и из-за его уникального подхода к управлению своим капиталом.
Как насчет идеи инвестировать в стартап? Пока что не время, хотя у Коэна такая мысль была. Вложить средства в какое-нибудь крупное предприятие по продаже недвижимости? Ну уж нет. Спрятать деньги в безопасное место и прохлаждаться на пляже? Не в его стиле.