Аналитическое управление ГК «ФИНАМ» подготовило исследование потенциальной динамики акций компании «First Solar» - поставщика солнечных модулей, который разрабатывает и конструирует фотовольтаические станции. Бумаги «First Solar» превысили установленную нами предыдущую целевую цену, показав доходность на уровне 22,5%. С начала года бумага принесла инвесторам 120%. На основании этого мы подтверждаем рекомендацию «покупать» и повышаем целевую цену до 85 долларов США. Годовой потенциал роста – 20,3%.
Компания кроме производства солнечных модулей, также является оператором целого ряда крупнейших станций солнечной энергетики в мире. Акции First Solar в прошлом году подвергались необоснованным распродажам и повышенной волатильности, тогда как в 2017 году сумели продемонстрировать впечатляющий отскок, и мы по-прежнему полагаем, что данный инструмент относительно дешев при своих фундаментальных перспективах. Ранее опубликованный компанией отчет за третий квартал привел к мощному скачку акций. Дополнительный восходящий импульс им придали недавний «день общения с аналитиками», проведенный First Solar, и презентация новой серии модулей. За период с последнего обновления рекомендации в конце октября акции First Solar вновь превысили целевую цену и принесли доходность в размере 22,5%.
С учетом сохранения фундаментального потенциала солнечной энергетики и наличия у First Solar всех возможностей стать одним из ключевых бенефициаров бума в этой отрасли, акции рассматриваемой компании по-прежнему достойны находиться в инвестиционных портфелях. По итогам третьего квартала выручка First Solar увеличилась на 60% г/г и достигла $1,09 млрд, значительно (на $220 млн) превысив усредненные прогнозы, при этом чистая прибыль на акцию обогнала прогнозы еще сильнее – составила $1,95 при ожиданиях на уровне $1,11 на акцию.
Более того, компания повысила прогнозы по годовой прибыли на акцию с $2,00-$2,50 до $2,40-$2,60 и подтвердила свои прогнозы по годовой выручке, в целом согласующиеся с ожиданиями рынка. Компания добилась рекордных объемов заказов, что было связано с сильным спросом на модульные технологии серий 4 и 6. Столь крупный рост выручки был обусловлен благоприятным стечением как фундаментальных факторов рынка солнечной энергетики, так и частных обстоятельств. В т.ч., свою роль сыграло ускорение графика закупок со стороны ряда клиентов. С учетом вышеизложенного мы устанавливаем по акциям First Solar рекомендацию «покупать» и повышаем целевой уровень до $85 на ближайшие 12 месяцев – говорит ведущий аналитик ГК «ФИНАМ» Зарина Саидова.
Акции First Solar торгуются на NASDAQ и Санкт-Петербургской бирже в России.
Подписывайтесь на Financial One в соцсетях:
Facebook || Вконтакте || Twitter || Youtube
«ФИНАМ»: акции First Solar имеют потенциал роста в 20,3%
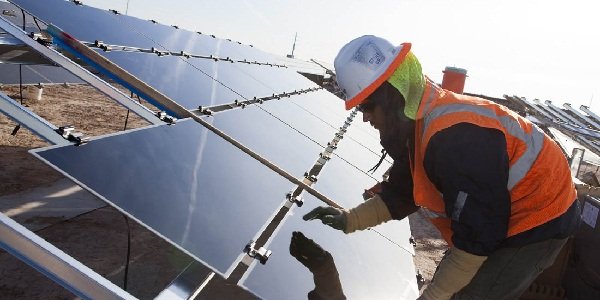 Фото: aehistory.files.wordpress.com
Автор: Аналитическое управление ГК «ФИНАМ»
25.12.2017 13:53
 2884
2884
Теги:
Популярное
-
Инвесторы не ждут сюрпризов от ЦБ РФ, рубль укрепляетсяЕлена Кожухова, аналитик ИК «ВЕЛЕС Капитал» 22.10.2026 19:40190
Российский рынок акций к окончанию основной сессии не показал единой динамики, сохраняя склонность к коррекции от достигнутых ранее на неделе локальных максимумов в рублевом сегменте. Индекс Мосбиржи к 18:45 мск снизился на 0,72%, до 2429,31 пункта. Индекс РТС увеличился на 0,32%, до 943,34 пункта, получив поддержку со стороны валютного фактора и обновив очередной пик с начала июля.more
-
Российский рынок корректируется перед заседанием ЦБЕгор Вершинин, аналитик ФГ «Финам» 22.10.2026 19:23257
Российский рынок акций корректируется в преддверии заседания ЦБ 23 октября. По мнению Ольги Беленькой, руководителя отдела макроэкономического анализа ФГ «Финам», регулятор, вероятно, сохранит ключевую ставку на уровне 14%, но может повысить прогноз по ставке на 2027-2028 годы.more
-
Фондовый рынок ждёт конкретикиНаталья Мильчакова, ведущий аналитик Freedom Global 22.10.2026 18:50240
В четверг, 22 октября, российский фондовый рынок весь день умеренно снижался. Номинированный в рублях индекс Мосбиржи к вечеру понизился на 0,7%, опустившись чуть ниже 2430 пунктов, а долларовый РТС - на 0,65%.more
-
Банки чего-то ждут: почему крупнейшие банки начали повышать ставки по вкладам ещё до решения ЦБ РФНаталья Мильчакова, ведущий аналитик Freedom Global 22.10.2026 18:30288
На протяжении последних трёх декад, по данным финансовых маркетплейсов, средняя максимальная ставка по вкладам держится стабильно — на отметке 13,05%. При этом ряд банков из топ 10, включая Газпромбанк, Альфа Банк, ДОМ.РФ и ПСБ, даже пошли на повышение ставок.more
-
ММК. Операционные результаты (3К26)Василий Данилов, ведущий аналитик ИК «ВЕЛЕС Капитал» 22.10.2026 18:10261
ММК представил сильные операционные результаты за 3-й квартал 2026 г. Компания значительно нарастила выплавку стали и продажи металлопродукции за счет завершения ремонтов в доменно-конверторном переделе и восстановления внутреннего спроса на стальную продукцию. При этом мы отмечаем, что ММК обладает значительным потенциалом роста выпуска стали с текущих 10,7 млн до 16,5 млн т в случае выхода магнитогорской и турецкой площадок на полную мощность. Наша рекомендация для бумаг ММК – «Покупать» с целевой ценой 29,2 руб.more