
Это связано с тем, что инвесторы опасались, что фактические результаты окажутся намного ниже ожиданий рынка из-за роста цен на нефть и растущих затрат на персонал. Однако менеджменту удалось удержать прочие затраты под контролем, а ставки доходности стабилизировались после снижения в течение 9M17. Это поддержало прибыль и рентабельность компании. В отношении дивидендной доходности появилась ясность – она должна составить 7% при коэффициенте выплат 50%, что является хорошим показателем.
В результате мы считаем, что все опасения в отношении доходов «Аэрофлота» остались позади, и ожидаем, что акции компании вновь заинтересуют инвесторов. Возобновление роста EPS, стабильные дивиденды и низкая оценка побуждают нас повысить целевую цену до 200 рублей (со 160 рублей) на акцию и изменить нашу рекомендацию до «покупать» с «держать».
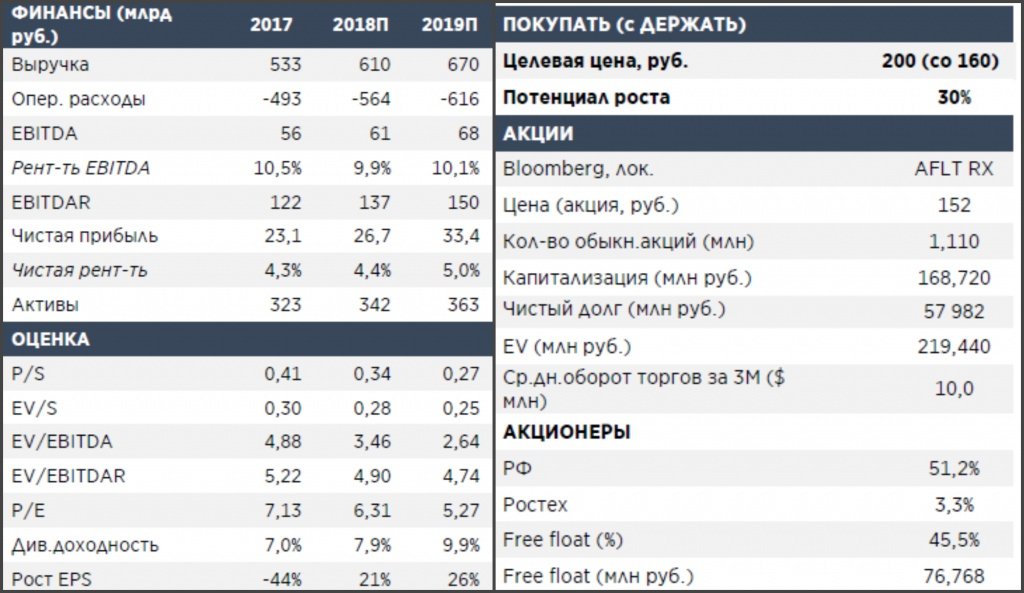
Показатель EBITDA «Аэрофлота» за 2017 упал на 28% г/г до 56 млрд рублей, что на 3% выше прогноза «Интерфакса», а рентабельность EBITDA составила 10,5%. Несмотря на существенный рост топливных расходов (+21% г/г) и затрат на персонал (+28%), компании удалось удержать под контролем другие затраты. Чистая прибыль упала еще больше – на 42% г/г до 23 млрд рублей на фоне роста налоговых платежей, но также оказалась в рамках консенсус-прогноза. Выручка увеличилась на 7,5% до 533 млрд рублей – полностью в рамках ожиданий рынка, за счет роста пассажирооборота на 17% и снижения ставок доходности на 7%.
Стоит отметить, что в 4К17 ставки доходности перестали падать. Операционный денежный поток снизился на 38% до 47,4 млрд рублей, что на 6 млрд рублей ниже наших ожиданий из-за значительных изменений оборотного капитала. Свободный денежный поток снизился на 26% до 61 млрд рублей. Компания сократила свой чистый долг (включая финансовый лизинг) на 48% до 57,9 млрд рублей, соотношение чистый долг/EBITDA составило 0,9x. Несмотря на снижение, все показатели произвели на нас хорошее впечатление.
Дивидендная история возвращается. Дивидендная политика «Аэрофлота» предполагает коэффициент выплат 25% по МСФО. Однако, поскольку «Аэрофлот» является госкомпанией, мы ожидаем, что он сохранит коэффициент выплат 50%, согласно постановлению правительства. Исходя из этого, «Аэрофлот» должен заплатить 10,2 рубля на акцию за 2017, что предполагает доходность 7%.
Мы ожидаем, что совет одобрит дивиденды в мае, что должно стать катализатором для акций. Однако более важно, что дивиденды должны увеличиться в ближайшие годы. Мы прогнозируем рост EPS на 20% в 2018 году, и половина прибыли, вероятно, будет потрачена на дивиденды. Это означает доходность более 8% и возвращает «Аэрофлоту» статус одной из самых привлекательных дивидендных историй.
Что дальше? В прошлом году показатель EPS «Аэрофлота» снизился на 44%, что оказало давление на котировки, но мы считаем, этот год будет более успешным. Во-первых, мы полагаем, что «Аэрофлот», по крайней мере, частично сможет переложить растущие затраты на топливо и персонал в рост доходных ставок на кресло-километр. Во-вторых, компания может сократить свои административные и маркетинговые расходы после сильного, но разового роста в 2017 году. В-третьих, авиакомпания сократит чистый прирост своего парка для поддержки коэффициента загрузки на высоком уровне. Наконец, мы также ожидаем, что цена на нефть стабилизируется на уровне около $65 за баррель, а дальнейший значительный рост маловероятен.
Оценка, катализаторы и риски. «Аэрофлот» торгуется с EV/EBITDAR 2018П 4.9x и P/E 2018П 6.3x, что соответствует дисконту 30-40% к средним показателям у мировых аналогов. Это слишком много. По нашим оценкам, «Аэрофлот» сейчас является одной из самых недооцененных авиакомпаний в мире, несмотря на то, что он сочетает рост EPS с высокими дивидендами.
Отметим, что, после выпуска нашего предыдущего отчета в декабре 2017 года «Аэрофлот» сильно отстал от индекса Bloomberg World Airlines. Мы незначительно пересмотрели наши финансовые прогнозы после публикации результатов по МСФО за 2017. При этом, мы увеличили целевые мультипликаторы, используемые в нашей оценке «Аэрофлота», чтобы отразить более низкую стоимость акционерного капитала, которая является результатом снижения безрисковой ставки (7%) и повышения прозрачности в отношении дивидендов. Наша новая целевая цена основана на простом среднем целевого мультипликатора EV/EBITDAR 2018П 5,5x (5x ранее) и P/E 8x (7x).
Подписывайтесь на Financial One в соцсетях:
Facebook || Вконтакте || Twitter || Youtube