
Тикер SPB:
- Целевой уровень: $220
Коррекция в акциях Take-Two создает выгодные условия для наращивания позиций
Take-Two Interactive объявила о поглощении разработчика игр Zynga (ZNGA). Сделка обойдется приобретающей стороне в $12,7 млрд, по условиям соглашения акционеры Zynga получат $3,50 наличными и $6,36 акциями Take-Two Interactive, что в сумме составит $9,86 за бумагу ZNGA и обеспечит премию в 64%. Генеральный директор Take-Two Штраус Зельник останется главой объединенной компании, а руководство Zynga будет курировать стратегическое направление мобильных игр.
На наш взгляд, сделка выгодна обеим сторонам. Сотрудники Zynga смогут создавать новые увлекательные игры на базе тех франшиз, которыми владеет Take-Two, а акционеры Zynga получат прибыль благодаря значительной премии. В то же время цена покупки ($9,86 за акцию Zynga) достаточно привлекательна для Take-Two, так как предусматривает 20% дисконт к многолетнему максимуму, достигнутому в феврале 2021 года.
Ранее менеджмент Take-Two демонстрировал невысокую M&A-активность, неоднократно повторяя тезис о том, что компания будет приобретать только наиболее привлекательные активы. Считаем, что поглощение Zynga полностью совпадает с ранее обозначенной позицией руководства и рассматриваем сделку как стратегически оправданную для Take-Two Interactive по следующим причинам:
- Мобильные игры — самый привлекательный сегмент игрового рынка с темпами роста в 8% в ближайшие три года.
- Take-Two сможет нарастить долю выручки от мобильных игр c текущих 12% до 50% уже по итогам 2023 финансового года, что значительно снизит волатильность доходов компании, которая до сих пор сильно зависела от длительного цикла разработки игр для консолей и ПК. В результате данной трансформации эмитент привлечет более консервативных институциональных инвесторов, для которых важна стабильность финансовых результатов.
- Сокращение части административных затрат обеспечит экономию до $100 млн в год уже через два года.
- Компания сможет сгенерировать дополнительную выручку в объеме $500 млн благодаря реализации ряда инициатив, в числе которых создание новых кроссплатформенных игр, обмен опытом между командами разработчиков, а также географическая экспансия.
- В результате объединения показатель Net Bookings (скорректированная выручка) будет расти в среднем на 14% в течение трех лет (по оценкам менеджмента), что выше среднего показателя по отрасли. При этом прогноз не учитывал возможность увеличения выручки на $500 млн. Согласно данным FactSet, доля компании Take-Two на глобальном игровом рынке в результате поглощения увеличится с 2,6% до 4,2%.
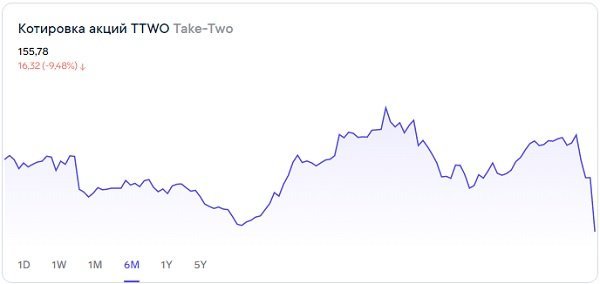
После объявления о слиянии 10 января акции Take-Two потеряли 13%, что мы считаем неоправданной реакций, которая, впрочем, может объясняться следующими причинами:
- Для частичного финансирования сделки Take-Two придется привлечь кредит объемом $2,7 млрд, что, однако не помешает объединенной компании сохранить финансовую гибкость и низкую долговую нагрузку.
- Это очень крупная сделка, что может создать определенные трудности при интеграции. Некоторые инвесторы сомневаются в том, что она будет проведена успешно, однако мы хотели бы отметить большой опыт топ-менеджмента объединенной компании, что существенно снижает риски.
- Часть инвесторов Take-Two полагает, что вследствие объединения компаний разработка очень ожидаемой игры GTA 6 затянется и релиз будет сдвинут на более поздний срок. Впрочем, официальных комментариев на этот счет не поступало, дата выпуска пока неизвестна. На наш взгляд, сделка по объединению с Zynga вряд ли помешает внутренним планам Take-Two в отношении GTA 6.
Как следствие, мы сохраняем целевую цену по акциям TTWO на уровне $220 и отмечаем значительный апсайд на горизонте года. Коррекция в бумагах, с нашей точки зрения, создает выгодные условия для наращивания позиций, поскольку соотношение риска и прибыли на текущих ценовых уровнях весьма привлекательно (потенциально 1:4).