Что купить

Что ожидать от акций Delta Air Lines до конца года

Что ожидать от акций Delta Air Lines до конца года
3928

Тикер SPB: DAL

  • Целевой уровень: $34
  • Ограничение убытка: $26,5
  • Горизонт инвестирования: 2 месяца
Хотите быть в курсе самых важных инвестиционных событий – подписывайтесь на наш telegram-канал t.me/financial_one

Инвестиционная идея – Delta Air Lines. 

Начинается сезон отчетов, в рамках которого Delta Air Lines (DAL) отчитывается одной из первых среди авиакомпаний. Ожидается, что отчетность за III квартал будет сильной. Конкуренты, такие как United Airlines (UAL) и American Airlines (AAL), уже представили свои гайденсы на отчетный квартал, в рамках которого заметны улучшения, как минимум показателя выручки. UAL декларировала в том числе улучшение пропускной способности (ASM) и операционной рентабельности. Давление топливных цен на маржу в отчетном квартале уменьшилось, при этом рынок продолжает фиксировать повышенный спрос на пассажирские перевозки, в первую очередь международные: согласно данным Hopper Price Tracker, цены на внутренние перевозки стабилизировались около отметки 2019 года, а цены международных перевозок продолжают расти. CDC недавно отменило требование уведомления о состоянии здоровья, что также поддержит международный трафик. 

Согласно данным TSA, пассажирский поток в аэропортах США в последнее время вплотную приблизился к доковидному уровню. Сейчас опасения по поводу рецессии сдерживают рост котировок, однако макроданные пока что не указывают на достаточную вероятность того, что ее стоит ожидать в текущем году. Рынок труда в отрасли постепенно восстанавливается, несмотря на структурный недостаток пилотов, что может быть компенсировано оптимизацией расписания в дальнейшем и повышением укомплектованности рейсов. Компания сможет уверенно пережить возможную повышенную волатильность на рынке нефти до конца года, поскольку владеет собственным НПЗ.

Сейчас форвардные мультипликаторы, такие как P/S и EV/EBITDA, вернулись к своим нормальным диапазонным уровням и выглядят привлекательно с учетом устойчивого потребительского спроса на авиаперевозки (текущий NTM P/S 0,4x против медианы 0,77x, текущий NTM EV/EBITDA 5,7x против медианы за пять лет 5,9x).

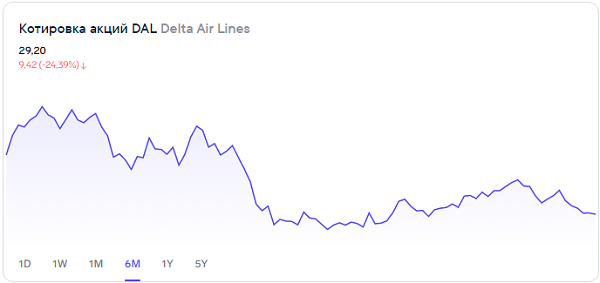
Технически уровень цены выглядит достаточно привлекательным, поскольку стоит около сильного горизонтального уровня в $29. После падения в 2020 г. котировки смогли восстановиться до середины коронавирусного гэпа, однако не смогли удержаться, притом что сейчас компания имеет положительную операционную рентабельность. Сезонно октябрь-декабрь являются позитивными месяцами для акции.

Краткосрочная целевая цена акции в следующие два месяца – $34, что с текущей ценой $28,8 подразумевает апсайд 18%. Стоп-лосс рекомендуется установить на уровне $26,5.


Куда вложить деньги в 2018 году, или криптовалюту не предлагать

Осторожно, мошенники! Какие документы нельзя доверять посторонним

Как выбрать негосударственный пенсионный фонд. Пошаговая инструкция

Загрузка...

Вернуться в список новостей

Комментарии (0)
Оставить комментарий
Отправить
Новые статьи
  • Российский рынок перешел в стадию коррекции от июньских пиков
    Елена Кожухова, аналитик ИК «ВЕЛЕС Капитал» 29.10.2026 19:05
    34

    Российский рынок акций к окончанию основной сессии ускорил коррекционное снижение, ожидая новых сигналов со стороны геополитики и реагируя на корпоративные истории. Индекс Мосбиржи к 18:30 мск снизился на 1,45%, до 2489,85 пункта. Индекс РТС упал на 1,22%, до 972,18 пункта, получив поддержку со стороны валютного фактора.more

  • “Черкизово” почти удвоило чистую прибыль благодаря росту дивидендов дочерних компаний
    Владимир Чернов, аналитик Freedom Global 29.10.2026 18:45
    83

    “Группа Черкизово” за 9 месяцев 2026 года увеличила выручку по РСБУ на 47,7% г/г, до 29,4 млрд рублей. Прибыль от продаж выросла на 91,7%, до 19,32 млрд рублей, а чистая прибыль увеличилась на 90,2%, до 16,94 млрд рублей. Прибыль до налогообложения достигла 17,25 млрд рублей против 8,87 млрд рублей годом ранее. Результаты оцениваем положительно, однако столь существенный рост прибыли связан прежде всего с увеличением поступлений от дочерних компаний.more

  • Недельная инфляция ускорилась, но годовой рост цен продолжил замедляться
    Владимир Чернов, аналитик Freedom Global 29.10.2026 18:15
    130

    По данным Росстата, с 20 по 26 октября потребительские цены в России выросли на 0,08% против 0,05% неделей ранее и 0,11% двумя неделями ранее. С начала октября инфляция составила 1,14%, а с начала года достигла 6,24%. При этом в годовом выражении рост цен, по оценке Минэкономразвития, замедлился с 7,15% до 7,11%.more

  • Meta увеличивает допэмиссию акций ради развития ИИ
    Сакен Исмаилов, аналитик Freedom Global 29.10.2026 17:49
    151

    Meta (признана в РФ экстремистской и запрещена) планирует привлечь до $97,5 млрд через выпуск 40 млн обыкновенных акций класса A на сумму $25 млрд, обязательно конвертируемых привилегированных акций на $12,5 млрд и неголосующих акций класса C на сумму до $60 млрд. Данный капитал планируется направить на дальнейшее развитие ИИ инфраструктуры. Интерес к дополнительному размещению уже выразили Nvidia, готовая вложить $3 млрд, AMD, на сумму $1 млрд, и Broadcom, на сумму также $1 млрд.more

  • ДОМ.РФ увеличил прибыль почти на 40% и сохраняет высокую рентабельность
    Владимир Чернов, аналитик Freedom Global 29.10.2026 17:24
    138

    “ДОМ.РФ” в 3 квартале 2026 года увеличил чистую прибыль по МСФО на 25,5% г/г, до 29,1 млрд рублей. По итогам 9 месяцев прибыль выросла на 38,6% г/г, до 86,3 млрд рублей, а рентабельность капитала (ROE) достигла 23,6%. Активы компании с начала года увеличились на 17,4%, до 7,54 трлн рублей, собственный капитал на 7,6%, до 505,5 млрд рублей.more