
Александр Осин, аналитик управления торговых операций на российском фондовом рынке «Фридом финанс»
Акции «Ленты» утром прибавили 5% под влиянием новости о покупке компанией розничной сети Billa.
Однако рост достаточно быстро сменился сравнительно активной фиксацией прибыли, хотя эти бумаги и остались в лидерах повышения.
Учитывая убыточность бизнеса Billa в последние годы, а также его малый (по сравнению с оборотами «Ленты») объем, мы полагаем, что прирост прибыли «Ленты» будет относительно небольшим и составит 5-10% без учета эффекта синергии от слияния.
Указанный эффект, согласно консенсусу рынка, обеспечит повышение выручки объединенного ретейлера на 5–25%, однако, учитывая убыточность бизнеса Billa, мы считаем, что прирост показателей новой компании наиболее точно отражают минимальные значения в рамках данного диапазона оценок.
Елена Кожухова, аналитик ИК «Велес капитал»
Расписки «Ленты» в среду резко выросли, но к середине сессии отступили от максимумов дня, на фоне новостей о намерении купить супермаркет Billa в России за 215 млн евро. Сделка должна быть одобрена ФАС.
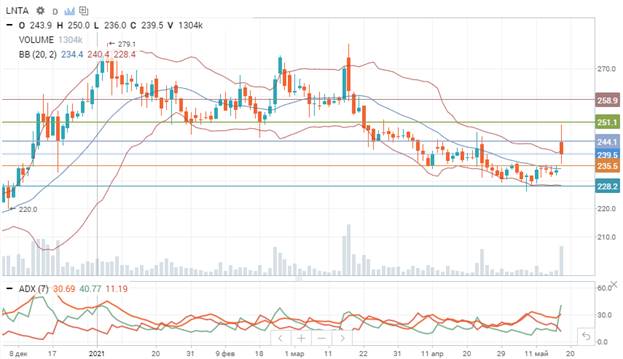
C технической точки зрения расписки «Ленты» в среду на повышенных объемах поднимались до максимума с конца марта (250 рублей), но пока воздержались от штурма долгосрочного сопротивления 251 рубль.
ADX дневного графика указывает на смену краткосрочного тренда на восходящий, но, вероятно, бумагам перед развитием повышения еще понадобится снять перекупленность: не исключена коррекция в район 240 рублей и 235,50 рубля (полосы Боллинджера).
Выше указанных отметок, однако, имеет смысл сохранять длинные позиции, а выше 251 рубль можно рассчитывать на возвращение в район 270-280 рублей.
Алексей Павлов, главный аналитик «Открытие брокер» по российскому рынку
Ритейлер «Лента» покупает сеть супермаркетов «Билла Россия» за 215 млн евро.

В результате сделки общая доля «Ленты» на рынке продуктового ритейла Москвы и Московской области составит приблизительно 3%, сообщила компания. «Лента» планирует интегрировать в свою сеть 161 приобретенный супермаркет, логистическую инфраструктуру и сотрудников «Билла Россия». После интеграции торговая марка «Билла Россия» прекратит свое существование. По планам сделка будет закрыта этим летом, если ее одобрит ФАС.
Сегодняшний взлет расписок Ленты связан с новостью о покупке ритейлером сети супермаркетов Billa. На наш взгляд, такая динамика излишне эмоциональна и не имеет фундаментальных оснований. Вполне вероятно, что бумаги в скором времени скорректируются вниз, как этот случилось с акциями „Магнита“. Существенно потенциала у расписок Ленты мы на годовом горизонте не наблюдаем. Акции «Магнита» представляются более интересным вложением, которые к тому же предлагают инвесторам дивидендную доходность, близкую к двузначной.
Напомним, вчера стало известно, что «Магнит» покупает бизнес другого продовольственного ритейлера – «Дикси» – за 92,4 млрд рублей. В общем «Магнит» покупает 778 тысяч квадратных метров «магазинов у дома» и 76 тысяч квадратных метров магазинов формата «суперстор». 5 распределительных центров (189 тысяч квадратных метров) в Москве, Санкт-Петербурге и Челябинской области. «Магнит» сразу предупредил, что покупка «Дикси» не повлияет на дивиденды. При этом ритейлер сохраняет годовой план по открытию собственных магазинов.
Также напомним, что в марте совет директоров «Ленты» рекомендовал акционерам не выплачивать дивиденды по итогам 2020 года. Вопрос о распределении прибыли и убытков по итогам 2020 года будет рассматриваться 10 июня на годовом собрании акционеров.
Финансовый директор компании Руд Педерсен подчеркивал, что в текущем году компания хочет потратиться на развитие. Соответственно, покупка сети «Билла» теперь раскрывает смысл его слов.
«Лента» приобретает сеть супермаркетов Billa Russia за 215 млн евро, ждет больше M&A
Один из крупнейших российских продовольственных ритейлеров Лента объявил о приобретении сети супермаркетов Billa Russia за 215 миллионов евро, расширив присутствие на рынке Москвы и Московской области.
По словам финансового директора компании, Лента видит процесс консолидации сектора и намерена и дальше в нем участвовать.
Акции «Магнита» растут на новости о покупке сети «Дикси»
Сеть из 2 651 магазина площадью 854 тысяч кв. м приобретается за 92,4 млрд рублей (108 тысяч рублей кв. м.).
Сам «Магнит» в 9 раз крупнее, он насчитывает свыше 21 тысячи магазинов площадью 7,5 млн кв. м. Рыночная капитализация составляет около $7 млрд (517 млрд рублей).
Чистый долг «Магнита» составлял на конец прошлого года 121,4 млрд рублей (по стандартам МСФО16 с учетом арендных обязательств долг оценивается в 479 млрд рублей, что соответствует нагрузке 1,1х EBITDA. Для финансирования покупки компании придется занять 60-80 млрд рублей. Таким образом, после покупки долговая нагрузка не превысит 2х EBITDA.