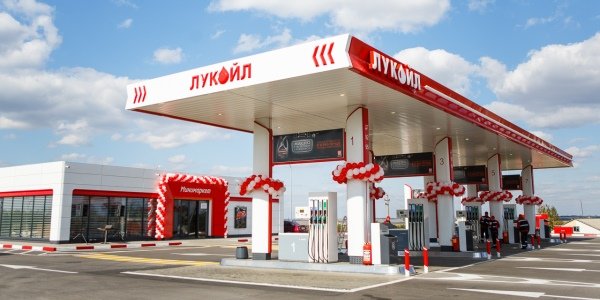

Мы отмечаем взвешенную дивидендную политику компании, жесткий контроль над затратами и очень консервативный баланс. Хотя акции компании не являются особенно дешевыми (наша РЦ предусматривает коэффициент EV/EBITDA 2020П и 2021П 4,3x, что примерно соответствует средним мультипликаторам по отрасли), мы считаем, что отношение риска к доходу пока еще привлекательно: на наш взгляд, доходность на инвестированный капитал «Лукойла» составит примерно 13% в среднесрочной перспективе (против примерно 10% в 2014-2018 гг.) на фоне улучшения рентабельности примерно на 1 п. п. и контроля размером инвестированного капитала в абсолютном выражении.
При этом мы также отмечаем отсутствие возможностей по органическому росту в России. Акции «Лукойла» – наша предпочтительная защитная инвестиция в секторе.
Новая дивидендная политика свидетельствует о приверженности компании своим обязательствам. 16 октября совет директоров «Лукойла» одобрил принципы новой дивидендной политики, которая предусматривает выплату «как минимум» 100% скорректированного свободного денежного потока, с учетом уплаченных процентов, погашения обязательств по аренде, а также расходов на приобретение акций.
Хотя это решение как таковое не привносит сильных изменений в политику по распределению капитала, оно обеспечивает гораздо большую прозрачность в этой области.
Увеличение дивидендных выплат и контроль над издержками поддерживают ROIC на двузначном уровне. Новая дивидендная политика ограничивает размер инвестированного капитала, что в сочетании с постоянным контролем над издержками, который демонстрирует менеджмент, будет сдерживать рост инвестированного капитала, что приведет к ощутимому ускорению возврата на инвестиции.
Консервативный баланс. У «Лукойла» одна из самых низких долговых нагрузок в отрасли («чистый долг/LTM EBITDA» равен всего 0,1x на конец 3К19), что значительно снижает риски при неблагоприятной макроэкономической конъюнктуре.
Для расчета целевой цены мы используем модели ДДП и ДД, в базовом сценарии предполагая цену на нефть в размере $60 Brent и курс рубля на уровне 65 за доллар. Мы также смотрим на прогнозные доходности EBIT/NOPAT и ожидаемый рост.
Наша РЦ, которая составила 7 061 рубль за акцию, получена как средняя величина 4 точечных оценок ДДП и основывается на сценариях цены Brent в диапазоне от $50 до $65 и соответствующих курсах рубля к доллару, что дает расхождение примерно в 200 рублей за баррель в цене на нефть на каждые $5 увеличения цены Brent (базовый сценарий предполагает Brent/RUB в 60/65, три других сценария составляют 50/70, 55/67, and 65/63).
Топ-5 позиций в портфеле Уоррена Баффета
Уоррен Баффет, несомненно, является самым влиятельным инвестором в современной истории, за действиями которого внимательно наблюдает весь рынок.В конце концов, вряд ли кто-то сможет похвастаться таким же умением с легкостью создавать портфель, превосходящий по своей динамике индекс S&P 500. В общем, неудивительно, что участники рынка жаждут перенять мастерство Баффета, анализируя его действия и стараясь ухватить хоть маленький кусочек гениальности легендарного инвестора.
Несмотря на столь масштабный успех, инвестиционная модель Баффета всегда была прозрачной, прямой и последовательной. По сути, он инвестирует в справедливо оцененные «голубые фишки», выплачивающие большие дивиденды и отличающиеся сильным финансовым состоянием. Баффет покупает акции таких компаний с намерением удерживать их в течение длительного времени.
Ниже расскажем о пяти фирмах, бумаги которых занимают наибольшую часть в портфеле Berkshire Hathaway.