Экспертиза / Financial One

«Финам» про потенциал роста в 26,7% у Lockheed Martin

«Финам» про потенциал роста в 26,7% у Lockheed Martin Фото: facebook.com
1689

Аналитики ГК «Финам» актуализировали оценку акций Lockheed Martin – компании оборонного сектора США, крупнейшего в мире поставщика военной техники. 

Портфель заказов по итогам 2018 года вырос на 23,7% и достиг рекордного значения $130,5 млрд. 

Выручка за четвертый квартал выросла на 4,20%, а чистая прибыль составила $1,253 млрд. На основании этого по акциям компании подтверждается рекомендация «покупать» со среднесрочным потенциалом роста 26,7%.

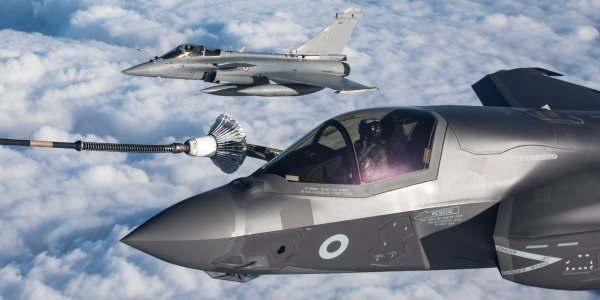
Американское министерство обороны продолжает являться главным заказчиком для компании, сохраняя долю более 75%. Lockheed Martin по-прежнему выигрывает большинство тендеров на поставку истребителей, вертолетов и другого вооружения. Это стало возможным благодаря тому, что менеджмент компании пошел на уступки Дональду Трампу и снизил стоимость производства истребителей F-35. За прошедший год компания продала 91 машину под маркой F-35. 

Lockheed Martin Corporation опубликовал финансовые результаты за четвертый квартал и весь 2018 год. Выручка за год поднялась на 4,2% и составила $14,41 млрд по сравнению с $13,84 млрд годом ранее, в то время как аналитики в среднем ожидали $13,82 млрд. Выручка выросла в трех из четырех сегментов бизнеса. Так, доходы в сегменте авиационного бизнеса (Aeronautics) благодаря высокому спросу на истребители увеличились на 4% до $5,88 млрд. 

Выручка подразделения по производству ракет и оружия (Missiles and Fire Control) подросла на 22%, до $2,43 млрд за счет увеличения продаж ракет. Доходы аэрокосмического подразделения подросли на 2% до $2,49 млрд благодаря ряду новых правительственных программ. 

Чистая прибыль в отчетном периоде составила $1,253 млрд или $4,39 на одну акцию по сравнению с прошлогодним убытком $744 млн или $2,6 на акцию, что совпало с ожиданиями аналитиков.  

Дивидендная доходность акций Lockheed Martin составляет 3%, тогда как среднерыночное значение – 2,1%. Отметим, что компания стабильно повышает дивиденды на протяжении 15 лет. 

«С учетом вышеизложенного мы подтверждаем рекомендацию «покупать» по бумагам Lockheed Martin с целевой ценой $370 и годовым потенциалом роста в 26,7%», – говорит ведущий аналитик ГК «Финам» Вадим Сысоев.

10 «голубых фишек» для покупки в 2019 году


Вернуться в список новостей

Комментарии (0)
Оставить комментарий
Отправить
Новые статьи
  • Российский рынок завершает неделю ростом
    Гудым Кристина, аналитик ФГ «Финам» 09.10.2026 19:45
    1119

    В пятницу, 9 октября, рынок завершает основную сессию в «зеленой» зоне. Индекс МосБиржи растет на 0,38% до 2321,11, индекс РТС растет на 0,98% до 861,20.more

  • ПАО «ГЛОРАКС» - привлекательная инвестидея в секторе недвижимости
    Наталья Мильчакова, ведущий аналитик Freedom Global 09.10.2026 19:23
    1664

    9 октября на умеренно растущем российском фондовом рынке в лидеры роста вышли акции ПАО «ГЛОРАКС», подорожавшие на 6,8% до 40,79 руб. за акцию.more

  • У фондового рынка есть запас прочности
    Наталья Мильчакова, ведущий аналитик Freedom Global 09.10.2026 18:45
    1659

    В пятницу, 9 октября, российский фондовый рынок, открывшись в пятницу очень слабым и неуверенным ростом, во второй половине дня всё-таки «прибавил газу» - покупки недооценённых акций стали более уверенными. Номинированный в рублях индекс Мосбиржи к вечеру вырос на 0,47%, поднявшись снова выше 2320 пунктов, а долларовый РТС – на 0,46%.more

  • Курс рубля теряет импульс роста
    Дмитрий Бабин, эксперт по фондовому рынку «БКС Мир инвестиций» 09.10.2026 17:59
    1661

    Рубль поначалу дешевел к юаню, но вскоре восстановился и переписал максимум нескольких предыдущих дней. Однако в середине торгов российская валюта вновь сдала позиции, растеряв почти все достижения пятницы.more

  • Рост расходов и экономия посетителей заставляет рестораторов закрывать нерентабельные заведения
    Владимир Чернов, аналитик Freedom Global 09.10.2026 17:30
    1493

    С января по сентябрь число ликвидированных компаний из сферы общепита увеличилось на 15% год к году, до 28 тыс. компаний и ИП. В первую очередь это связано с ростом налоговой нагрузки, повышением затрат на продукты, зарплаты и аренду, а также с тем, что посетители сейчас тоже стали чаще экономить на ресторанах, из-за чего повышать цены без потери клиентов становится сложнее, поэтому владельцы и закрывают нерентабельные точки. Дорогие кредиты также мешают еще и открывать новые заведения.more