
ТМК (TRMK) представила на уровне ожиданий рынка финансовые результаты за 9 месяцев 2021 года.
Внимание инвесторов было приковано к тому, как изменится вектор развития компании после мартовского приобретения 86,54% акций ПАО «Челябинский трубопрокатный завод». Интерес к компании также был обусловлен развитием ситуации касательно будущей дивидендной политики. Напомним, что выдвинутое предложение 30 июля 2021 года о выплатах дивидендов по результатам шести месяцев 2021 года в размере 17,71 рублей на акцию вызвало бурный рост котировок компании. Мы обновляем рекомендацию по бумагам на «держать» с целевой ценой 100 рублей за акцию.
Деятельность компании ТМК является частным случаем сталелитейной отрасли. Данная индустрия, как известно, вышла на пиковые значения с начала 2021 года на фоне китайского бума в потреблении стали. Трубопрокат же следовал мировой конъюнктуре, однако столкнулся с рядом осложнений: импортные пошлины, вводимые западными странами, замедление потребления ввозимых труб для строительства, подкрепленное общемировым замедлением спроса на недвижимость. Отметим, что большая часть заказов ТМК была исполнена в течение 2 квартала 2021 года, теперь же вектор развития прикован к прояснению ситуации с «Пакистанским потоком».
Следуя за ростом потребления в Европе (выручка Европейского дивизиона выросла на 43% по сравнению с аналогичным периодом) прошлого года, ТМК продемонстрировала хорошие операционные показатели в годовом выражении, однако этому в большей степени способствовала консолидация с ЧТПЗ и избавление от ряда неликвидных активов (например, дочерней компании IPSCO в Америке). Так, общее производство увеличилось на 34,9% год к году.
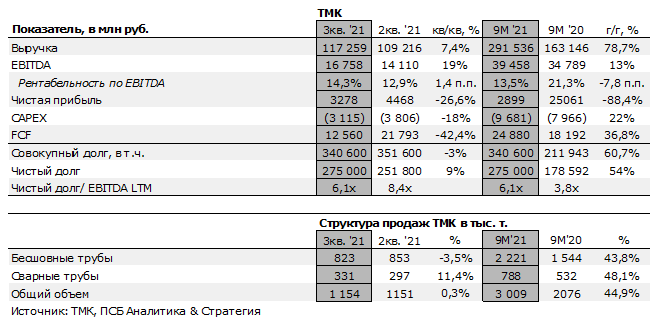
Выручка ТМК за 9 месяцев 2021 года выросла на 78,7% год к году в связи с благоприятной ценовой конъюнктурой рынков сбыта и за счет консолидации с ЧТПЗ и еще рядом трубопрокатных организаций. Отметим, что в 3 квартале компания сотрудничала с крупными компаниями как PepsiCo (реализация баллонов для использования при производстве безалкогольных газированных напитков) и заключила долгосрочные контракты по «Сахалин-2» и с «Туркменгазом». EBITDA выросла на 13,0% год к году за 9 месяцев 2021 года – до 39,5 млрд рублей вслед за выручкой на фоне заключения значимых контрактов по поставке труб нефтегазовой отрасли. Показатели по EBITDA стали рекордно высокими для компании. Относительно 9 месяцев прошлого года основным драйвером стало приобретение ЧТПЗ, что позволило поставлять на внутренний рынок большее количество продукции. Рентабельность упала с 21,3% до 13,5%, что обусловлено ростом издержек компании ввиду консолидации.
Свободный денежный поток по сравнению с 9 месяцев 2020 года увеличился с 18192 млн рублей до 24880 млн рублей (на 7,3 %), на фоне заметного роста показателя CAPEX ввиду расширения мощностей на купленных многочисленных активах в 2020 году.
Издержки компании выросли на 51% год к году на фоне расширения производственных мощностей, а также их модернизации. Так, средняя стоимость производства 1 тонны труб выросла на 22% год к году – до 75000 рублей за тонну, что является приемлемым показателем в сегменте.
Из настораживающих фактов отметим сокращение чистой прибыли компании на 88,4% год к года на фоне высокой долговой нагрузки. Чистый долг TMK по итогам 9М 2021 года составил 275 млрд рублей, а долговая нагрузка (чистый долг/EBITDA) составила 6,1х, что является крайне высоким показателем для отрасли. Нагрузка, тем не менее, сократилась на фоне благоприятно сложившейся конъюнктуры на рынке стальных труб, однако приобретение новых предприятий и поглощения ЧТПЗ, у которой наблюдалось 140,2 млрд рублей обязательств на момент приобретения, оказывают сильное давление на показатели компании.
Мы оцениваем результаты ТМК как нейтральные и отдельно следим за ее дивидендной политикой, которая, скорее всего, будет озвучена в 2022 году. Предыдущие дивиденды являлись рекордными для компании (17,7 рубля на акцию), доходность увеличена фактически в 2 раза: при котировках на момент объявления составляла 16,5% (в 2020 году дивиденд был равен 9,67 рублей на акцию).
Компания ожидает, что спрос на трубы со стороны российских компаний топливно-энергетического комплекса сохранится на стабильном уровне на фоне продолжения развития новых энергетических месторождений. Ожидается, что восстановление спроса в машиностроительной отрасли, включая энергетическое машиностроение, будет способствовать росту реализации в сегменте труб промышленного назначения. Также уровень потребления труб промышленного назначения на европейском рынке будет постепенно восстанавливаться после отмены массовых ограничительных мер в связи с пандемией COVID-19, а также гос. поддержки бизнесу в ЕС.
Акции компании преодолели в сентябре наш целевой уровень в 120 рублей и на текущую дату стоят около 77,7 рублей ввиду ухудшения сантимента на глобальных рынках, а также нисходящего тренда на рынке труб, следующего за ценами на сталь.
Мы считаем, что нисходящий тренд может продолжиться вплоть до окончания февральских Олимпийских игр, однако компания может преподнести приятный сюрприз в виде новых высоких дивидендов. Мы рекомендуем «держать» акции компании с целевой ценой 100 рублей за акцию.
К чему должен быть готов начинающий инвестор
О том, к чему следует готовиться людям, собирающимся начать инвестировать, рассказал Fomag.ru Максим Ульянов, независимый финансовый эксперт и инвестор.
Далее делимся мнением эксперта от первого лица.
То, что люди задумываются об инвестировании – хорошее движение. У многих правильный посыл, а именно накопление на пенсию, образование детей и какие-либо другие цели.
Единственное, что лично меня пугает, так это количество новых инвесторов, которые пришли на рынок за последние полтора года. Если посмотреть на последнюю статистику по количеству открытых брокерских счетов, она выросла в 2,5 раза с 6 млн и превысила сейчас 15 млн. Проблема в том, что у многих людей формируются неправильные ожидания от рынка – будто это такой верный способ зарабатывать 30% годовых с минимальным риском.