Экспертиза / Financial One

«Велес Капитал» указал на фаворита среди ОФЗ

«Велес Капитал» указал на фаворита среди ОФЗ Фото: facebook.com
2918
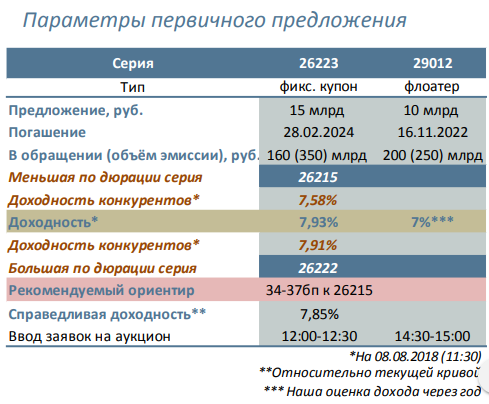
Сегодня Минфин делает ставку на классические ОФЗ с постоянным и переменным купоном: 5-летние 26223 на 15 млрд рублей и 4-летние 29012 на 10 млрд рублей.

Последний раз облигации размещались 25 июля и 20 июня по средневзвешенной доходности 7,69% (7,92% на момент написания) и средневзвешенной цене 101,72% (100,6% на момент написания) соответственно. По итогам недели кривая ОФЗ сдвинулась вверх на 10-25 б.п. и продемонстрировала одну из наихудших результатов в секторе EM, слабее двигались Турция и Венгрия.

Торговые обороты за аналогичный период демонстрировали неоднородный характер, однако активность преимущественно преобладала на сроке 5-10 лет в период отрицательной коррекции.

Перед началом аукциона основными движущими факторами выступают внешние новости, связанные с санкционной риторикой относительно России. На открытие рынка суверенные обязательства дешевеют на среднем и дальнем участках, при этом серии 26221 и 26225 закрепились выше 8%.
Screeо76.png

Ухудшение аппетита к риску может ограничить интерес инвесторов, однако минимальный дисконт среднесрочных выпусков против длинных может стать драйвером для покупок со стороны локальных игроков. На предстоящем аукционе мы советуем покупать 26223, тогда как 29012 с потенциальным доходом через год в размере 7% (наша оценка) проигрывает доходности коротких ОФЗ и КОБР.

Screтен.png

Серия 26223 торгуется перед аукционом с премией к меньшему конкуренту по дюрации 26215 в размере 34 б.п., что является одним из самых широких разниц на всей кривой. В случае осторожного восстановления кривой с точки зрения DV01 это лучшее решение. Рекомендуем покупать с премией против 26215 в размере 34-37 б.п.

Почему доходность по облигациям Минфина не удержится выше 8%

«Атон» назвал дивидендные истории с доходностью 9-13% годовых


Вернуться в список новостей

Комментарии (0)
Оставить комментарий
Отправить
Новые статьи
  • Инвесторы не ждут сюрпризов от ЦБ РФ, рубль укрепляется
    Елена Кожухова, аналитик ИК «ВЕЛЕС Капитал» 22.10.2026 19:40
    273

    Российский рынок акций к окончанию основной сессии не показал единой динамики, сохраняя склонность к коррекции от достигнутых ранее на неделе локальных максимумов в рублевом сегменте. Индекс Мосбиржи к 18:45 мск снизился на 0,72%, до 2429,31 пункта. Индекс РТС увеличился на 0,32%, до 943,34 пункта, получив поддержку со стороны валютного фактора и обновив очередной пик с начала июля.more

  • Российский рынок корректируется перед заседанием ЦБ
    Егор Вершинин, аналитик ФГ «Финам» 22.10.2026 19:23
    386

    Российский рынок акций корректируется в преддверии заседания ЦБ 23 октября. По мнению Ольги Беленькой, руководителя отдела макроэкономического анализа ФГ «Финам», регулятор, вероятно, сохранит ключевую ставку на уровне 14%, но может повысить прогноз по ставке на 2027-2028 годы.more

  • Фондовый рынок ждёт конкретики
    Наталья Мильчакова, ведущий аналитик Freedom Global 22.10.2026 18:50
    358

    В четверг, 22 октября, российский фондовый рынок весь день умеренно снижался. Номинированный в рублях индекс Мосбиржи к вечеру понизился на 0,7%, опустившись чуть ниже 2430 пунктов, а долларовый РТС - на 0,65%.more

  • Банки чего-то ждут: почему крупнейшие банки начали повышать ставки по вкладам ещё до решения ЦБ РФ
    Наталья Мильчакова, ведущий аналитик Freedom Global 22.10.2026 18:30
    406

    На протяжении последних трёх декад, по данным финансовых маркетплейсов, средняя максимальная ставка по вкладам держится стабильно — на отметке 13,05%. При этом ряд банков из топ 10, включая Газпромбанк, Альфа Банк, ДОМ.РФ и ПСБ, даже пошли на повышение ставок.more

  • ММК. Операционные результаты (3К26)
    Василий Данилов, ведущий аналитик ИК «ВЕЛЕС Капитал» 22.10.2026 18:10
    381

    ММК представил сильные операционные результаты за 3-й квартал 2026 г. Компания значительно нарастила выплавку стали и продажи металлопродукции за счет завершения ремонтов в доменно-конверторном переделе и восстановления внутреннего спроса на стальную продукцию. При этом мы отмечаем, что ММК обладает значительным потенциалом роста выпуска стали с текущих 10,7 млн до 16,5 млн т в случае выхода магнитогорской и турецкой площадок на полную мощность. Наша рекомендация для бумаг ММК – «Покупать» с целевой ценой 29,2 руб.more