
Обсудили алюминий и уголь с начальником аналитического отдела ИК «Риком-траст» Олегом Абелевым.
Далее делимся мнением эксперта от первого лица.
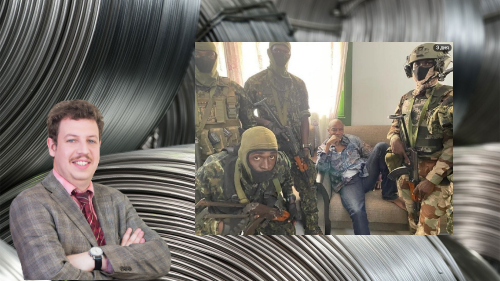
Когда происходит военный переворот в стране, которая контролирует 20% мирового запаса бокситов, это не может быть просто интересной новостью. Во-первых, перед нами стоит вопрос политический. Надо понимать, какие бы реакционные власти ни пришли в кабинет правительства Гвинеи, они прекрасно понимают, что основной источник дохода страны, – экспорт основного сырья для производства алюминия и разработка бокситовых руд компаниями, которые частично перечисляют доходы в бюджет республики.
Можно по-разному относиться к политическим режимам в Африке и их устойчивости, но понятно, что даже та правящая верхушка, которая установится в Гвинее после переворота, кормится за счет бокситов и алюминия. Рано или поздно новые власти, вне зависимости от желания, начнут договариваться с крупнейшими компаниями мира, разрабатывающими бокситовые руды в стране.
Если рассматривать данный вопрос с экономической стороны, то рост цен на алюминий – это сугубо краткосрочная история, и ничего хорошего для компаний в этом нет. Для них такие меры, как национализация активов или закрытие границ, являются некомпенсируемыми затратами, ведущими к снижению прибыли, дивидендных выплат.
Поэтому стоит надеяться, что холодный разум победит горячие сердца, и новые власти поймут, что без доступа иностранных компаний не будет денег ни на развитие инфраструктуры, ни на существование самой страны, так как доходные части бюджета просто исчезнут. Мне хотелось бы верить, что в долгосрочной перспективе вся ситуация более менее стабилизируется. Может, не сейчас и не так быстро, но на горизонте нескольких месяцев.
Полностью из акций таких компаний, как «Русал» и Alcoa, я бы не выходил. Если вы инвестировали во время переворота в Гвинее, то можно частично зафиксировать прибыль, которая была в связи с мощным ростом. Но если через 2-3 месяца ничего не поменяется, не появится никакой политической стабильности, тогда можно будет уходить из этих бумаг. Риски слишком высоки, а юрисдикция и принадлежность к какому-то географическому финансовому рынку большого значения не имеет.
Доля угля в энергетических балансах многих стран снижается, но это не значит, что она исчезла вовсе. Далеко не все государства могут себе позволить от него полностью отказаться, как от источника электроэнергии. Более того, надо понимать, что затраты на добычу угля несоизмеримо ниже, чем на газ.
Если посмотреть на мировой энергетический баланс, можно увидеть, что доля приливов, моря, гейзеров, ветра немного больше 5%, а атом, уголь и вода дают 80%. Нужно развивать альтернативные источники электроэнергии и сосредотачиваться на зеленом инвестировании. Но пока мы явно не на той стадии развития мировой энергетики, чтобы можно было сказать, что эпоха угля близка к завершению.
В целом, в последнее время угольщики в России интересны. Такие компании, как «Евраз», «Распадская» и «Мечел», любопытны не только за счет спроса на продукцию, но и за счет большого количества потенциальных событий в секторе. Это и возможная сделка по слиянию и поглощению между «Евразом» и «Распадской», и сохранение весьма щедрой дивидендной политики «Мечела».
Не стоит забывать о том, что выросли цены на коксующийся уголь в Китае: фьючерсные контракты на прошлой неделе достигли исторического максимума в 3,5 тысяч юаней за тонну. В стране продолжает расти число заболевших дельта-штаммом. Это говорит о том, что импорт коксующегося угля снижается, цены идут вверх, а требование к потреблению никто не отменял.
На фоне этого растут отчетности компаний и финансовые показатели. Например, у «Мечела» выручка выросла почти на 50%, а прибыль в 3,5 раза. Ничего удивительного: пока не будет снят навес из-за дельта-штамма в крупнейших потребителях, мы будем продолжать наблюдать рост цен.
Есть спрос на уголь, а есть на цветные и черные металлы. Это две параллельные истории. Что касается металлургов, здесь свои драйверы роста. Так уж исторически получилось, что российские металлурги являются заметными игроками на мировом рынке цветных металлов. Спрос на их продукцию не подвергается сомнению.
Что касается черных металлов, пока мы видим ярко выраженный рост спроса со стороны стран крупнейших потребителей, в частности Китая, где снижается импорт из-за увеличения числа заболевших. В общем, спрос есть как на черную металлургию, так и на цветную.
Стоит ли ожидать щедрых дивидендов в акциях электроэнергетиков
Погодные аномалии и высокая дивдоходность поддержат сектор электроэнергетики.
Аналитическое управление ФГ «Финам» представило стратегию по сектору электроэнергетики. Рекордно высокая летняя температура способствовала росту энергопотребления и увеличению экспорта российской электроэнергии. По прогнозам экспертов, энергокомпании покажут неплохие финансовые результаты, а средняя дивидендная доходность в отрасли превысит 8%. Среди российских эмитентов рекомендуется обратить внимание на акции «ФСК ЕЭС», «Интер РАО» и «Русгидро», а также на «префы» «Ленэнерго» и «МРСК Центра и Приволжья».