Экспертиза / Financial One

Почему подскочили котировки Virgin Galactic

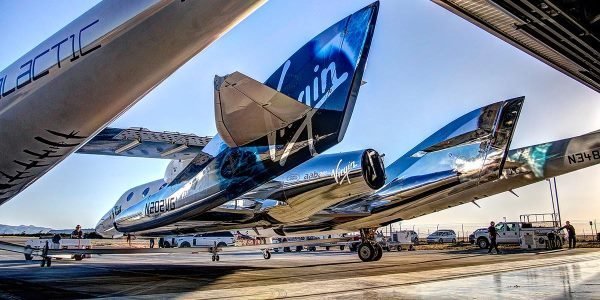
Почему подскочили котировки Virgin Galactic Фото: facebook.com
10593

Акции пионера космического туризма Virgin Galactic подскочили на 6,6% к 2 часам дня по восточному времени во вторник, когда начали укрепляться слухи о предстоящем летном испытании его космического самолета VSS Unity.

Причиной тому стала информация Investor's Business Daily (IBD) о том, что Virgin Galactic «представит обновленную информацию о своем расписании тестовых полетов на этой неделе».

Обрисовывая планы Virgin, IBD напомнила инвесторам, что в расписании компании есть еще по крайней мере четыре летных испытания, прежде чем она начнет принимать платных пассажиров на борту своего космоплана. Первым будет летное испытание с экипажем, но без пассажиров, которое обещано провести в мае. 

Будет и второе испытание без пассажиров и конкретной даты.

Космоплан лично испытает Ричард Брэнсон, основатель компании (дата этого рейса еще не объявлена). Потом Virgin выполнит миссию в сотрудничестве с итальянскими ВВС. И только после этого компания приступит к коммерческому космическому туризму.

Безусловно, все это звучит так, будто им понадобится некоторое время, чтобы завершить вышеуказанное. Многие аналитики, следящие за компанией, считают, что Virgin Galactic не начнет коммерческие операции по космическому туризму раньше 2022 года. 

К этому времени Blue Origin вполне вероятно завершит один или несколько коммерческих космических туристических полетов на борту новой ракеты Shepard.

Тем не менее, в заявлении, сделанном Virgin Galactic в понедельник, было сказано, что на самом деле «очень важно», чтобы Blue Origin преуспел. 

Даже если это будет означать, что Virgin проиграет гонку за первое место на рынке. Потому что успешные запуски Blue «нормализуют идею полета человека в космос для рынка», поощряя клиентов покупать больше билетов и у Virgin Galactic.

Акции «Магнита» растут на новости о покупке сети «Дикси»

Сеть из 2 651 магазина площадью 854 тысяч кв. м. приобретается за 92,4 млрд рублей (108 тысяч рублей кв. м.).

Сам «Магнит» в 9 раз крупнее, он насчитывает свыше 21 тысячи магазинов площадью 7,5 млн кв. м. Рыночная капитализация составляет около $7 млрд (517 млрд рублей).

Чистый долг «Магнита» составлял на конец прошлого года 121,4 млрд рублей (по стандартам МСФО16 с учетом арендных обязательств долг оценивается в 479 млрд рублей, что соответствует нагрузке 1,1х EBITDA. Для финансирования покупки компании придется занять 60-80 млрд рублей. Таким образом, после покупки долговая нагрузка не превысит 2х EBITDA.

Продолжение


Вернуться в список новостей

Комментарии (0)
Оставить комментарий
Отправить
Новые статьи
  • Российский рынок корректируется на фоне замедления экономики и фиксации прибыли
    Владимир Чернов, аналитик Freedom Global 29.10.2026 13:57
    12

    Индекс Мосбиржи днем 29 октября снижается на 0,85%, до 2504,98 пункта, РТС также теряет 0,85%, опускаясь до 975,85 пункта, а индекс голубых фишек снижается на 0,85%. После четырех дней роста российский рынок перешел к коррекции на фоне фиксации прибыли инвесторами и слабой макроэкономической статистики. При этом индекс Мосбиржи пока удерживается выше отметки 2500 пунктов.more

  • ФРС оставила ставку без изменений, готовясь к возможному ужесточению из-за инфляции
    Ольга Беленькая, руководитель отдела макроэкономического анализа ФГ «Финам» 29.10.2026 13:34
    94

    Заседание ФРС 27-28 октября прошло достаточно ожидаемо для рынков. ФРС сохранила процентную ставку по федеральным кредитным средствам (federal funds rate) в диапазоне 3,75-4% годовых после ее первого за 3 года повышения на сентябрьском заседании. Решение было принято 10 голосами против 2: президент ФРБ Кливленда Бет Хаммак и член совета управляющих ФРС Лиза Кук выступили за повышение ставки на 25 б.п. more

  • X5 наращивает выручку быстрее прибыли
    Владимир Чернов, аналитик Freedom Global 29.10.2026 13:03
    109

    “Корпоративный центр ИКС 5” в 3 квартале 2026 года увеличил выручку на 13% г/г, до 1,31 трлн рублей. Продажи сопоставимых магазинов выросли на 7,4%, выручка “Чижика” - на 34,5%. Скорректированная EBITDA до применения IFRS 16 прибавила 17,9%, до 87,4 млрд рублей, а ее рентабельность повысилась с 6,4% до 6,7%.more

  • «ФосАгро»: рост затрат на сырье и курсовые разницы оказали давление на финансовые показатели. Дайджест Fomag
    Андрей Ададуров 29.10.2026 12:30
    148

    Компания «ФосАгро» представила финансовые результаты за третий квартал и девять месяцев 2026 года, продемонстрировав рост выручки в квартальном выражении, который сопровождался увеличением затрат на сырье, финансовых расходов и отрицательными курсовыми разницами.more

  • Минфин продал ОФЗ-ПД на максимальную сумму с мая 2026 г.; данные по инфляции поддержат спрос на госбумаги
    Дмитрий Грицкевич, Управляющий по анализу банковского и финансового рынков ПСБ 29.10.2026 11:56
    163

    В среду индекс RGBI закрепился на отметке 112,5 п., восстановившись за октябрь на 1,5 пункта. Покупки поддерживает как внешний новостной фон, так и внутренние факторы: сохранение пространства для снижения ключевой ставки в 2027 году в рамках прогнозов ЦБ и признаки замедления инфляции.more