
Давайте поговорим о безопасности. Это важная тема для каждого из нас, поскольку сообщения о новых вспышках коронавируса продолжают поступать.
Число заболевших растет на волне возобновления экономической деятельности и массовых протестов, хотя смертность от этого вируса оказалась ниже, чем первоначально предполагалось. Тем не менее социальная дистанцированность остается в порядке вещей – в качестве меры предосторожности.
Вы также можете оставаться в безопасности при инвестировании. «Безопасные» дивиденды приходят от компаний, которым удалось избежать сокращения выплат в разгар кризиса коронавируса – важный момент, поскольку многие дивидендные компании приостановили выплаты или же значительно сократили их. Кроме того, такие фирмы имеют низкие коэффициенты выплаты дивидендов, указывающие на то, что компания может легко их себе позволить.
Используя базу данных TipRanks, финансовые эксперты определили три «безопасные» дивидендные компании с доходностью выше 5%, потенциалом роста акций от 25% и рекомендациями покупать от большинства аналитиков Уолл-стрит. Это акции, которые одновременно обеспечат рост портфеля и стабильный доход, – а успех на нескольких фронтах является ключевой стратегией выживания в сложной рыночной среде.
1. Xperi Corporation
Открывает список компания из Кремниевой долины Xperi, занимающаяся лицензированием технологий. В конце прошлого года она объединилась с TiVo, предприятие получило название Xperi. Слияние было завершено 1 июня этого года. Xperi осуществляет деятельность в области коммуникаций, хранения данных, мобильных вычислений и других. Ее лицензированные продукты используются в автомобильной, визуализационной и полупроводниковой промышленности. Xperi может похвастаться рыночной капитализацией в размере $1,7 млрд, а также годовой выручкой на сумму $413,9 млн.
Сильный рост компании помог ей пережить коронавирусный шторм в первом квартале. Несмотря на последовательное падение прибыли выручка в первом квартале превзошла прогноз с большим отрывом, составив $112,8 млн. Судя по прогнозам компании, во втором квартале выручка будет находиться в диапазоне от $85 млн до $90 млн, что соответствует оценкам аналитиков.
Важным показателем являются, конечно же, дивиденды. Компания выплатила $0,20 на акцию в марте и $0,20 в мае. Xperi может похвастаться 6-летней историей поддержания дивидендных выплат – дивиденды остаются на стабильном уровне в $0,20 ежеквартально в течение последних трех лет. Коэффициент выплаты составляет всего 29%, а это свидетельствует о том, что фирма вполне может позволить себе продолжить радовать акционеров дивидендами. Доходность отличная, на уровне 5,56%.
Аналитик Craig-Hallum Ричард Шеннон считает приобретение TiVo ключевым фактором в нынешних перспективах Xperi. Он пишет: «С момента закрытия сделки акции торгуются с понижением, и с учетом такого негативного настроения мы не думаем, что потребуется много времени, чтобы акции скорректировались до более разумных оценок, как только ситуация с приобретением станет понятнее…»
Шеннон рекомендует акции к покупке, установив ценовой ориентир на уровне $20. Потенциал роста таким образом составляет 37% в течение следующего года.
Трое аналитиков Уолл-стрит единодушно советуют покупать бумаги компании. Средний ценовой ориентир равен $25,33, что указывает на значительный потенциал роста на 73%.
2. Solaris Oilfield Infrastructure
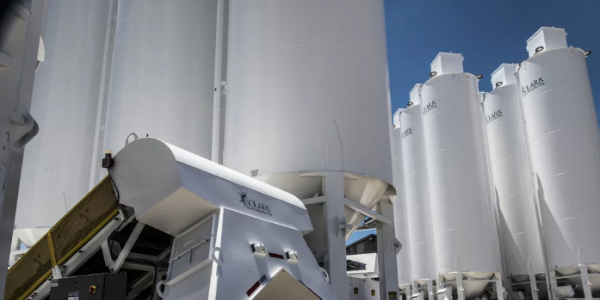
А теперь давайте перейдем к нефтяной промышленности. Solaris – это инфраструктурная компания, поставляющая оборудование и снаряжение, необходимое компаниям для добычи нефти и газа. Компания предлагает решения для бурения, заканчивания и очистки скважин, а также для обеспечения безопасности. Solaris – игрок с небольшой капитализацией, рыночная стоимость которого составляет всего $322 млн, но он гордится тем, что его продукты являются ключом к повышению эффективности в секторе добычи сланцевой нефти в Северной Америке.
Акции Solaris отстают от общих показателей рынка – стоимость бумаг компании по-прежнему находится на 45% ниже февральских максимумов. Сильные финансовые результаты за первый квартал смогли лишь частично компенсировать негативное давление на ценные бумаги. Компания сообщила о более чем $11 млн чистых денежных средств, полученных от операционной деятельности, и завершила квартал с положительным свободным денежным потоком в $11 млн. Устойчивое положение способствовало росту квартальных дивидендов фирмы, которые поддерживаются на стабильном уровне в $0,105 на акцию. Последний платеж был произведен в июне.
Solaris является публичной компанией менее двух лет – выплата дивидендов в июне была лишь седьмой по счету с момента IPO. За это время размер дивидендов был один раз увеличен и в настоящее время характеризуется низким коэффициентом выплаты в 32% и высокой доходностью в 5,9%.
Аналитик Том Карран из B. Riley FBR позитивно настроен в отношении будущего Solaris. Он отмечает следующее: «Учитывая безупречный баланс компании, высокий уровень свободного денежного потока, качественную бизнес-модель и позицию №1 на рынке, которая должна укрепляться и расти, мы продолжаем рекомендовать ее акции инвесторам, пытающимся определить победителей в американском секторе нефтепромысловых услуг».
Карран рекомендует покупать, установив ценовой ориентир в $11, который предполагает годовой потенциал роста на 56%.
Четверо аналитиков Уолл-стрит также советуют покупать, трое рекомендуют удерживать. Средний ценовой ориентир на уровне $9,07 предполагает потенциал роста на 29% в ближайшие 12 месяцев.
3. Paramount Group
Последний в сегодняшнем списке – инвестиционный траст недвижимости. Компания Paramount владеет и управляет коммерческими офисными помещениями в некоторых из самых привлекательных мест США, включая адреса на Бродвее, Авеню Америк и Пятой авеню в Нью-Йорке, Маркет Плаза в Сан-Франциско и Пенсильвания-авеню в Вашингтоне, округ Колумбия.
Качественный портфель компании позволил ей продемонстрировать небольшой рост прибыли в течение первого квартала, в то время как многие REIT оказались под давлением из-за снижения доходов, так как арендаторы и клиенты испытывали трудности с оплатой счетов. Прибыль Paramount незначительно выросла с $0,26 на акцию до $0,27 в течение квартала.
Важно отметить, что Paramount сохранила свои дивиденды. Сейчас компания ежеквартально выплачивает $0,10 на обыкновенную акцию. Дивиденды поддерживаются на этом уровне в течение последних двух лет, и коэффициент выплаты в 37% говорит о том, что фирма легко может продолжить осуществлять выплаты. Дивидендная доходность, составляющая 5,26%, выгодно отличается от доходности большинства других компаний – средняя дивидендная доходность среди S&P составляет всего 2%, а казначейские облигации в большинстве случаев приносят менее 1%.
Аналитик Блейн Хек из Wells Fargo пишет следующее: «Мы считаем, что несмотря на жесткие условия работы на рынке офисной недвижимости в Нью-Йорке в обозримом будущем, акции компании торгуются со значительной скидкой к справедливой стоимости. Компания готова пожинать плоды совей работы благодаря ранее достигнутому прогрессу в портфеле недвижимости Нью-Йорка, а с недавнего времени и Сан-Франциско».
Шеннон рекомендует акции к покупке, установив ценовой ориентир на уровне $15. Потенциал роста таким образом составляет 99% в течение следующего года.
Двое аналитиков Уолл-стрит советуют покупать бумаги компании, один рекомендует удерживать. Средний ценовой ориентир равен $11, что указывает на значительный потенциал роста на 46%.
Баффет сделал большую ставку на сектор энергетики
Berkshire Hathaway Уоррена Баффета объявила о приобретении активов по транспортировке и хранению природного газа компании Dominion Energy.
В настоящее время сделка оценивается в $9,7 млрд в общей сложности, включая $5,7 млрд долга, понесенного сегментом транспортировки и хранения газа Dominion. При условии одобрения регуляторами сделка, как ожидается, будет закрыта в четвертом квартале 2020 года.