
Если вы хотите понимать, на какие акции делают ставку эксперты и знающие люди, обратите внимание на их шаги в инвестиционном мире.
Квартальные отчеты, обзоры бизнеса компаний и заявления для прессы полезны, но вы получите по-настоящему важную информацию, наблюдая за тем, что делают инсайдеры.
Как известно, инсайдеры должны раскрывать информацию о приобретении акций, чтобы предотвратить получение несправедливых преимуществ. Отслеживание их покупок может быть полезной стратегией, ведь если инсайдер тратит свои деньги на акции, значит, он действительно верит в их силу.
На странице Insiders’ Hot Stocks TipRanks можно найти информацию о том, какие акции покупают или продают инсайдеры, а затем сделать осознанный выбор. С этой целью финансовые эксперты создали список из трех компаний, на которые инсайдеры недавно сделали ставку. Далее расскажем подробнее о каждой из них.
1. TravelCenters of America
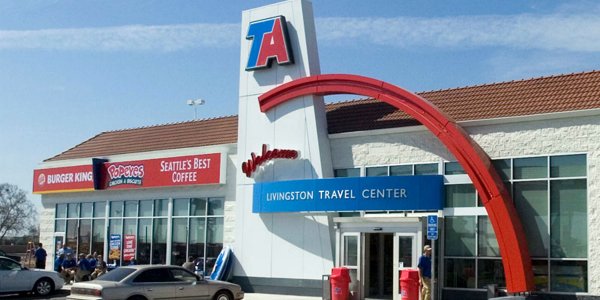
Начнем с компании, о которой вы, вероятно, не часто задумываетесь, но которая предоставляет важные услуги. TravelCenters of America – крупнейший публичный владелец, оператор и франчайзер остановок для отдыха на автомагистралях с полным спектром услуг в США. TravelCenters начала с организации стоянок для грузовиков с целью отдыха, ремонта и технического обслуживания, и с тех пор расширилась до заправочных станций с полным спектром услуг, предлагающих как бензин, так и дизельное топливо, рестораны быстрого питания, магазины и другие удобства. Сеть остановок для отдыха компании является частью инфраструктуры, которая делает возможным дальние автомобильные перевозки в США, как частные, так и коммерческие.
Как можно догадаться, социальные ограничения и локдауны во время пандемии коронавируса не пошли на пользу TravelCenters. Тем не менее хорошая новость заключается в том, что пандемия разразилась в первом квартале, а первый квартал обычно является самым медленным в году для данной компании. Руководство сообщило о чистом убытке за первый квартал в размере $1,81 на акцию. Во втором квартале, когда более теплая погода способствовала увеличению количества дальних автоперевозок, ограничения на пандемию смягчились, и компания сообщила о внезапном изменении ситуации с прибылью на акцию в $0,59. Тем не менее результат оказался почти на $0,10 ниже ожиданий аналитиков. Прогноз на третий квартал, который обычно является самым сильным за год, составляет $0,73 на акцию.
Что касается инсайдерских сделок, Адам Портной из совета директоров недавно совершил крупную покупку. Ранее в этом месяце он приобрел более 323 тысяч акций, заплатив за них порядка $5,32 млн.
Аналитик Джеймс Салливан из BTIG выделил важные моменты о бизнесе TravelCenters. Он отмечает следующее: «Грузовые перевозки на дальние расстояния являются основным видом грузовых перевозок в США. Это открывает возможности для дальнейшего развития компании. Растущие потребности крупных автопарков страны в поставщиках комплексного пакета услуг, которые могут предоставлять топливо и сервис для грузовых автомобилей на национальном уровне, вероятно, будут способствовать дополнительной консолидации в отрасли».
Салливан советует покупать, а его ценовой ориентир в $34 говорит о потенциале роста на 82%.
Четверо аналитиков Уолл-стрит также рекомендуют покупать, один советует удерживать. Средний ценовой ориентир на уровне $22,70 предполагает потенциал роста на 18%.
2. Highwoods Properties
Следующая компания в списке – инвестиционный траст недвижимости. Highwood работает в основном на юго-востоке США, а также в Питтсбурге, где занимается управлением портфеля пригородных офисов и объектов легкой промышленности.
В то время как большинство компаний заявили о крупных убытках во время кризиса, выручка Highwoods Properties в первой половине 2020 года оставалась стабильной. Чистая прибыль на акцию последовательно увеличилась в первом квартале и осталась неизменной во втором квартале на уровне $0,93. Компании удалось превзойти прогнозы по EPS в обоих кварталах.
Несмотря на сильные финансовые результаты, акции Highwoods Properties по-прежнему не оправились от рыночного краха в середине зимы. Стоимость бумаг упала на 27% с начала года.
Highwoods сохранила свои дивиденды, что является обычным явлением для REIT. Компания может похвастаться 17-летней историей роста дивидендов, а текущие выплаты в размере $0,48 на обыкновенную акцию оставались стабильными в течение последних 7 кварталов. В год Highwoods Properties выплачивает $1,92, дивидендная доходность составляет 5,8%.
На прошлой неделе член совета директоров Карлос Эванс приобрел 10 тысяч акций Highwoods за $337 тысяч. Его сделка стала первой информативной покупкой акций компании за последние 6 месяцев.
Аналитик Truist Майкл Льюис впечатлен качеством портфеля Highwoods Properties. Он пишет: «Мы по-прежнему считаем, что портфель компании – один из лучших среди традиционных офисных REIT в свете пандемии COVID-19. Сборы за аренду оказались на отличном уровне, причем большинство договоров аренды фирмы будут действительны еще долгий срок».
Льюис советует покупать. Его ценовой ориентир в $45 указывает на потенциал роста на 31% по сравнению с текущими уровнями.
Двое аналитиков Уолл-стрит также рекомендуют покупать, один советует удерживать. Средний ценовой ориентир составляет $43, что предполагает потенциал роста ~ 25% от текущей цены акций.
3. VEREIT
Последняя компания в нашем списке – еще один REIT. VEREIT – крупный владелец и управляющий розничной, ресторанной и коммерческой недвижимостью, с портфелем, который включает более 3800 объектов общей стоимостью $14,7 млрд. 45% активов компании занимает ритейл и 20% – рестораны; остальное – в основном офисные помещения и объекты легкой промышленности. Общая площадь помещений для аренды составляет 88,9 млн квадратных футов.
Итак, VEREIT – гигант в секторе REIT, но размер не защитил компанию от общего спада в этом году. Доходность акций была невысокой, а выручка постепенно снижалась с четвертого квартала прошлого года. По результатам второго квартала выручка составила $279 млн, что является самым низким показателем за год, но в этом квартале прибыль снова выросла, достигнув $0,17 на акцию.
В начале этого года VEREIT пересмотрел дивиденды, сократив их до $0,08 на акцию. Следующая выплата должна быть произведена в середине октября. Текущая дивидендная доходность составляет 4,5%, что более чем вдвое превышает средний показатель по компаниям S&P.
Крупную инсайдерскую сделку на акции VEREIT совершил член совета директоров и генеральный директор Гленн Руфрано. Он потратил более $252 тысяч на пакет из 40 тысяч акций.
Аналитик JPMorgan Энтони Паолоне видит силу в VEREIT, отмечая, что компания добилась успеха в период кризиса.
«В июле сборы арендной платы улучшились: 85% во втором квартале и 91% в июле; если принять во внимания все сокращения и отсрочки выплат, на данный момент компания получила около 94% доходов от аренды. VEREIT добивается прогресса в работе с оставшимися 5-6%», – отметил Паолоне.
Паолоне советует покупать, а его ценовой ориентир в $8 подразумевает потенциал роста на 22% в течение следующих 12 месяцев.
За последние три месяца трое аналитиков рекомендовали покупать, двое – удерживать. Средний ценовой ориентир составляет $7,25, потенциал роста равен 11%.
Топ-3 акции экспортеров при росте доллара
Ослабление рубля к доллару и евро вновь обратило внимание инвесторов на акции экспортеров. Но ситуация с пандемией в мире заставляет инвесторов тщательнее выбирать акции для своего портфеля.
Потенциал акций экспортёров стоит связывать не только с ослаблением рубля, которое вполне способно измениться на укрепление, а в большей степени с цикличностью развития глобальной экономики. На текущий момент бумаги многих российских компаний отражают весьма слабый сырьевой спрос. Прежде всего, это касается нефтегазового ядра рынка. К примеру, одна из самых привлекательных дивидендных бумаг в секторе «Лукойл» торгуется на 33% ниже своего 52-недельного максимума. У компании достаточно прозрачная дивидендная политика и при восстановлении нефтяных цен можно ожидать, что растущая прибыль будет, как и прежде, распределяться в пользу акционеров.