
Цены на сталь, которые приближались к своим максимумам, должны положительно сказаться на финансовых результатах сектора, на наш взгляд, и мы ожидаем, что прибыль НЛМК и «Северстали» вырастет квартал к кварталу. Показатели ММК потянет вниз падение продаж, которое, тем не менее, должно развернуться в 4 квартале.
Оборотный капитал в секторе, как ожидается, вырастет, оказывая давление на FCF – доходность по промежуточным дивидендам должна составить 5,1% у SVST, 6% у NLMK и 3.2% у MMK (при коэффициенте выплат 100% FCF).
«Северсталь»
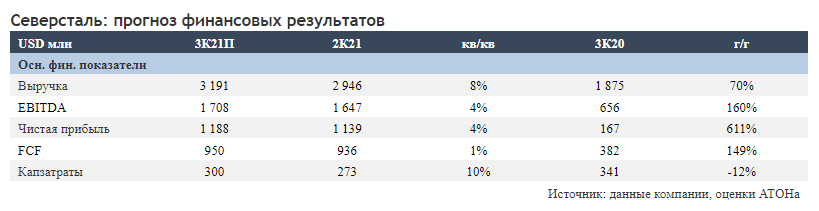
Выручка должна вырасти до $3191 млн (+8% квартал к кварталу) на фоне роста цен на сталь. EBITDA, как ожидается, увеличится до $1708 млн (+4% квартал к кварталу), а рентабельность EBITDA снизится до 53.5% (с 55,9% во 2 квартале). Мы ожидаем, что свободный денежный поток Северстали составит около $0,95 млрд (+1% квартал к кварталу) за счет роста прибыли и менее агрессивного увеличения оборотного капитала по сравнению со 2 кварталом 2021. Мы предполагаем, что компания выплатит в качестве дивидендов 100% FCF, что соответствует промежуточной дивидендной доходности 5,1%.
Публикация результатов: понедельник, 18 октября 2021 года.
НЛМК
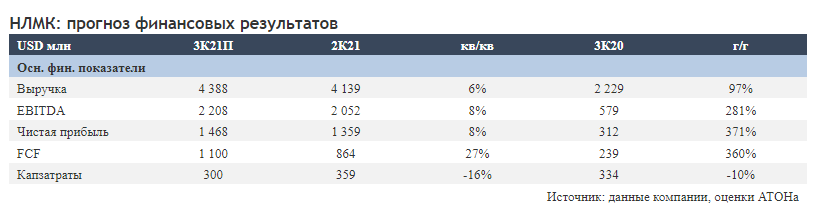
Выручка компании, по прогнозам, увеличится до $4388 млн (+6% квартал к кварталу) вследствие роста цен на сталь. EBITDA, по нашим оценкам, вырастет до $2,208 млн (+8% квартал к кварталу), а рентабельность EBITDA достигнет 50,3% (49,6% во 2 квартале 2021). Мы ожидаем, что величина свободного денежного потока (FCF) НЛМК составит около $1,1 млрд (+27% квартал к кварталу) за счет роста прибыли и менее агрессивного наращивания оборотного капитала по сравнению со 2 кварталом 2021. Мы ожидаем, что Северсталь направит 100% FCF на выплату дивидендов, что соответствует промежуточной дивидендной доходности на уровне 6%.
Публикация результатов: четверг, 21 октября 2021.
ММК
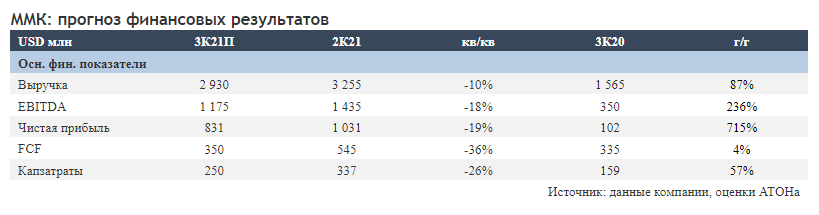
Мы прогнозируем снижение выручки до $2930 млн (-10% квартал к кварталу) вследствие падения объемов реализации готовой стальной продукции на 16%, частично компенсированного ростом цен на сталь. EBITDA, по нашим оценкам, снизится до $1175 млн (-18% квартал к кварталу), а рентабельность EBITDA сократится до 40,1% с 44.1% во 2 квартале 2021. Свободный денежный поток ММК прогнозируется на уровне $350 млн (-36% квартал к кварталу) за счет снижения прибыли и агрессивного наращивания оборотного капитала по сравнению со 2 квартала 2021. Наш базовый сценарий предполагает, что ММК направит 100% FCF на выплату дивидендов, что соответствует промежуточной дивидендной доходности на уровне 3,2%, но не исключаем более высоких дивидендных выплат с учетом потенциальной продажи запасов в 4 квартале 2021.
Публикация результатов: понедельник, 25 октября 2021.
Топ компаний, за отчетами которых стоит последить инвесторам
Про сезон отчетности поговорили с директором аналитического департамента «Фридом финанс» Вадимом Меркуловым.
Далее делимся мнением эксперта от первого лица.
Как показывает статистика, сентябрь – плохой месяц для рынка. На протяжении последних 20 лет он становился худшим месяцем в году. Обычно в октябре дела идут лучше, чем в сентябре. Ноябрь – вообще один из лучших месяцев в году. Поэтому стоит уменьшить медвежьи ожидания, поскольку рынок будет восстанавливаться. Пока что он находится в боковой динамике с небольшими просадками и небольшим ростом.
Если говорить про сезон отчетности, мы ожидаем увидеть хорошие результаты у нефтегазового сектора. Акции нефтегазовых компаний демонстрируют отличную динамику. К примеру, обратите внимание на показатели ETFа на энергетический сектор XLE. Отличные отчеты, скорее всего, будут у таких энергетических компаний, как Baker Hughes, Halliburton и Schlumberger. Также можно обратить внимание на менее крупных игроков, например, EOG Resources и Hess Corporation.