Market Vectors / Financial One

Размещение Square Inc: разбор полетов

Размещение Square Inc: разбор полетов Роман Кузнецов, младший аналитик QB Finance
3891
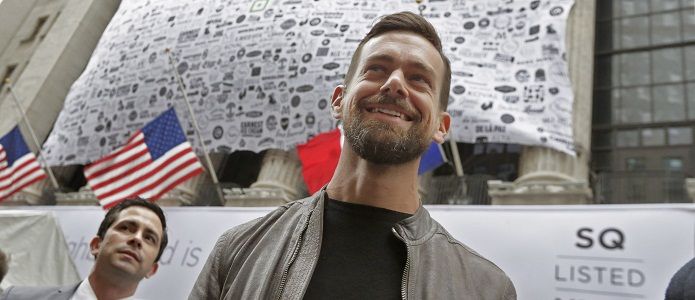
В конце ноября начались торги акциями одной из самых известных в США высокотехнологичных корпораций Square Inc., которая предоставляет клиентам торговые терминалы (POS) для смартфонов, планшетов и ПК. Компания также известна как второй крупный проект основателя Twitter Джека Дорси (на фото). По оценкам многих аналитиков и инвесторов, именно это размещение должно было оказаться «лакмусовой бумажкой» для настроений рынка относительно выхода на биржу рисковых стартапов.

Опасения были связаны прежде всего с неудачным моментом для проведения размещения: компания подала заявку 14 октября 2015 года, в период роста беспокойства относительно мировой экономической конъюнктуры, а также реакции ФРС на последние макроэкономические события.

В первый торговый день наблюдался ажиотажный спрос на акции Square Inc. По итогам сессии стоимость бумаг выросла на 45,2% до $13,07, капитализация увеличилась до $4,2 млрд, а привлеченная сумма составила $273 млн.

Это уже второе IPO на счету Джека Дорси. Два года назад, в ноябре 2013 года, было проведено первичное компании Twitter Inc. Несмотря на то, что результаты Square оказались скромнее Twitter (капитализация соцсети после IPO доросла в первый день до $24,46 млрд), сложно сравнивать масштабы бизнеса и известности двух компаний, однако результаты даже такого размещения говорят о значительно возросшей осмотрительности инвесторов.

Вторым фактором риска, связанным с вложением в акции Square Inc, являются результаты ее деятельности. Камнем преткновения для компании остаются операционные расходы, которые из-за высоких затрат на банковское обслуживание и убыточного сотрудничества со Starbucks возрастают на 30% г/г, оказывая воздействие на размер чистого убытка, повысившегося на 50% в 2014 году. Поскольку на обслуживание Starbucks пришлось 24% расходов компании, стоит ожидать значительного снижения операционных расходов уже в 2015-м, поскольку сотрудничество с оператором кофеен было разорвано. Сейчас менеджмент компании находится в непростом положении, поскольку необходимо одновременно увеличивать расходы на маркетинг и снижать зависимость от высокозатратных банковских операций.

Немаловажным фактором остается статус основателя компании. Сейчас Джек Дорси занимает должность генерального директора как в Twitter, так и в Square, что уже вызвало бурю комментариев в СМИ по поводу его неспособности управлять двумя многомиллиардными корпорациями одновременно. Во многом такие рассуждения имеют долю истинны, однако Дорси успешно развивал обе компании последние пять лет, что говорит о его способности вести бизнес на два фронта. При этом куда более показательной будет следующая публикация квартальных результатов деятельности Square Inc., когда инвесторы смогут увидеть картину целиком.

Таким образом, пример размещения Square Inc., говорит о том, что спрос на высокотехнологичные компании до сих пор остается высоким. Безусловно, ухудшение мировой экономической конъюнктуры и рост опасений относительно темпов подъема мировой экономики, оказали значительное влияние на приверженность к риску многих инвесторов. Это проявляется в куда более тщательном рассмотрении самого объекта для вложений, что увеличивает необходимость для компаний предоставлять адекватную оценку стоимости их акций. В случае со Square Inc., снижение цены до $9 являлось разумным шагом, поскольку на кон было поставлено слишком многое. В то же время столь удачное размещение стало положительным примером для других высокотехнологичных компаний, откладывающих IPO «до лучших времен».


Теги: Дорси, Square Inc

Вернуться в список новостей

Комментарии (0)
Оставить комментарий
Отправить
Новые статьи
  • Денежный рынок. Спрос на ликвидность от ЦБ не ослабевает
    Юрий Кравченко, начальник отдела анализа банков и денежного рынка ИК «ВЕЛЕС Капитал» 22.09.2026 18:03
    33

    На прошедшей неделе совокупные остатки банков на корсчетах в Банке России выросли более чем на 0,5 трлн руб. и к концу недели превысили 6 трлн руб. На начало операционного дня в понедельник показатель составлял 5,9 трлн руб., а 22 сентября вновь поднялся выше 6 трлн руб. Основным фактором роста остатков расчетной ликвидности стало сальдо операций с Банком России. Средства банков, размещенные у регулятора, почти не изменились, тогда как задолженность перед Банком России заметно выросла: на начало операционного дня 22 сентября она достигла 7,7 трлн руб., что стало максимумом с первой половины октября 2023 г.more

  • ДОМ.РФ наращивает прибыль быстрее расходов
    Владимир Чернов, аналитик Freedom Global 22.09.2026 17:42
    55

    Чистая прибыль банка ДОМ.РФ по МСФО за восемь месяцев 2026 года увеличилась на 40% в годовом выражении (г/г), до 76,6 млрд руб. Чистые процентные доходы выросли на 26% г/г, до 120,1 млрд руб., комиссионные повысились на 46% г/г, до 31 млрд руб. Рост объемов кредитования и повышение процентной маржи до 4,2% позволяют компании зарабатывать больше на основном бизнесе. Мы оцениваем релиз позитивно.more

  • Рубль достиг первых целей краткосрочной коррекции, ждет новых сигналов
    Елена Кожухова, аналитик ИК «ВЕЛЕС Капитал» 22.09.2026 17:21
    64

    Российский фондовый рынок к середине сессии находился в уверенном плюсе, продолжая восстановление от важных краткосрочных поддержек. Индекс Мосбиржи к 13:55 мск вырос на 1,21%, до 2285,17 пункта. Индекс РТС увеличился на 1,21%, до 855,82 пункта.more

  • Фондовый рынок оценил возможную сделку «Яндекса» и «ВК» пока сдержанно
    Наталья Мильчакова, ведущий аналитик Freedom Global 22.09.2026 16:57
    117

    Сегодня на растущем российском фондовом рынке рост чуть медленнее роста индекса Мосбиржи показывают акции МКПАО «Яндекс», подорожавшие на 1,5% до 3744,5 руб. за бумагу. Одновременно акции МКПАО «ВК» дорожают немного быстрее индекса, показав рост на 1,63% до 112,5 руб. за бумагу.  more

  • Акционеры Т-Технологий одобрили допэмиссию акций для консолидации "Точки"
    Аналитики Freedom Global 22.09.2026 16:36
    121

    Акционеры “Т-Технологий” одобрили допэмиссию для консолидации “Точки”. Формально выпуск новых бумаг означает размытие долей действующих акционеров, однако максимальные 550 млн акций здесь выглядят скорее техническим пределом. Сама компания оценивает реальную потребность примерно вдвое ниже, а около трети фактической допэмиссии должно перейти в квазиказначейские акции и не поступит на рынок. Кроме того, невостребованные бумаги будут погашены.more