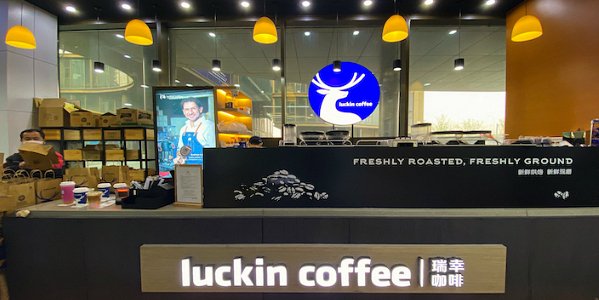

«Большинство из нас знает историю Luckin Coffee. Короче говоря, компания должна была стать китайской версией Starbucks, предоставив американскому кофейному гиганту возможность заработать деньги на материке», – пишет Грегори Бергман для Benzinga.
Далее делимся переводом статьи от первого лица.
Компания из Пекина начала свою деятельность в 2017 году и быстро расширилась, составив конкуренцию Starbucks Corporation в Китае. Акции резко стали крайне популярными. А потом они просто лопнули.
Во-первых, в январе появились сообщения о том, что Luckin сфабриковала свои финансовые данные, но руководство, разумеется, заявления об этом отвергло. Затем в апреле регулирующие органы начали расследование в отношении Luckin и обнаружили, что компания нарушила китайское законодательство о конкуренции, накачав свои операционные данные ложной статистикой, чтобы «обмануть и ввести в заблуждение общественность».
Регулирующие органы также обнаружили, что Luckin незаконно увеличила свою прибыль и выручку за 2019 год, создав более ¥2 млн продаж с помощью поддельных купонов. С 17 января по 21 мая цена акций Luckin упала более чем на 95%. Luckin «предпочла» делистинг, и теперь ее бумаги торгуются на внебиржевом рынке в качестве грошовых.
Горький вкус скандала с Luckin надолго запомнился американским инвесторам, что привело к целому ряду законодательных актов, направленных на защиту инвесторов от будущих нарушений бухгалтерского учета такого масштаба.
Но это было тогда, а сейчас все иначе.
Во вторник акции выросли на 12% после новостей о том, что Luckin вместе с 43 мошенническими фирмами, которые помогали компании фальсифицировать данные, были оштрафованы на ¥61 млн ($8,98 млн). Довольно небольшая плата за столь грандиозный обман – согласно собственному внутреннему расследованию Luckin, мошеннические действия привели к увеличению отчетной выручки на ¥2,12 млрд или примерно на $309 млн.
Станет ли когда-нибудь Luckin китайской Starbucks? Кто знает. Но будут ли акции торговаться на уроне выше $3 за акцию, как сейчас? Вполне возможно. Выделите маленький кусочек своего портфеля и испытайте судьбу. А если прибыль превысит 25%, смело продавайте.
Как обстоят дела с круизными компаниями
Перед началом вспышки Covid-19 я советовал держаться подальше от акций круизных компаний. 21 февраля Carnival Corp торговались по цене около $41, пострадав из-за вспышки коронавируса на принадлежащем фирме корабле Diamond Princess, пришвартованном в Токио.
Марк Теппер, президент и главный исполнительный директор компании Strategic Wealth Partners, сказал в то время на канале CNBC Trading Nation: «По моему мнению, коронавирус действительно вызвал откат, на котором можно купить». Теппер добавил: «Из всех этих компаний мне больше всего нравится Norwegian».
Нам известно, что произошло после этого. Акции Norwegian Cruise Line Holdings и всех крупных круизных компаний опустились до катастрофического уровня. Затем, через несколько месяцев после мартовской распродажи, круизные «быки» снова вступили в игру и сказали покупать. На этот раз они были правы. Акции Carnival и Norwegian выросли вдвое, а акции Royal Caribbean Cruises – втрое. И все же неудивительно, что бумаги этих компаний по-прежнему далеки от максимумов, поскольку их корабли стоят в порту, отягощенные долговым грузом.
Сейчас Norwegian торгуется по цене около $17 за акцию, а Carnival – около $15. При цене около $65 за штуку стоимость Royal Caribbean по-прежнему составляет менее половины от того, что было до Covid-19.
И зачем же нам снова возвращаться к круизным компаниям, если Центры по контролю и профилактике заболеваний США (CDC) недавно продлили запрет на плавания до октября? Зачем покупать эти акции, когда президент США заболел коронавирусом?
Что касается Трампа, то рынку все равно. Финансовые стимулы – вот чего жаждут экономика и фондовые рынки. В этот момент внезапная смерть любого законопроекта о стимулах вызовет больше хаоса, чем внезапная смерть президента, его жены, его сотрудников и его оппонента Джо Байдена.
Что касается запрета на плавание, ходили слухи, что CDC рассматривают возможность отмены рейсов до конца февраля 2021 года – так что могло быть и хуже (да и по-прежнему может). И даже если ситуация сложится по более благоприятному сценарию, индустрия отменяет круизы по собственной инициативе – Carnival отметила большинство рейсов до конца 2020 года.
Так зачем покупать?
Что ж, на конец августа Carnival имеет ликвидность в размере $8,2 млрд. Что касается Royal Caribbean, она успешно пересмотрела существующий долг на сумму более $2,2 млрд и обеспечила ссуду от Morgan Stanley на сумму $700 млн. Что касается Norwegian, то по состоянию на 30 июня у нее было $2,5 млрд общей ликвидности. Да, скорость сжигания наличных компанией составляет $160 млн, но сейчас речь идет о простом выживании таких предприятий.
Но на мой взгляд, индустрия сможет восстановиться. Отдыхать планируют более 70% американцев. Конечно, этим летом продажи жилых автофургонов резко выросли, потому что поездки за город стали единственным развлечением. Но как однажды сказал Трамп о сокращении социального обеспечения: «Сколько раз вы сможете сесть в фургон, чтобы отправиться смотреть Гранд-Каньон?»
Хотя есть много споров о том, акции какой круизной компании лучше покупать, я советую покупать их все. Carnival – самая большая, но состояние бизнеса у нее самое запутанное; Royal Caribbean может похвастаться отличной управленческой командой, но ее акции выросли с минимальных значений намного больше, чем бумаги конкурентов; у Norwegian есть обновленный и меньший по размеру флот, но на ближайшие два года не запланировано ни одного нового рейса.
Если бы мне действительно пришлось выбирать, какая из этих компаний имеет наибольший потенциал роста при минимальном риске, я бы выбрал Norwegian.
Реальная прибыль означает реальные риски
Дело в том, что, если вы пропустили ралли Zoom Video Communications, вы не увидите масштабной отдачи от большинства технологических компаний. Zoom может не вернуться к былым ценам, но при этом вряд ли удвоится до $850 за акцию в следующие 12 месяцев. Но Luckin Coffee, нефть (мне нравится Exxon Mobil) и круизные компании точно могут.
Топ-3 недооцененных компаний с большим потенциалом роста
Что всегда в моде на Уолл-стрит? Рост. Однако в нынешних макроэкономических условиях выявить привлекательные акции стало еще труднее.
Тем не менее несмотря на бурный рост рынка в 2020 году, несколько компаний по-прежнему готовы вознаграждать инвесторов, считают профессионалы с Уолл-стрит. Устойчивый бизнес этих фирм может привести к росту цен на акции в текущем году и далее.
Помня об этом, финансовые эксперты решили составить список из трех компаний, для которых аналитики с Уолл-стрит прогнозируют захватывающий рост. Используя базу данных TipRanks, они определили тройку фирм, которые уже добились впечатляющих успехов и могут похвастаться сильным прогнозом в плане роста в долгосрочной перспективе.