
Раньше инвесторы часто слышали, что идеальный портфель должен состоять на 60% из акций и на 40% из облигаций, поскольку, как показывает история, акции обеспечивают большую доходность, а за счет облигаций участник рынка получает преимущества диверсификации и снижает для себя риски.
Но в исследовании, опубликованном Bank of America Securities под названием «The End of 60/40», инвестиционные стратеги Дерек Харрис и Джаред Вудард утверждают, что «появились веские причины пересмотреть роль облигаций в портфеле» и выделить большую часть под акции.
«Соотношение между классами активов изменилось настолько, что многие инвесторы теперь покупают акции не для будущего роста, а для обеспечения текущей доходности. Облигации при этом они приобретают для участия в рыночных ралли», – объясняют Харрис и Вудард.
Читайте: О чем говорил Баффет 34 года назад – первое телеинтервью великого инвестора
Действительно, приток средств в облигационные фонды на мировом рынке в 2019 году в размере $339 млрд и отток средств из глобальных фондов акций в размере $208 млрд подчеркивают силу продолжающегося ралли в облигациях, что привело к серьезному падению доходности долговых обязательств. В настоящее время насчитывается 1100 компаний по всему миру, дивидендная доходность которых превышает среднюю доходность государственных облигаций.
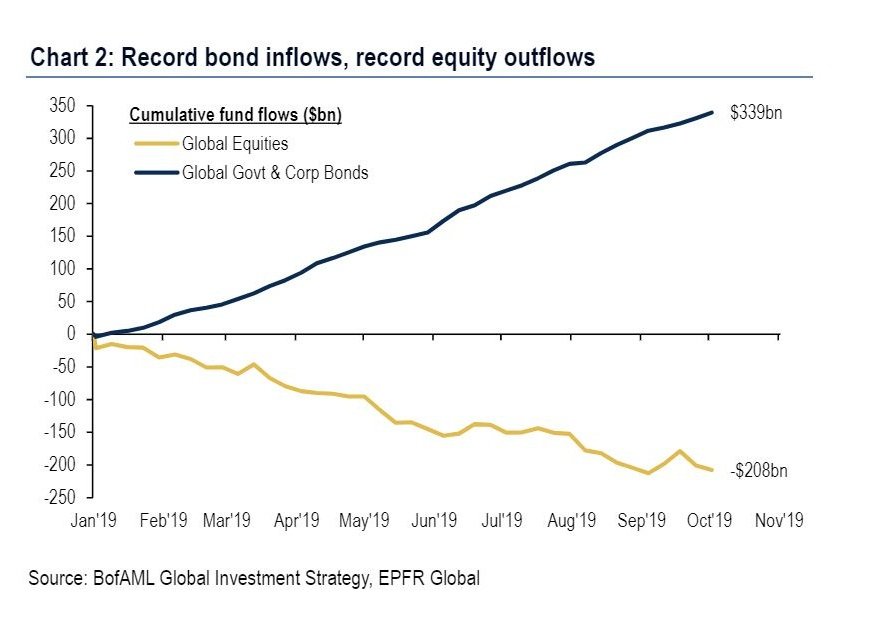
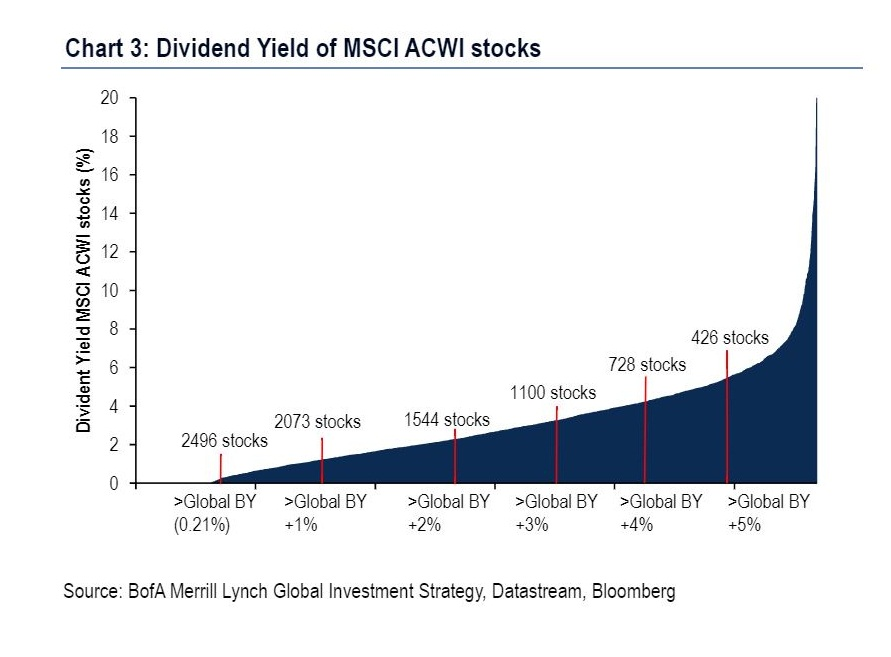
По мере замедления роста мировой экономики и старения населения в странах с развитой рыночной экономикой популярность традиционно более безопасных активов, таких как облигации, способствовала созданию «пузыря» на рынке облигаций, который угрожает подорвать доходность инвесторов, придерживающихся типичного разбиения портфеля на 60% акций и 40% облигаций, согласно данным исследования аналитиков Bank of America.
«Проблема для инвесторов сегодня заключается в том, что преимущества владения облигациями, такие как диверсификация и снижение рисков, похоже, ослабевают. Дело в том, что рынки ценных бумаг с фиксированным доходом на данный момент переполнены, что делает их более уязвимыми к внезапным распродажам, когда активные менеджеры пересматривают состав портфелей», – пишут авторы исследования.
«Основной смысл структуры портфеля 60/40 заключается в том, что облигации могут застраховать инвестора от рисков во время спада, а акции – снизить негативное влияние от инфляции. Корреляция между доходностями при этом отрицательная, – отмечают Вудард и Харрис. – Но это правило было верным только в течение последних двух десятилетий и не имело никакого смысла на протяжении предыдущих 65 лет. Большой риск состоит в том, что корреляция может измениться. Самый длинный период отрицательной корреляции в истории подходит к концу, поскольку политики решили устроить рынкам встряску, пытаясь стимулировать рост экономики».
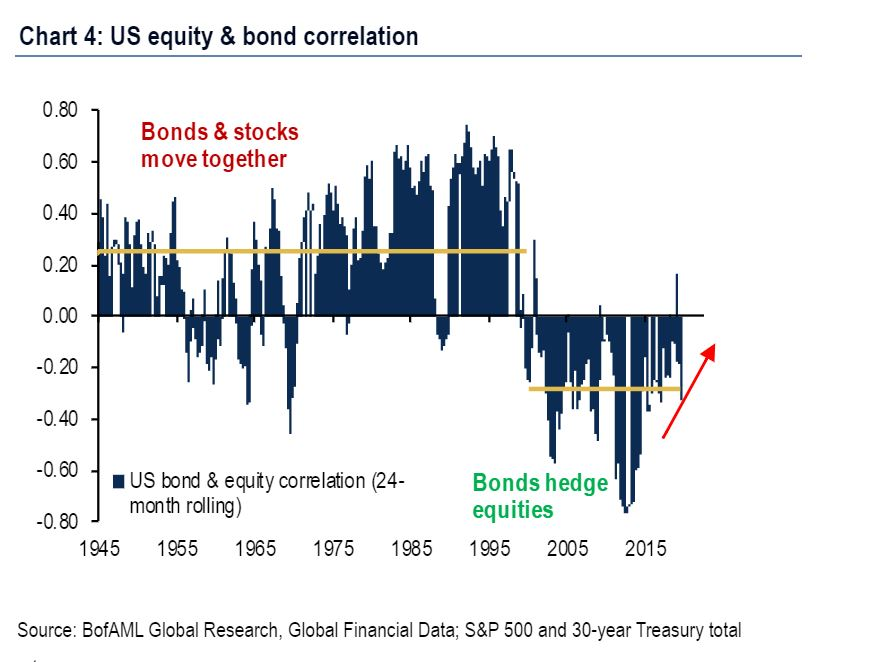
Между тем, возросшая волатильность на рынке облигаций привела к тому, что гособлигации США обеспечили более слабую доходность с поправкой на риск за последние три года, чем любой другой класс активов, кроме сырьевых товаров, в то время как популярность облигаций заставила инвесторов брать на себя больший риск, чтобы получить такую же доходность.
«Переполненность рынка облигаций означает, что естественные колебания цен на долговые обязательства могут усугубиться, когда активные инвесторы пересмотрят состав своих активов, или же в случае, если изменится состояние макроэкономики», – написали Харрис и Вудард.
Тем временем авторы исследования советуют инвесторам отказываться от государственных облигаций США в пользу акций компаний, выплачивающих высокую дивидендную доходность и осуществляющих свою деятельность в таких секторах, как финансовый, промышленный и производящий материалы: бумаги предприятий из данных секторов можно купить по невысокой цене.
«В будущем структура портфеля активов может значительно отличаться от общепринятой сейчас, – пишут исследователи. – Пришло время задуматься о том, что будет после конца эпохи 60/40».
Во вторник S&P снизился примерно на 1% от своего рекордного уровня закрытия в 3025,86 пунктов, установленного 26 июля, в то время как промышленный индекс Dow Jones опустился на 1,2% от максимума в 27 359,16 пунктов 15 июля, а Nasdaq Composite упал на 2,3% от максимального уровня в 8,330,21 пунктов 26 июля.
Доходность десятилетних казначейских облигаций США выросла до 1,774% с 1,748% в пятницу вечером. В понедельник рынки облигаций были закрыты в связи с празднованием Дня Колумба.