Экспертиза / Financial One

Почему «список Белоусова» вреден для российского рынка

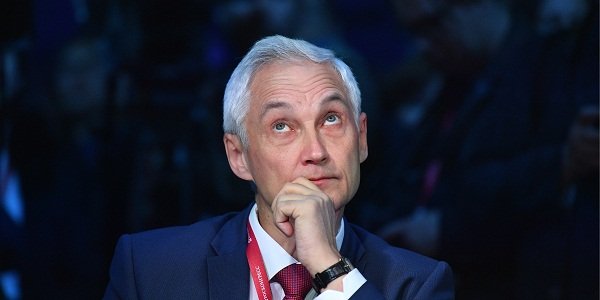
Почему «список Белоусова» вреден для российского рынка Фото: Донат Сорокин/ТАСС
4221
Вчера вечером РБК сообщил о том, что в администрацию президента поступило письмо от помощника президента Андрея Белоусова с предложением пополнить федеральный бюджет за счет увеличения налоговой нагрузки на ряд горнодобывающих, металлургических, химических и нефтехимических компаний. 

В списке перечислены 14 компаний, среди которых как государственные, так и частные компании: «Евраз», НЛМК, «Норникель», «Северсталь», ММК, «Металлоинвест», СУЭК, «Мечел», «Алроса», «Полюс Золото», «Сибур», «Фосагро», «Уралкалий» и «Акрон». Сегодня на торгах их акции теряют в цене 2-4%. Предполагается, что повышение налогов может принести в бюджет около 500 млрд рублей ($7,5 млрд).

В качестве критерия определения «сверхдоходы» выбрана оценка превышения рентабельности компаний по EBITDA над средневзвешенной рентабельностью по EBITDA компаний нефтегазовой отрасли в 2017 году.

Такой критерий представляется спорным, поскольку не принимает во внимание ряд факторов, в том числе цикличность различных отраслей, степень вертикальной интеграции компаний, фазу инвестиционного цикла различных компаний, а также структуру налоговых выплат. Кроме того, компании, реализующие программы снижения расходов и повышения эффективности бизнеса, оказываются в невыгодном положении.

Рост налоговой нагрузки может привести к сокращению объемов инвестиций со стороны бизнеса и, как следствие, повлиять на экономический рост. Кроме того, он вызовет снижение дивидендных выплат. Увеличение налогового бремени на российский бизнес, который уже в течение ряда лет работает в условиях высоких геополитических рисков, – негативно для котировок акций и облигаций.

После эскалации санкционных рисков в начале августа – традиционно тяжелом месяце для российской экономики и фондового рынка – публикация в прессе информации о налоговой инициативе приведет к дополнительному давлению на цены облигаций перечисленных в списке компаний.

Компании этого сектора чаще всего превосходят прогнозы аналитиков

«Атон» назвал дивидендные истории с доходностью 9-13% годовых


Вернуться в список новостей

Комментарии (0)
Оставить комментарий
Отправить
Новые статьи
  • На российский рынок давят макрофакторы
    Владимир Чернов, аналитик Freedom Global 29.09.2026 13:58
    20

    Индекс Мосбиржи к 12:00 мск 29 сентября снижался на 0,78%, до 2236,79 пункта. РТС терял 0,77%, торгуясь у 834,81. Индекс голубых фишек опускался на 0,84%, до 14 740 пунктов.more

  • Рост доходностей гособлигаций США давит на мировые рынки
    Дмитрий Лозовой, аналитик ФГ «Финам» 29.09.2026 13:34
    82

    Американский рынок в понедельник завершил торги снижением: индекс S&P 500 потерял 0,77%, до 7683,69 пункта, Dow Jones — 0,67%, до 51 481,51 пункта, Nasdaq Composite — 0,92%, до 26 820,38 пункта. Давление на рынок оказал резкий рост доходностей гособлигаций США: доходность 10-летних Treasuries поднималась выше 5,2%, максимума с 2007 года.more

  • «Эталон»: снижение продаж на фоне сложной рыночной конъюнктуры. Дайджест Fomag
    Андрей Ададуров 29.09.2026 12:30
    152

    Компания «Эталон» представила финансовые результаты за первое полугодие 2026 года, продемонстрировав неоднозначную динамику показателей: при снижении выручки и сохранении существенного чистого убытка компании удалось увеличить EBITDA и сократить долговую нагрузку. При этом операционные продажи заметно снизились, а финансовые расходы продолжают оказывать давление на итоговый результат. Основным вопросом для компании остается восстановление продаж на фоне сложной ситуации на рынке жилья.more

  • Инвесторы негативно восприняли увеличение программы заимствований на 2026-2027 гг.
    Дмитрий Грицкевич, Управляющий по анализу банковского и финансового рынков ПСБ 29.09.2026 11:37
    158

    Рынок ОФЗ вчера оказался под заметным давлением после сообщений об увеличении программы заимствований Минфина на 2026-2027 гг - индекс RGBI снизился на 1 п.п. – до 111,5 п.more

  • Ждём сохранения курсовых котировок в верхней части диапазона 12,3-12,8 руб за юань
    Денис Попов, управляющий эксперт Центра аналитики и экспертизы ПСБ 29.09.2026 10:38
    163

    Прохождение граничных сроков налоговых выплат (в понедельник, 28 сентября) существенно не сказалось на конъюнктуре валютного рынка: несколько просели объёмы биржевых торгов, но курсовые котировки остались без существенных изменений. С середины сентября курс демонстрирует низкую волатильность, с довольно уверенным закреплением курсовых котировок в узком диапазоне 12,5-12,65 руб. за юань.more