
Фьючерсная кривая нефти WTI

Участники торгов делятся на два типа: хеджеры и спекулянты. Первые – это те, кто продает или покупает физическую нефть. Например, если я знаю, что мне через месяц потребуется некоторое количество нефти, то я иду и покупаю фьючерсные контракты на нефть в нужном количестве. В этом контракте указывается, где, когда и сколько нефти мне необходимо будет забрать.
Точно также нефтедобывающая компания, зная, сколько она добудет нефти, продает фьючерсные контракты, где указывается время, место и объем поставки. Фьючерсные контракты стандартизованные, поэтому время, место и объем (на один контракт) известны всем. Далее в дело идут спекулянты. Их роль – обеспечивать ликвидность, они не собираются поставлять или забирать физическую нефть откуда-то не намерены. Они собираются закрыть контракты до экспирации. Так, кстати, работает большинство ETF, они покупают ближний контракт, а по мере приближения к экспирации перекладываются в более отдаленный. Ликвидность, хотя и позволяет компаниям хеджировать цены будущих покупок и продаж, может маскировать от них реальное соотношение спроса и предложения с привязкой к конкретной дате.
Наступает день экспирации контракта, дата, после которой контракт нефть должны быть доставлена в нужную точку, и, что важно, забрана оттуда. Важно также понимать, что фьючерс – это контракт, предусматривающие обязательство обеих сторон, избавится от них можно либо через их исполнение, либо через «зеркальную» сделку (продажу/покупку прав и обязанностей по сделке другому участнику рынка). И вот здесь начинается самое интересное.
Брокеры обычно закрывают спекулянтов заранее, чтобы те не выходили на поставку, крупные игроки, например, ETF, перекладываются заранее, примерно за неделю до экспирации. Поэтому в последние дни торгов остается ограниченное число игроков, в основном «хеджеры», что важно, есть и какое-то число «спекулянтов». Если спекулянтов немного, или их число плюс-минус одинаково в обе стороны, то финальная цена поставки не сильно отклоняется от рынка. У «физических» поставщиков и покупателей всегда есть возможность небольшого маневра объемами, чтобы сбалансировать рынок. Кроме того, можно привлечь третьи стороны, договориться о поставке или покупке.
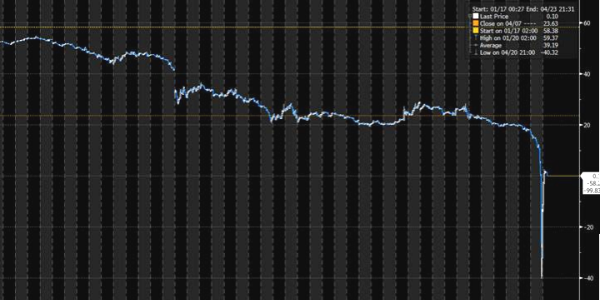
Проблемы начинаются, когда спекулянтов много, есть сильный перекос по числу длинных и коротких позиций у них, а у «балансирующей» стороны нет возможности для маневра. Вчера мы наблюдали, судя по всему, именно такую ситуацию, когда число длинных контрактов, держатели которых собираются выйти на поставку (принять нефть) оказалось намного меньше тех, кто собирается эту нефть привезти. Предложение превысило спрос настолько, что участники торгов доплачивали (некоторые очень много) только за то, чтобы им эту нефть не привезли…
Фьючерсный контракт на поставку WTI в мае 2020 года

В пресловутом контракте последний торговый день сегодня, 21 апреля, а нефть по нему должна быть поставлена с 1 по 5 мая на хаб в Кушинг, штат Оклахома. И вот проблема: хранилища почти полные, и принять весь объем нефти физически некуда. Те, кто в длинной позиции по контрактам, пытаются от них судорожно избавится, так как ответственность за судьбу 1000 баррелей за каждый фьючерсный контракт после экспирации ляжет на них. Те же, кто в «шорте» по нефти, наоборот, требуют премию, так как перенаправление нефти в другие места – это дополнительные затраты, и чем меньше места в хранилищах – тем они выше. Просто так нефть вылить куда-то нельзя, как и утилизировать иным способом без гигантских штрафов.
С учетом того, что снижение потребления нефти явно выходит за рамки возможностей инфраструктуры по ее хранению, есть риск, что похожая ситуация повторится и в следующем месяце, причем, возможно, участники сделают выводы, подстрахуются и начнут перекладку в следующий контракт пораньше…
Какие выводы из этой ситуации
1. Резкое снижение цены ближайшего контракта – прямое следствие дефицита хранилищ. Эта проблема, скорее всего, не исчезнет в ближайшее время. Есть риск похожего снижения уже в июньском контракте, в который в последнее время перекладывались инвесторы, в том числе, крупные фонды
2. Некоторые инвестиционные инструменты могут неприятно удивить, например, ETF-ы на нефть. Причина – запредельно высокое контанго (цена июльского фьючерса КУДА будут перекладываться ETF-ы сейчас на 27% выше июньского, ОТКУДА будут они выходить). Нечто подобное было раньше. Если бы инвестор угадал и вложился бы в 2008 году в точке минимума по нефти WTI в один из ETF на этот же сорт нефти, то за год при росте цены нефти на 100%, ETF принес всего 11,1%. И тогда не было такого избытка предложения, как сейчас!
В точке минимума 19 декабря 2008 года. (Кстати дата экспирации январского фьючерса) разница между февральским и мартовским фьючесами была всего 6%.
Цена WTI (по ближайшему фьючерсу) и ETF US Oil Fund, инвестирующий в WTI

Как аналитики объяснили рост акции на 944%
Сумасшедшая неделя Liberty TripAdvisor Holdings заставила аналитиков серьезно задуматься о том, что могло привести к росту акций.
Акции класса «B» взлетели на необычайно высокий уровень, а динамика торговой сессии в среду оказалась просто необъяснимой. Компании даже пришлось выступить с заявлением, в которой представители сообщили, что они «не знают причин недавней волатильности акций».
В пятницу ценные бумаги приостановили ралли, сократив свой недельный прирост до 944%, что по-прежнему является самым масштабным движением за всю торговую историю компании в 5,5 лет.