
Поговорили про отечественные и не только идеи для инвестиций с Мурадом Агаевым, инвестором и ведущим YouTube-канала «Вредный инвестор».
Далее делимся мнением эксперта от первого лица.
Для начала давайте поговорим про фармкомпании. Многие инвесторы интересуются только крупными международными игроками, но проблема в том, что такие предприятия уже большие, и, скорее всего, никакой интересной истории роста там не будет. Думаю, что даже если медики посмотрят на пайплайн таких компаний, они не смогут сказать, какие из препаратов в итоге увидят свет.
Поэтому, если мы хотим поймать бешеный рост в секторе производства лекарств, было бы логичнее взять самых дешевых игроков по капитализации, доступных частным инвесторам в России на СПБ бирже, либо не мучать себя всем этим и взять фонды от FinEx или «Тинькофф».
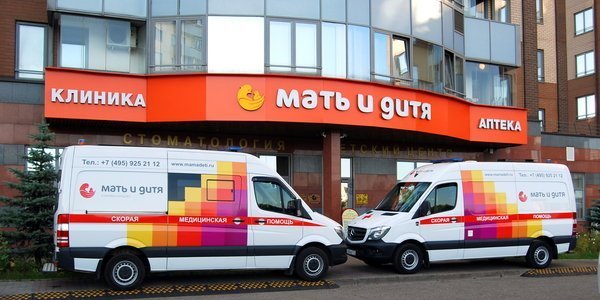
Я недавно изучал медицинский сектор в России. «Мать и дитя», «Медси» – дочка АФК «Система», а также EMC выглядят интересно. Важно еще и то, что их прибыль не облагается налогом. Как мне кажется, среди этих компаний в лидеры по росту уже в скором времени выйдут «Медси» и «Мать и дитя». EMC уже не развивается в больших масштабах, не открывает новые клиники. Эта компания нацелена на очень обеспеченных клиентов – пациенты вынуждены платить валютой в клиниках, несмотря на то что они находятся в России.
Пациенты «Мать и дитя» относятся к среднему классу. Компания наращивает выручку ежегодно в среднем на 20% с 2021 года. Это очень хороший результат. Кроме того, менеджмент заявляет, что даже на нынешних мощностях выручка может вырасти еще на 50%.
Так или иначе сектор развивается. Частных медицинских компаний в России не так много по сравнению с другими странами в процентном соотношении, поэтому здесь есть потенциал для роста. Думаю, что мы в итоге придем к ситуации, когда крупные игроки начнут покупать небольшие компании и будут расти уже не за счет новых больниц, а за счет того, что будут поглощать менее успешные фирмы.
Если же говорить про компании безотносительно к конкретному сектору, то я бы обратил внимание на Сбербанк. Я считаю, что акции этой компании можно покупать всегда и по любой цене. У меня нет в этом никаких сомнений. Это один из самых рентабельных банков среди крупных банков во всем мире. В среднем за 10 лет рентабельность капитала Сбербанка составила 20%. К примеру, рентабельность ВТБ варьируется от 5% до 10%.
Также я хочу выделить Intel. Это достаточно дешевый игрок на рынке. К примеру, AMD стоит куда дороже по мультипликаторам. P/E Intel находится в районе 11, а P/E AMD – выше 50. Понятно, почему так. AMD хорошо растет в плане выручки и поглощений. Но AMD – это просто маленький игрок. Intel занимает 90% рынка, а AMD – 10%. Кроме того, Intel активно развивает свой бизнес в направлении 5G и совершает выгодные сделки.
Интересно выглядит и Microsoft. Эта компания отлично адаптирует свой бизнес к современной реальности. Многие считают, что Microsoft – это исключительно Windows. Но 50% выручки компании уже давно приходит от облачных технологий и приложений.
Топ-3 популярных на Robinhood дивидендных компаний для покупки в октябре
Возможно, вы не верите в то, что обычный пользователь торговой платформы Robinhood с энтузиазмом относится к дивидендным акциям.
Некоторые могут считать, что стереотипный инвестор Robinhood – это молодой человек, который больше интересуется акциями взрывного роста.
Конечно, многие из 100 самых популярных акций на Robinhood не приносят дивидендов. Однако есть и несколько заметных исключений.
Ниже расскажем про три популярные дивидендные акции Robinhood, которые стоит купить в октябре.