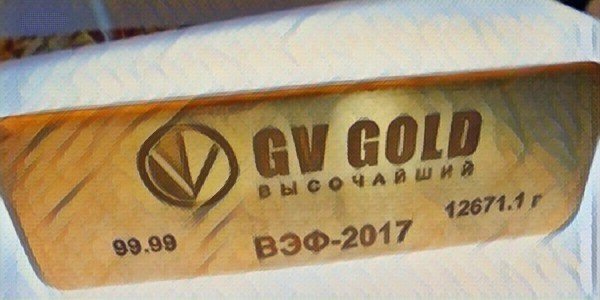

Об основных показателях и дивидендной политики «Высочайшего» перед IPO.
Золотодобытчик «Высочайший» (GV Gold) 1 апреля получит листинг на Мосбирже. Акции будут включены в первый котировальный список. Ценовой диапазон в рамках IPO золотодобытчика установлен на уровне 1650–2050 рублей за акцию, что соответствует оценке всей компании в 90,7–112,7 млрд руб. Компания намерена разместить приблизительно 37% акций, но объем может быть снижен в ходе стабилизации.
Бизнес компании выглядит сильным: в 2020 году компания смогла увеличить выручку на 41%, довести рентабельность по EBITDA до 53% на фоне благоприятной конъюнктуры рынка драгметаллов (+24% год к году) и роста реализации золота (+14%). Успешный год позволил компании перед IPO заметно снизить долговую нагрузку (показатель чистый долг/EBITDA - 0,77х). Компания также представила позитивный прогноз по операционным показателям до 2025 года.
Ресурсы золотодобытчика по JORC на начало 2021 года оцениваются в 10,8 млн унций золота, включая 5,3 млн унций запасов, говорится в проспекте компании к IPO. По сравнению с предыдущей переоценкой, сделанной в 2020 году, ресурсы, по подсчетам, выросли на 40%, запасы – на 18%. Исходя из объема производства 2020 года и текущей оценки запасов, средний срок жизни активов «Высочайшего» составляет примерно 19 лет.
Надо отметить, что «Высочайший» обладает привлекательной дивполитикой: дивиденды при показателе чистый долг/EBITDA ниже 1,5х будут составлять 40% от EBITDA, причем будут выплачиваться ежеквартально. Совокупные выплаты дивидендов по финансовым результатам 2020 года составят $99 млн, что дает дивидендную доходность к цене размещения по верхней границе заявленного диапазона на уровне 6,5%, что весьма неплохо для отрасли.
Нельзя обойти вниманием и риски, и главный - это прогноз цен на золото. Цены на благородный металл очень сильно скорректировались после начала политики всемирной вакцинации, на волне выхода из консервативных инструментов. И пока вернуться к росту у цен на золото не очень получается. Но, часто покупать следует тогда, когда мода на актив заканчивается и цены становятся весьма привлекательны относительно недавних пиковых значений.
GV Gold является интересным долгосрочным вложением, компания успешно совмещает в себе рост производства, приличные дивиденды и устойчивое финансовое положение. Но учитывая относительно малые размеры (компания занимает 7-8 место в топ-10 российских золотодобывающих компаний), текущую оценку общества и огромное предложение при размещении, интересным выглядит участие в предстоящем IPO ближе к нижней границе диапазона.
P.S. The Wall Street Journal в январе написала, что на биржу может вернуться еще одна российская добывающая золото компания – Nordgold. По данным газеты, ее листинг может пройти летом в Лондоне, разместят больше 25% акций, а оценка предприятия превысит $5 млрд. Сейчас Nordgold принадлежит семье владельца «Северстали» Алексея Мордашова.
Роман Андреев: «Закрепление нефти выше 70 – это психологический сигнал на укрепление рубля»
Про динамику цен на нефть, рубль и доллар, рост криптовалюты, интересные компании в нефтегазовом секторе и многое другое рассказал Fomag.ru Роман Андреев, управляющий активами SR Solutions.
Далее делимся мнением эксперта от первого лица.
Про нефть, рубль, доллар и евро
Нефть добралась до своего следующего сопротивления на отметке 70,3. Это достаточно важный уровень. В принципе, есть два уровня – это 70,3 и 71,8. Это два последних сопротивления, пробой и закрепление выше которых приведет как минимум к походу на 78-79. А если будет пробит уровень в 78-79, то это уже заявка на новые исторические максимумы.