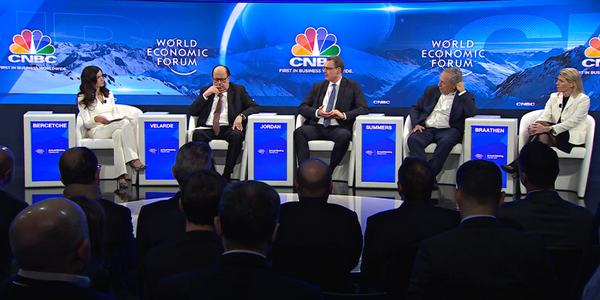

Драматический период стремительного роста мировой инфляции привел к самому резкому ужесточению денежно-кредитной политики многих стран за последние десятилетия. Требуется ли центральным банкам радикальное переосмысление курса, или же достаточно существующих целей и инструментов?
За прошедший год американский центральный банк увеличил ключевую ставку с почти нулевого уровня до 4,25-4,5%, что является максимальным уровнем за 15 лет. То же самое происходит и со ставкой в странах Европы: регуляторы вынуждены ужесточать политику, чтобы хоть как-то сгладить рекордную инфляцию. Даже Банк Японии, судя по всему, намерен отказаться от ультрамягкой денежно-кредитной политики, которой придерживался долгие годы.
Ключевой вопрос заключается в том, какая судьба постигнет мировую экономику. Многие эксперты считают, что, если бы центральные банки по всему миру начали действовать раньше, мир не столкнулся бы со столь высокой инфляцией и вероятностью погрязнуть в рецессии. Причиной рекордной инфляции во многих странах стали не только последствия конфликта между Россией и Украиной, но и предшествующий кризису курс регуляторов – речь идет о слишком мягкой политике и чрезмерных фискальных стимулах, отметил Томас Джордан, председатель Национального банка Швейцарии, в рамках Всемирного экономического форума в Давосе. «Важно понимать, что экспансионистская фискальная политика может приводить к росту инфляции. Нам необходимо действовать очень осторожно в этом отношении», – прокомментировал ситуацию эксперт.
Очевидно, что низкая инфляция намного лучше высокой. Раньше было много обсуждений на тему того, насколько критична ситуация, в которой инфляция находится на уровне ниже 2%, и что с этим делать, добавил Джордан. Но сейчас мир столкнулся с намного более серьезной проблемой в виде рекордно высоких цен: такое положение дел негативно сказывается не только на экономике в целом, но и на домохозяйствах – в первую очередь с низким уровнем дохода. Именно поэтому главной целью для центральных банков должно быть достижение ценовой стабильности, считает эксперт.
В 2013 году в мировой экономике наблюдался длительный застой: уровень сбережений превышал инвестиции. Происходящее нашло отражение в низких процентных ставках и медленном росте ВВП, отметил в свою очередь Лоуренс Саммерс, профессор Школы управления им. Джона Ф. Кеннеди. Именно так выглядела экономическая эра, которая началась как раз в 2013 году и продолжалась вплоть до момента, когда пандемия коронавируса охватила мир.
Затем центральные банки по всему миру начали выделять огромные фискальные стимулы с целью оживить экономику – к примеру, стимулирующие меры со стороны США оказались гораздо больше, чем во время Второй мировой войны. «Именно поэтому уже в начале 2021 года я не сомневался в том, что стране придется столкнуться с проблемой высокой инфляции», – сообщил Саммерс. Государства увеличили займы, что привело к росту коэффициента госдолга к ВВП. По мнению эксперта, мир больше не вернется к эре низких процентных ставок предыдущего десятилетия.
«Что касается банковской отрасли, мы живем в единстве с экономической обстановкой. Повышение процентных ставок можно назвать хорошей мерой только в том случае, если она не убивает экономический рост в долгосрочной перспективе», – поделилась своим мнением Керстин Браатхен, главный исполнительный директор DNB ASA, крупнейшей финансовой группы в Норвегии.
Учитывая происходящее на мировой эконмической арене, может возникнуть вопрос, не следуют слепо ли центральные банки разных стран за действиями регулятора США? ФРС на протяжении всего прошлого года поднимала ставку – то же самое предпринимали и центральные банки других государств. Или же можно вести речь о так называемой глобальной кооперации центральных банков всего мира?
Вряд ли текущую ситуацию можно описывать в подобных терминах, считает Хулио Веларде, президент центрального банка Перу. «Если мир охватывает одна и та же проблема, вполне естественно, что страны действуют схожим образом. На самом деле, страны Латинской Америки и Восточной Европы отреагировали одними из первых на проблему роста инфляции», – отметил он.
Можно сколько угодно обсуждать действия регуляторов и оценивать их правильность, но реальность говорит о том, что общая инфляция, по всей видимости, достигла пика – как в США, так и в странах Европы. Тем не менее центральные банки не собираются сворачивать с курса ужесточения политики, поскольку основной показатель – базовая инфляция, не учитывающая изменение цен на энергоносители и продовольствие, – пока что держится на крайне высоких уровнях.
«Будет очень сложно вернуть инфляцию к 2%. Приверженность центральных банков цели достижения ценовой стабильности жизненно важна. Надеюсь, что удастся сделать это, не нанеся экономике серьезный ущерб, но будущее предсказывать очень сложно», – подчеркнул Томас Джордан.
Окажется ли мир втянутым в долговую воронку
В условиях роста процентных ставок, укрепления доллара США и ослабления глобального роста, насколько велики риски системного кризиса суверенного долга в странах с развивающейся и развитой экономикой? На эти и другие вопросы попытались ответить участники панельной дискуссии в рамках экономического форума в Давосе.
Во многих регионах мира наблюдается рекордный уровень долга – глобальный долг вырос до $300 трлн. Если разделить эту сумму на всех людей, живущих на планете, получится, что каждый несет долговое бремя на уровне $37 тысяч по сравнению со всего $12 тысячами дохода от мирового ВВП.
В 2022 году центральные банки по всему миру были вынуждены пойти на повышение ключевой ставки в попытке хоть как-то обуздать инфляцию, бьющую рекорды. Цены растут по всему миру, а это означает, что государствам становится все сложнее выплачивать долги.