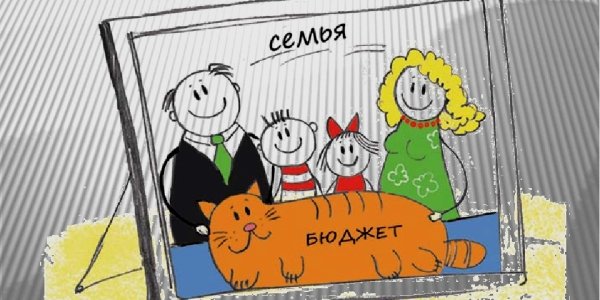

Наверное, сложно себе представить более сложный вопрос, чем «кто в семье отвечает за деньги». Для начала определим, что значит «отвечать за деньги», ведь это комплекс мероприятий.
· Отвечать за стратегию достижения целей, вовремя корректировать, если появляются новые цели или есть риски, что важные цели окажутся недосягаемы. Сюда же относится приоритизация целей. За это должен отвечать тот, кто зарабатывает деньги в семье. Если таковых оба, то тогда обсуждаются варианты: либо оба, либо тот, чей вклад больше, либо тот, кто облагает более стратегическим видением и имеет достаточно времени на планирование, но все же, во избежание конфликтов, нужно смотреть, насколько комфортно будет семье, где один добытчик, стратегией заниматься тому, кто не работает.
· Отвечать за ежемесячный бюджет, соответствие плана факту по доходам и расходам, учет. Здесь лучше выбрать просто наиболее усидчивого члена семьи, так как это немного занудная работа.
· Отвечать за управление портфелем, контроль диверсификации, риска и доходности. Здесь надо смотреть, совпадает ли риск-профиль супругов. Если да – можно выбрать того, кто имеет лучшую финансовую подготовку и время. А если риск-профиль разный, то тогда каждый будет сам следить за своим портфелем.
· Отвечать за финансовую безопасность (кредитная нагрузка, защиту от рисков, минимальный размер заначки). Эту функцию можно объединить с ежемесячным бюджетом.
Не обязательно, что все функции в семье будет выполнять один человек. В своей практике я видела разные варианты и пришла к следующим вариациям в зависимости от распределения бюджета в семье.
· «Каждый сам за себя» – семьи с раздельным бюджетом. Если работают оба, у каждого есть свои личные траты, свои личные инвестиции, свои цели, а складываются супруги лишь на общие цели типа отпуска, расходы на досуг и еду, то здесь каждый сам управляет своим финпланом, портфелем, кредитами и т.д. Да, при такой модели супруги вряд ли в курсе финансовой ситуации друг друга, что порой может вызывать риски, так что в такой модели однозначно рекомендую брачный контракт, что активы каждого, равно как и обязательства, никак не делились со второй половиной. Здесь все функции каждый выполняет сам в отношении себя, так что деньги у всех свои.
· «Все в дом» – модель для общего бюджета, когда у супругов все общее, каждый в курсе совместных финансов и ситуации в семье. Здесь можно назначать ответственного за каждую функцию: за инвестиции, безопасность, ежемесячный бюджет и стратегию в целом. Для безопасности не советую все возлагать на 1 члена семьи, чтобы второй тоже был в курсе ситуации и мог, если что, всегда подстраховать. Здесь важна взаимозаменяемость.
· «Соломоново решение» – ситуация, когда финансы в семье общие, но у каждого есть и личная доля, о которой вторая половина может и не знать. В таком случае в отношении общей доли логика распределения функций как в случае полностью общего бюджета, а вот в части личных денег каждый сам за себя. Это самая сложная модель, так как трудно бывает сочетать одновременное управление личным и общим.
Модели бюджета могут меняться, как и роли в управлении финансами семьи, важно сохранять общение между супругами, чтобы вовремя понять, кому какая роль некомфортна, кому каких знаний недостает, чтобы не накапливать негатив в отношениях и риски в части финансов.
7 причин прочесть книгу Натальи Смирновой «Деньговодство»
28 ноября 2019 в свет выходит моя книга «Деньговодство». Конечно, хвастаться нехорошо, но я буду.
Почему ее стоит прочесть?
1. Книга – для самого широкого круга читателей: в ней есть и самые основы основ эффективного управления личными финансами, и основы макроэкономики, и разбор продвинутых инвестиционных инструментов и практик оптимизации налогообложения.
2. Книга – это только про практику, никакой воды. Любая глава позволит вам уже сегодня применить полученные знания в самых разных областях: и оптимизации кредитов, и налоговых вычетов, и анализа макроэкономической ситуации, и анализа финансового состояния той или иной компании, и подбора способа инвестиций в выбранный вами актив, и многое другое.