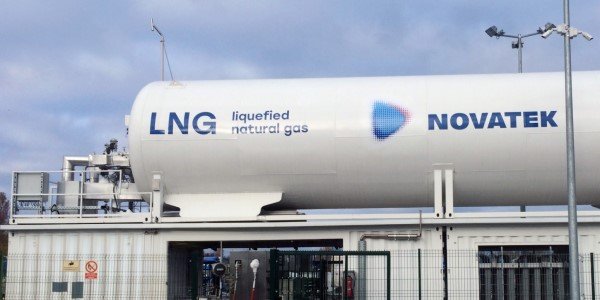

О перспективах «Новатэка» рассказал трейдер Антон Поляков ведущим подкаста Назару Щетинину и Мураду Агаеву на YouTube-канале «Вредный инвестор».
Поляков считает акцию «Новатэка» одним из фаворитов портфеля наряду с бумагами Сбербанка, «Лукойла» и Ozon. Поляков приобрел на иностранной бирже замороженные расписки «Новатэка», эмитент выплачивает по бумагам дивиденды. Блокировка бумаг не смущает долгосрочного инвестора. На Мосбирже цена акций «Новатэка» составляет 1311 рублей. В апреле прошлого года президент России Владимир Путин подписал закон, запрещающий размещать депозитарные расписки на ценные бумаги российских компаний на иностранных торговых площадках и обязывающий провести делистинг уже размещенных бумаг.
Западные санкции не затронули экспорт российского СПГ, также «Новатэк» избежал «приличного НДПИ». Комментируя освобождение «Новатэка» от повышенного НДПИ, эксперт говорит: «У нас есть стратегическое направление, одно единственное – это весь азиатский рынок, и нам его нужно снабжать максимально быстро, завоевать его долгосрочными контрактами, потому что как только у нас появится Катар, как только у нас появится те же самые США, у нас будет большая конкуренция. Если мы сейчас успеем, то я думаю, что вряд ли кто-то будет вставлять палки в колеса».
Перспективы
Положительно на цену акций «Новатэка» повлияет запуск проекта «Арктик СПГ-2» в этом году и окончание СВО. Также компания приобрела долю (27,5%) Shell в проекте «Сахалин-2» относительно дешево – за 94,8 млрд рублей. Перспективы «Новатэка» хорошие до 2025 года – в этом году в мире состоится запуск большого количества заводов по производству СПГ. Так, по прогнозам «Новатэка», в 2023 году в мире будет произведено примерно 10 млн т СПГ, в 2025 году производство вырастет до 40 млн т СПГ, в 2026 году – до 55 млн т СПГ. Вероятно, на рынке появится высокая конкуренция, цена СПГ будет снижаться.
Комментируя высокие цены на газ в прошлом году, Поляков отмечает: «2022 год был шоковым годом, шоковые разовые цены вообще не стоит больше ждать. Более того, в долгосрочном периоде это очень проблемная история, потому что если у тебя сцены высокие, то у тебя резко становится выгодна опять же возобновляемая энергетика. Если ты ставишь панельку, то эта панелька на будущее все периоды будет снижать спрос на ископаемое топливо, потому что панелька просто работает <…>. Я вообще не хочу прогнозировать цены. Я говорю о том, что они не должны падать ниже себестоимости. Если они будут падать ниже стоимости, будут закрываться многие, у кого себестоимость самая высокая. Это не “Новатэк”, потому что у “Новатэка” себестоимость низкая. Это, скорее всего, будут опять же какие-то американские производители – у них себестоимость повыше получается. У Катара, насколько я знаю, будет самая низкая в мире себестоимость СПГ». При прогнозе цен на газ лучше закладывать низкую цену ресурса и наличие долгосрочных контрактов. У «Новатэка» долгосрочные контракты есть.
Сейчас мир находится на пороге энергоперехода: новый тренд – возобновляемые источники энергии. По мере успеха энергоперехода цена на традиционные энергетические ресурсы будет снижаться. Энергопереход произойдет быстрее в развитых странах. В прошлом году Россия лишилась европейского рынка сбыта ресурсов и сейчас конкурирует за азиатский рынок, который будет постепенно двигаться к энергопереходу, отказываясь от угля как источника энергии. Долгосрочно выгодно инвестировать в компании, которые могут стать бенефициарами перехода на возобновляемые источники энергии.
Зачем золотодобытчики скупают конкурентов
Про золотодобытчиков поговорили с Сергеем Сенюшкиным, основателем Telegram-канала «Кенгуру капитал».
На данный момент цена золота $1995 за унцию. В Австралии золото торгуется за 3000 австралийских долларов за унцию, себестоимость добычи металла составляет примерно 1500 австралийских долларов за унцию. По мнению Сенюшкина, отчеты австралийских золотодобытчиков за I квартал этого года могут приятно удивить инвесторов.