
Финансовые результаты «Совкомфлота» за 1 квартал 2021 года снизились и в квартальном, и в годовом сопоставлении. Основным фактором ухудшения показателей стала неблагоприятная экономическая конъюнктура, сложившаяся в конвенциональном сегменте (перевозка нефти и нефтепродуктов), при этом индустриальный сегмент (перевозка СПГ и обслуживания шельфовых проектов) показал ожидаемый рост.
Снижение финансовых показателей в 1 квартале 2021 года объясняется также сильной базой 2020 года, когда цены на энергоносители резко снизились, и ставки фрахта на танкеры показывали взрывной рост. По мере реализации сделки ОПЕК+ и восстановления мировой экономики от пандемии, цены на нефть постепенно восстанавливались, а ставки морского фрахта снижались. В то же время мировой спрос на энергоносители остается слабым, что оказывает давление на рынок танкерного фрахта.
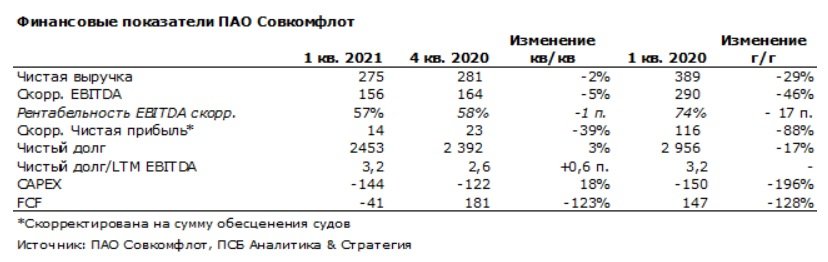
Выручка «Совкомфлота» на основе тайм-чартерного эквивалента (ТЧЭ) по итогам 1 квартала 2021 года по МСФО сократилась на 29,4% год к году, до $275,1 млн. Выручка от индустриального сегмента (66% от выручки по ТЧЭ) составила $182,7 млн. (+5,8% год к году и +1,6% квартал к кварталу). Данный сегмент показал рост за счет ввода в эксплуатацию нового газовоза. При этом объем законтрактованной выручки на 2021 год по данному сегменту составляет $900 млн.
В конвенциональном сегменте компания выручила 90 млн долл. (-55,4% год к году и 5,5% квартал к кварталу), что составляет 33% от общей выручки на основе ТЧЭ. Снижение выручки объясняется неблагоприятной конъюнктурой фрахтовых ставок на перевозку нефти и нефтепродуктов.
Скорректированная EBITDA за отчетный период снизилась на 5%, при этом уровень рентабельности составил 57%, снизившись на 1 п.п. год к году. Снижение объясняется падением выручки при высокой доле постоянных расходов.
Скорректированная на сумму обесценения чистая прибыль в 1 квартале 2021 года снизилась на 88% год к году и составила $14,2 млн. Резерв по обесценению составил $15,9 млн и был получен по 3 судам.
Чистый долг вырос лишь на 3% квартал к кварталу, однако коэффициент чистого долга/EBITDA вырос на 0,6 пунктов – до 3,2х за счет снижения EBITDA. По сравнению с предыдущим годом данный коэффициент не изменился, несмотря на то, что компания в ходе IPO в октябре привлекла около $550 млн.
Оцениваем финансовую отчетность нейтрально, учитывая неблагоприятный внешний фон на рынке танкерного фрахта. Реализации арктических нефтегазовых проектов и наращивание объемов перевозки по Севморпути улучшит финансовый и операционный профиль компании в среднесрочной перспективе. Также отмечаем недооцененность акций по сравнению с мировыми конкурентами (в среднем на 25-30%). Рекомендуем «покупать», целевая цена 127 рублей за акцию.
Эти три акции лучше Dogecoin
Лучшее, подобно красоте, находится в глазах смотрящего. Мнение одного человека о более выгодных инвестициях не обязательно будет соответствовать взглядам другого. Проблема в том, что «лучшее» – это действительно субъективный термин.
По мнению инвестора Кита Спейтса, есть несколько качеств, которые выделяют те или иные акции за счет перспектив роста. Однако риски тоже имеют значение.