Экспертиза / Financial One

Эксперты «Уралсиба»: зачем покупать акции Сбербанка

Эксперты «Уралсиба»: зачем покупать акции Сбербанка Фото: facebook.com
3674
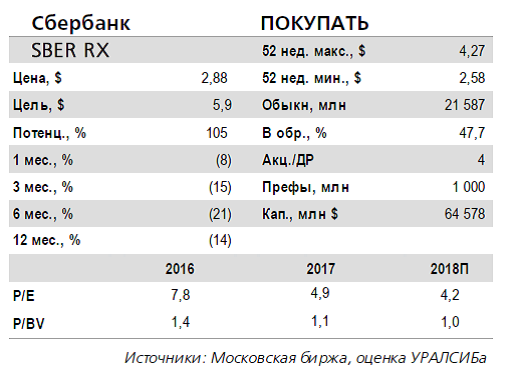
Сбербанк вчера опубликовал финансовую отчетность за 3 квартал 2018 года по МСФО и провел телефонную конференцию. Прибыль оказалась на 15% выше нашего прогноза и на 11% – консенсусного, однако это преимущественно объясняется крупным прочим доходом, а также более высоким, чем ожидали мы и рынок, результатом деконсолидированного Денизбанка.

Ключевые же статьи практически полностью совпали с нашими и рыночными оценками. Маржа осталась неизменной квартал к кварталу на уровне 5,8%, и менеджмент также не ожидает больших изменений в 4 квартале, несмотря на влияние сезонных факторов. В результате маржа по итогам года должна быть примерно такой же, что соответствует годовому прогнозу «выше 5,5%».
гкьн.png

Чистые комиссии выросли на 18% относительно 3 квартала 2018 года, а по итогам 9 месяцев – более чем на 20%, однако руководство оставило в силе годовой прогноз по росту в диапазоне 16–19% из-за высокой базы 4 квартала прошлого года. Расходы увеличились на 6% год к году, однако около 4 п.п. этого роста пришлось на изменение методологии капитализации части ИТ-расходов; соотношение «расходы/доходы» снизилось до 31% с 32% в 1 полугодии.

Достаточно стабильное качество кредитов. Стоимость риска также совпала с ожиданиями, составив 1,6% против 1,5% во 2 квартале, 35 б.п. обеспечили кредиты, оцениваемые по справедливой стоимости, валютная переоценка – еще 22 б.п. Доля кредитов 3-й категории качества осталась на уровне 2 квартала (8,4%), коэффициент покрытия тоже изменился незначительно.

Сам кредитный портфель показал динамику, близкую к ожидаемой, – розничные кредиты прибавили 6,8% за квартал и около 19% с начала года, корпоративные кредиты – 2% и 8% соответственно. В части депозитов весь рост пришелся на корпоративные счета (плюс 10% квартал к кварталу), тогда как вклады населения почти не изменились. Достаточность капитала 1-го уровня повысилась на 60 б.п. за квартал до 11,9%, 30 б.п. принес сохраняющийся эффект от перехода на ПВР-подход.

Прогнозы на текущий год остаются в силе, на следующий – будут представлены в декабре. Руководство оставило в силе все годовые прогнозы. Что касается 4 квартала, менеджмент не ждет торможения роста в розничном кредитовании и не исключает еще одного повышения ключевой ставки, впрочем, без заметного влияния на годовые результаты.

Кроме того, банк сообщил, что закрытие сделки по продаже Денизбанка может быть перенесено на начало 2019 года, что, однако, объясняется исключительно бюрократическими процедурами регуляторов, тогда как покупатель не выдвигал никаких предложений пересмотреть условия сделки.

Касательно дивидендов менеджмент ожидаемо не дал новых комментариев, как и прогнозов на 2019 год, традиционно отложив это до середины декабря, когда пройдет встреча с инвесторами и аналитиками. Бумаги Сбербанка вчера выглядели несколько хуже рынка, и, по всей видимости, до середины декабря их динамику будет определять скорее общая рыночная конъюнктура.

Профучастники поспорили с ЦБ о пользе ограничений для частных инвесторов


Вернуться в список новостей

Комментарии (0)
Оставить комментарий
Отправить
Новые статьи
  • Фосагро. Финансовые результаты (3К26 МСФО)
    Василий Данилов, ведущий аналитик ИК «ВЕЛЕС Капитал» 27.10.2026 13:54
    12

    Фосагро представила слабые финансовые результаты за 3-й квартал 2026 г. Несмотря на рост выручки, компания продемонстрировала негативную динамику EBITDA вследствие резкого наращивания расходов на серу и серную кислоту. Свободный денежный поток Фосагро ушел в отрицательную зону, что в совокупности с возросшей долговой нагрузкой не позволяет рассчитывать на промежуточные дивиденды. Мы ставим рекомендацию по акциям Фосагро на пересмотр.more

  • Российский рынок преодолел отметку 2500 пунктов на геополитическом позитиве
    Владимир Чернов, аналитик Freedom Global 27.10.2026 13:31
    53

    Индекс Мосбиржи днем 27 октября растет на 0,87%, до 2513,21 пункта, впервые с июня закрепляясь выше отметки 2500 пунктов. РТС прибавляет 0,87%, поднимаясь до 983,62 пункта, а индекс голубых фишек повышается на 0,98%.more

  • Whoosh: Латинская Америка остается главным драйвером роста. Дайджест Fomag
    Андрей Ададуров 27.10.2026 12:30
    146

    Компания Whoosh представила операционные результаты за девять месяцев 2026 года и обновила ориентиры на текущий год. На российском рынке сохраняется снижение активности пользователей, тогда как международное направление продолжает поддерживать общие показатели бизнеса.more

  • Рынок госбумаг перешел к консолидации; внимание инвесторов переключилось на внешний новостной трек
    Дмитрий Грицкевич, Управляющий по анализу банковского и финансового рынков ПСБ 27.10.2026 11:55
    157

    После заседания ЦБ РФ индекс RGBI перешел к консолидации в районе 112 пунктов. Решение регулятора сохранить ставку совпало с ожиданиями рынка, а пересмотренный прогноз по средней ключевой ставки на 2027 г. (12,5%-13,5%) по-прежнему предполагает наличие пространства для ее снижения.more

  • Ждём стабилизации курса в верхней части диапазона 11,8-12,3 рублей за юань
    Денис Попов, управляющий эксперт Центра аналитики и экспертизы ПСБ 27.10.2026 11:25
    171

    В начале недели укрепление рубля приостановилось на фоне сохранения сезонной активности импортёров и ограниченности позитивных сигналов новостного фона. Стоимость юаня пока так и не смогла опуститься ниже 12 рублей. more