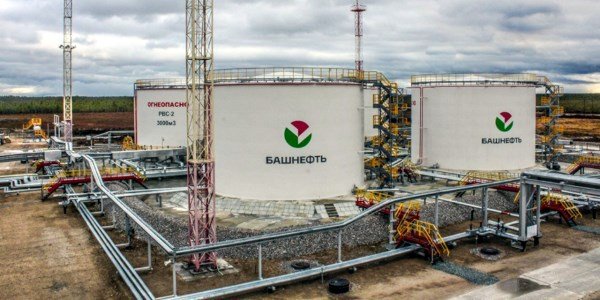

Балансовые показатели Башнефти крайне эластичны к макроэкономическим шокам. С 2002 по 2018 год ее чистая рентабельность в среднем составляла около 20% и ни разу не опустилась ниже 6,8% по итогам года. Компания стабильно сохраняет свою стоимость для инвесторов. «Башнефть» регулярно выплачивает высокие по сравнению с аналогами дивиденды. Их доходность за последние пять лет превышала 10% для привилегированных и 6% для обыкновенных акций.
Компания крайне низко оценена рынком с точки зрения сравнительного анализа мультипликаторов. Недооцененность связана с опасениями, что компания будет полностью интегрирована Роснефтью. Однако на данный момент такие намерения ключевого акционера «Башнефти» с перспективой их реализации в среднесрочном периоде не подтверждаются. Более того, информация с форума «Россия, вперед!» повышает прозрачность ситуации вокруг управления компанией, снижая оценочные риски инвестиций. Это может позволить бумагам отыграть недавний рост цен мажоритарного акционера.
Владимир Путин назвал справедливой передачу Башкирии акций «Башнефти», назвав их активом c серьезной ролью для экономики республики. Ранее «Роснефть» заявила, что регулирование добычи «Башнефти» полностью соответствует рекомендациям Минэнерго и обязательствам России в рамках соглашения ОПЕК+.
Башнефть традиционно остается одним из лидеров российского рынка по показателю соотношения стоимости предприятия к запасам и дневной добыче. В 2018 году с учетом ограничений, предусмотренных договором ОПЕК+, добыча нефти в целом по компании составила 18,9 млн тонн.
Таким же, исходя из данных за январь-октябрь, остается прогнозный объем добычи на текущий год. В 2017 году «Башнефть» добыла 21,1 млн т.н.э. углеводородов, в том числе – 20,6 млн тонн нефти. План на 2022 год предусматривает восстановление добычи на уровне 21 млн тонн за счет поддержания производства в Башкортостане и его наращивания в Ненецком АО, Западной Сибири, а также за рубежом – в Мьянме и Ираке.
На балансе «Башнефти» и ее дочерних компаний по итогам 2018 года числятся извлекаемые запасы нефти и конденсата в объеме 596 млн тонн категории АВ1 С1 и 149 млн тонн категории В2 С2.
Наша целевая цена по привилегированным акциям данной компании составляет 2151 рубль на конец будущего года. Она построена на базе прогноза стабилизации среднегодовых цен на нефть вблизи декабрьских до конца 2020 года.
Риски инвестиций в данный актив носят сравнительно высокий характер. Они связаны со значительной зависимостью финансово-производственной политики компании от действий мажоритарного акционера и сравнительно низкой ликвидностью данных бумаг. Впрочем, их цены в среднесрочном периоде положительно коррелируют с ценами акций «Роснефти».
Топ-3 акций компаний, опередивших рынок, для покупки в 2020 году
Как превзойти рынок? На пути к достижению этой цели вы можете натолкнуться на множество рисков. И, конечно же, чем больше риск, тем больше как потенциальная доходность, так и возможные потери.
По мере того, как мы приближаемся к 2020 году, следующим за бурным 2019 годом, довольно трудно с точностью определить, что такое правильные инвестиции. Стоит ли вкладывать средства в акции, которые имеют хорошие фундаментальные показатели, но по тем или иным причинам отстали от рынка? Или инвестировать в упавшие бумаги, на которые никто не обращает внимания? Это одна из стратегий, которая включает в себя определенную степень риска.