
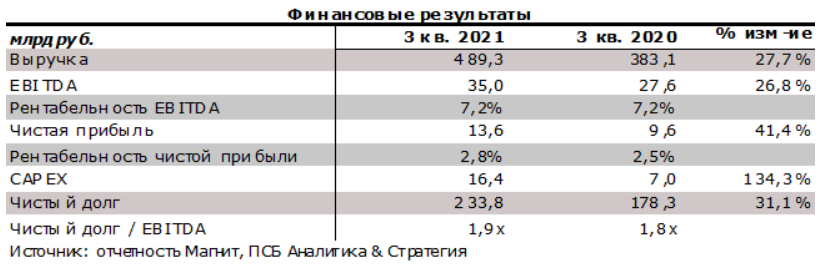
«Магнит» опубликовал неаудированные финансовые результаты по МСФО за 3 квартал 2021 года. Выручка увеличилась на 27,7% год к году, EBITDA на 26,8%, а рентабельность сохранилась на уровне 7,2%.
Несмотря на присоединение «Дикси», компания не потеряла в рентабельности, а выручка и доля на рынке только увеличились. Рост LFL-продаж «Магнита» оказался самым внушительным среди ритейлеров. По мере встраивания «Дикси» в бизнес-модель «Магнита», можно ожидать увеличения рентабельности и положительного синергетического эффекта. В связи со всем вышеизложенным мы поднимаем целевой ориентир по акциям компании до 7650 рублей.
Крупнейший по числу магазинов и второй по выручке ритейлер в России, «Магнит», опубликовал операционные и неаудированные финансовые результаты по МСФО за 3 квартал 2021 года. Результаты ритейлера оказались лучше консенсус-прогноза в части EBITDA (35 против 34,37 млрд рублей), рентабельности EBITDA (7,2% против 7,1%) и чистой прибыли (13,6 против 12,89 млрд рублей). Консенсуса по выручке опубликовано не было.
Выручка «Магнита» с учетом результатов приобретенной группы «Дикси» выросла на 27,7% год к году, до 489,3 млрд рублей. В частности, чистая розничная выручка увеличилась на 28,2% и составила 475,5 млрд рублей, а рост без учета показателей «Дикси» составил бы 13,8%.
Основной формат «Магнита», магазины у дома, в 3 квартале нарастили выручку на 15,8%, до 329,563 млрд рублей, супермаркеты – на 3,9%, до 50,559 млрд рублей, дрогери – на 13,3%, до 39,646 млрд рублей. Мелкоформатные магазины приносят больше выручки, что соответствует последним тенденциям в ритейле. Онлайн-продажи сети составили 2,9 млрд рублей, что с учетом присоединения «Дикси» составляет менее 1% от выручки. Стоит учитывать, что направление уверенно растет и имеет конкурентное преимущество за счет сильных позиций «Магнита» в регионах (66% от доставок вне Москвы и Санкт-Петербурга).
Сопоставимые продажи (LfL) в 3 квартале 2021 года увеличились на 8,6%, рост был обеспечен увеличением среднего чека на 8,3% год к году и покупательского трафика на 0,3% год к году. Ранее результаты за 3 квартал раскрыли «О'Кей» (рост LfL-продаж на 6,6%), «Лента» (LfL +3,5%) и X5 Retail Group (LfL +на 4,8%). Результаты по росту LfL-продаж и выручке «Магнита» были бы сопоставимыми, если бы не приобретение «Дикси». Это позволяет говорить о позитивном влиянии сделки на бизнес «Магнита».
EBITDA ритейлера в 3 квартале выросла на 27%, до 35,05 млрд рублей. Рентабельность этого показателя составила 7,2%, как и годом ранее. Отсутствие роста рентабельности связано с консолидацией «Дикси», рентабельность которого находится на более низком уровне. Этот эффект был частично компенсирован повышением эффективности промо, снижением потерь и логистических затрат. Мы ожидали снижения рентабельности после слияния и в целом, если сравнивать не с пандемийным периодом, она действительно снизилась, но при этом сохранилась на достойном уровне.
«Магнит» в 3 квартале увеличил чистую прибыль на 41,1% год к году, до 13,576 млрд рублей. Рентабельность этого показателя даже чуть улучшилась по отношению к прошлому году и составила 2,8%. Положительно в данном случае сыграли уже существующие магазины, поддерживающие доходы на высоком уровне.
Капитальные затраты компании в 3 квартале более чем удвоились год к году и составили 16,4 млрд рублей. Рост был обусловлен ускорением программы развития. Ожидается, что капитальные затраты будут увеличиваться и в 4 квартале в соответствии с процессом открытия магазинов и редизайна.
Общий долг «Магнита» на конец сентября составил 271,2 млрд рублей по сравнению с 183,8 млрд рублей годом ранее. Чистый долг вырос на 31,1%, до 233,8 млрд рублей. Соотношение чистого долга к EBITDA составило 1,9х по сравнению с 1,8х на конец сентября 2020 года, что все еще сохраняется на нормальном для ритейла уровне.
Позитивным моментом отчета является, тот факт, что, по словам компании, слияние с «Дикси» не привнесло негативных неожиданностей, и долгосрочные цели компании остались неизменными. Ритейлер подтвердил прогнозы развития на 2021 год, сделанные в начале февраля: компания планирует открыть около 2 тысяч магазинов (gross, без учета закрытий) и обновить около 700 магазинов. Капитальные затраты ожидаются в размере 60-65 млрд рублей, не включая приобретение розничного бизнеса «Дикси». Ожидается, что на конец 2021 года сервисы e-commerce «Магнита» будут охватывать более 4 тысяч магазинов.
Мы позитивно оцениваем отчетность компании: несмотря на присоединение «Дикси», компания не потеряла в рентабельности, а выручка и доля на рынке только увеличились. Рост LfL-продаж «Магнита» оказался самым внушительным среди ритейлеров. Как мы и ожидали, мелкоформатные магазины показывают более высокий темп роста выручки, и ритейлер делает акцент на их развитии.
По мере встраивания «Дикси» в бизнес-модель «Магнита», можно ожидать увеличения рентабельности и положительного синергетического эффекта. В связи со всем вышеизложенным мы поднимаем целевой ориентир по акциям «Магнита» до 7650 рублей, потенциал роста – 16%.
Топ-3 компаний с сильным бизнесом и дешевыми акциями
Опытные инвесторы знают, что лучшее время для покупки наступает тогда, когда акции имеют низкую цену.
«Покупай низко и продавай высоко» – извечный совет о том, как делать деньги. Но поскольку S&P и Nasdaq находятся вблизи рекордных уровней, трудно определить момент, когда цена бумаг ниже обычной.