Экспертиза / Financial One

Biogen может потратить $5 млрд кэша на развитие

Biogen может потратить $5 млрд кэша на развитие
3115

Biogen Inc. – американская биотехнологическая компания, занимающаяся разработкой и производством препаратов для терапии неврологических, аутоиммунных и прочих заболеваний.

В пользу биотеха свидетельствуют устойчивость к циклическим изменениям экономики и старение населения развитых странах.

В последнее время инвесторы озабочены более слабым приростом доходов Biogen после бурного роста ранее. Компания столкнулась с жесткой конкуренцией, также в начале года она отделила сильный гематологический бизнес. Катализатором роста котировок акций компании может стать Spinraza, предназначенный для терапии атрофии спинного нерва (SMA) и одобренный регуляторами в декабре 2016 года. Отметим и препарат для лечения болезни Альцгеймера - Aducanumab, находящийся на стадии разработок.

Компания достаточно «дешева» с точки зрения сравнительной оценки. Ее форвардный коэффициент цена/прибыль (с учетом прибыли, ожидаемой в ближайшие 12 месяцев) равен примерно 13, что заметно меньше, чем аналогичный показатель по S&P 500 (17). Речь идет о сравнительной недооценке индустрии.

Biogen активно генерирует денежные потоки (FCF). Около $5 млрд «кэша» и его эквивалентов на балансе позволят компании вкладывать в исследования и разработки. Как результат, появятся новые возможности для развития бизнеса. Также возможны программы buyback.

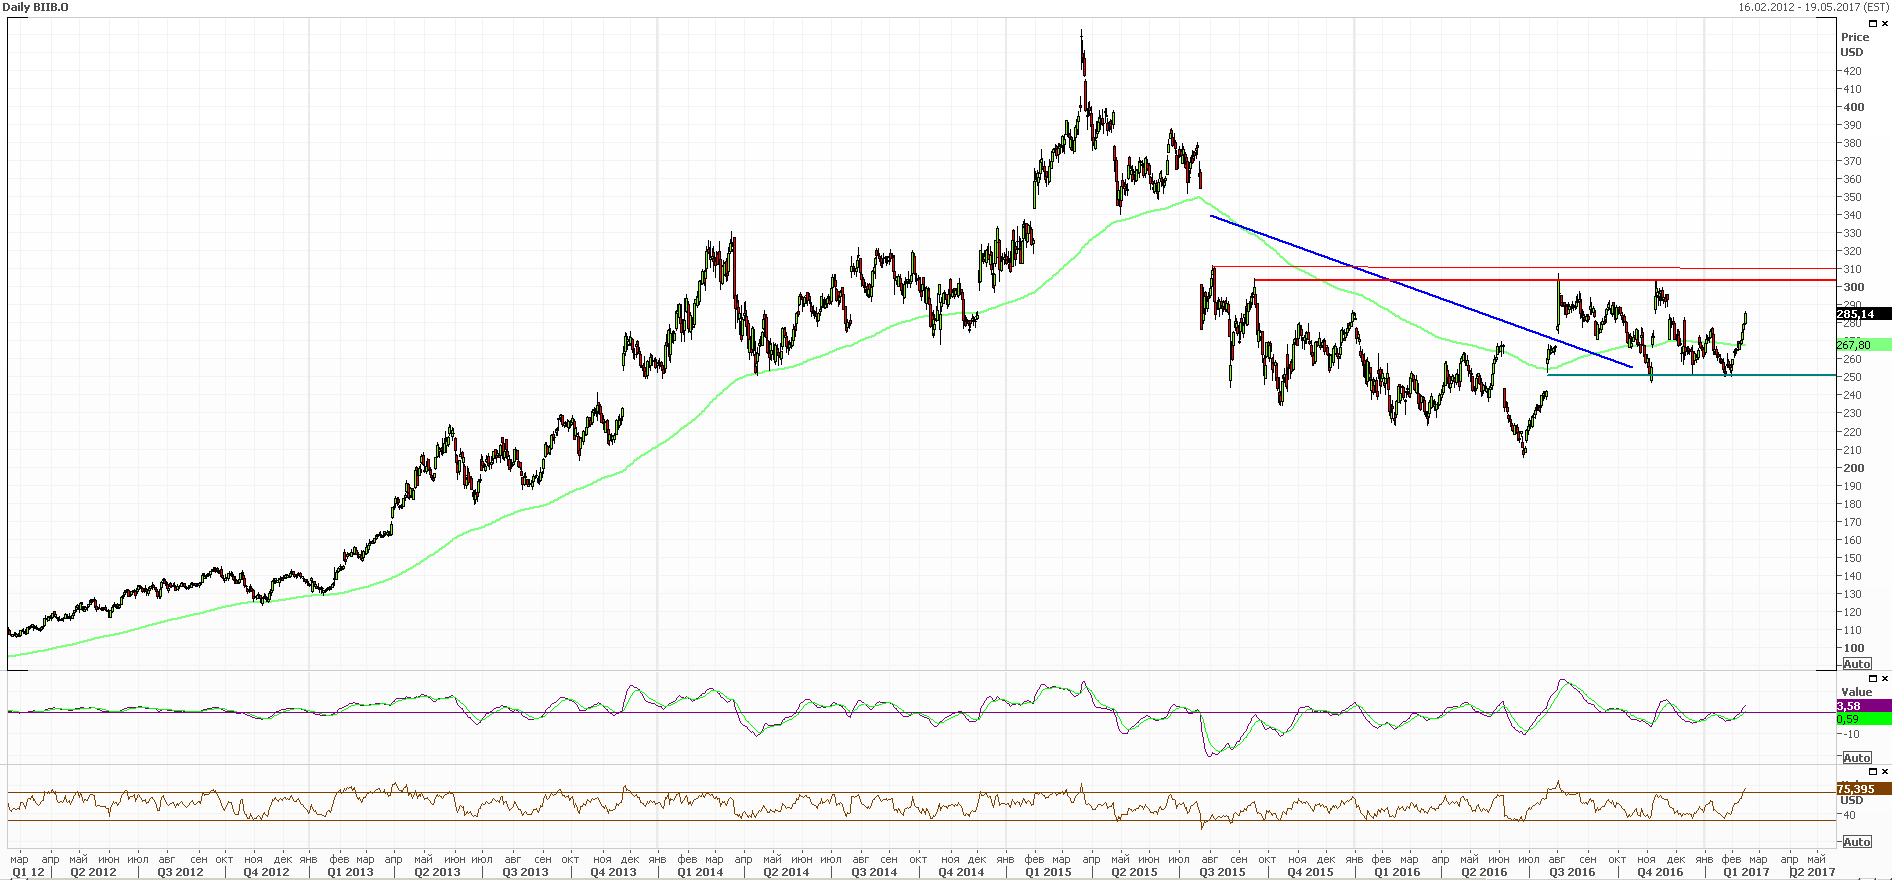
Таким образом, в обозримой перспективе имеет смысл присмотреться к акциям Biogen (BIIB). Консенсус-таргет аналитиков по бумагам составляет около $310 (котировка на закрытии торгов в США 14.02.17 – $285). Речь может идти о примерно 9% потенциале роста от текущих уровней. В качестве более консервативного технического ориентира обозначим $300, что соответствует сопротивлению, проведенному по максимумам последнего года.

Риски: конкурентная среда в индустрии и теоретическая возможность публикации неудачных результатов испытаний новых препаратов.

График акций Biogen за пять лет, таймфрейм дневной

БКС Экспресс


Вернуться в список новостей

Комментарии (0)
Оставить комментарий
Отправить
Новые статьи
  • Инвесторы не ждут сюрпризов от ЦБ РФ, рубль укрепляется
    Елена Кожухова, аналитик ИК «ВЕЛЕС Капитал» 22.10.2026 19:40
    198

    Российский рынок акций к окончанию основной сессии не показал единой динамики, сохраняя склонность к коррекции от достигнутых ранее на неделе локальных максимумов в рублевом сегменте. Индекс Мосбиржи к 18:45 мск снизился на 0,72%, до 2429,31 пункта. Индекс РТС увеличился на 0,32%, до 943,34 пункта, получив поддержку со стороны валютного фактора и обновив очередной пик с начала июля.more

  • Российский рынок корректируется перед заседанием ЦБ
    Егор Вершинин, аналитик ФГ «Финам» 22.10.2026 19:23
    271

    Российский рынок акций корректируется в преддверии заседания ЦБ 23 октября. По мнению Ольги Беленькой, руководителя отдела макроэкономического анализа ФГ «Финам», регулятор, вероятно, сохранит ключевую ставку на уровне 14%, но может повысить прогноз по ставке на 2027-2028 годы.more

  • Фондовый рынок ждёт конкретики
    Наталья Мильчакова, ведущий аналитик Freedom Global 22.10.2026 18:50
    252

    В четверг, 22 октября, российский фондовый рынок весь день умеренно снижался. Номинированный в рублях индекс Мосбиржи к вечеру понизился на 0,7%, опустившись чуть ниже 2430 пунктов, а долларовый РТС - на 0,65%.more

  • Банки чего-то ждут: почему крупнейшие банки начали повышать ставки по вкладам ещё до решения ЦБ РФ
    Наталья Мильчакова, ведущий аналитик Freedom Global 22.10.2026 18:30
    302

    На протяжении последних трёх декад, по данным финансовых маркетплейсов, средняя максимальная ставка по вкладам держится стабильно — на отметке 13,05%. При этом ряд банков из топ 10, включая Газпромбанк, Альфа Банк, ДОМ.РФ и ПСБ, даже пошли на повышение ставок.more

  • ММК. Операционные результаты (3К26)
    Василий Данилов, ведущий аналитик ИК «ВЕЛЕС Капитал» 22.10.2026 18:10
    271

    ММК представил сильные операционные результаты за 3-й квартал 2026 г. Компания значительно нарастила выплавку стали и продажи металлопродукции за счет завершения ремонтов в доменно-конверторном переделе и восстановления внутреннего спроса на стальную продукцию. При этом мы отмечаем, что ММК обладает значительным потенциалом роста выпуска стали с текущих 10,7 млн до 16,5 млн т в случае выхода магнитогорской и турецкой площадок на полную мощность. Наша рекомендация для бумаг ММК – «Покупать» с целевой ценой 29,2 руб.more