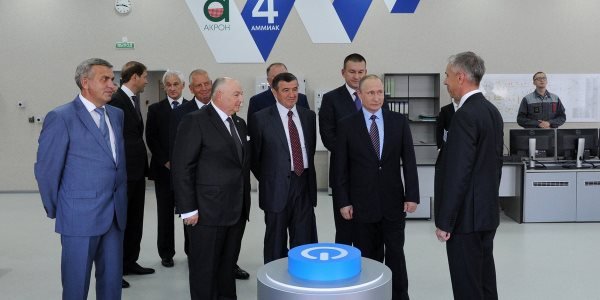

Посещение завода оставило положительное впечатление: компания подтвердила, что ключевые проекты – расширение Аммиака-4 и Карбамид-6 – идут по плану, а основные активы работают бесперебойно.
«Акрон» продолжает улучшать свою операционную эффективность путем оптимизации затрат на персонал и ремонт, а также жесткого контроля над оборотным капиталом (малые объемы запасов на производстве).
По нашему мнению, «Акрон» больше не торгуется по фундаментальным показателям, и текущая оценка 7,7x по EV/EBITDA выглядит искусственно завышенной. Проекты идут по плану, «Акрон» ожидает рост производства на 0,8 млн т. к 2025 году.
Запуск блока Карбамид-6 производственной мощностью 210 тысяч т. должен по плану состояться осенью, после 30-дневного периода выхода на полную мощность. Расширение блока Карбамид-5 уже завершено и должно увеличить ежегодные объемы производства на 50 тысяч т. К 2025 Акрон планирует увеличение выпуска продукции группы до 5,8 млн т. (с 5,0 млн т.) путем наращивания объемов производства карбамида на 300 тысяч т., аммония – на 200 тысяч т., NPK – на 70 тысяч т.
Загрузка блока Аммиак-4 превышает первоначальную проектную мощность. Новый завод по производству аммиака находится в хорошем состоянии: загрузка на 80 тысяч т. выше проектной мощности (700 тысяч т./год). «Акрон» постоянно работает над повышением эффективности производства: компания уже в лидерах по уровню издержек и потреблению газа в России.
«Акрон» планирует увеличить производство на блоке на 20% до 850 тысяч т. всего за $25 млн, тогда как первоначальные капиталовложения составили $550 млн. Местное руководство полагает, что завод сможет работать даже с более высокой мощностью, около 900 тысяч т./год.
Управление оборотным капиталом (запасами) осуществляется должным образом: склады NPK (40 тысяч т.) и аммиака (20 тысяч т.) выглядят довольно маленькими для объема производства 5 млн т./год. Мы отмечаем, что во время нашего визита склад NPK был заполнен только на 30%, однако мы считаем, что существенные объемы могут храниться в портах.
Для оптимизации затрат «Акрон» сократил численность персонала на заводе в Великом Новгороде на 15% за пять лет, доведя его до 5 700 человек.
«Акрон» видит огромный потенциал роста спроса на внутреннем рынке, который отстает от США и других стран в применении удобрений: для роста потребления удобрений местным фермерам нужны долгосрочные займы и более низкие процентные ставки. «Акрон» продает 30% своей продукции на внутреннем рынке и хочет расширить свое присутствие в России.
Местный рынок волатилен и характеризуется пиками потребления в апреле-мае / сентябре-октябре, а экспортный спрос относительно стабилен. В России участились плохие урожаи: один раз в семь лет сейчас против одного раза в 10 лет ранее.
Завод был введен в эксплуатацию еще в 2014 году и в настоящее время производит 10-15 т./мес. высококачественной продукции (чистота 99,9%). Из-за снижения цен в Китае производство остается экономически нецелесообразным без господдержки, и «Акрон» пока не может определить четкую стратегию улучшения показателей завода.
«Акрон» торгуется с мультипликатором EV/EBITDA 7,7x против 2-летнего среднего 5,2x. Дисконт к Yara, основному аналогу, сузился до 11% против исторического среднего 25%. «Акрон» предлагает органический рост и хорошие дивиденды (минимум $200 млн/год, доходность 6-7%), и наша рекомендация ПРОДАВАТЬ обусловлена неоправданно высокой оценкой, хотя мы признаем, что акции не торгуются на фундаментальных показателях и устойчивы к снижению, на наш взгляд.
Акции «Мосбиржи» могут продолжить рост
Стабильный рост в ближайшие несколько дней ожидается на американском рынке
Подписывайтесь на Financial One в соцсетях:
Facebook || Вконтакте || Twitter || Youtube