
В июле начинается третий квартал, а это значит, что компании скоро расскажут, какими стали финансовые результаты недавно завершившегося второго квартала.
Этот трехмесячный период пришелся на время локдаунов по всему миру, направленных на сдерживание распространения COVID-19, что привело к кризису в экономике.
«Предполагаемое (в годовом исчислении) снижение прибыли во втором квартале 2020 года составляет -43,8%, что ниже пятилетнего среднего темпа роста прибыли в 5,5%, – написал Джон Баттерс из Factset. – Если фактическое снижение за квартал составит -43,8%, то это будет самое большое годовое снижение прибыли по индексу с четвертого квартала 2008 года (-69,1%)».
«Все одиннадцать секторов, по прогнозам, сообщат о годовом снижении прибыли, во главе с энергетическим, промышленным и финансовым секторами, а также сектором потребительских товаров вторичной необходимости», – добавил Баттерс.
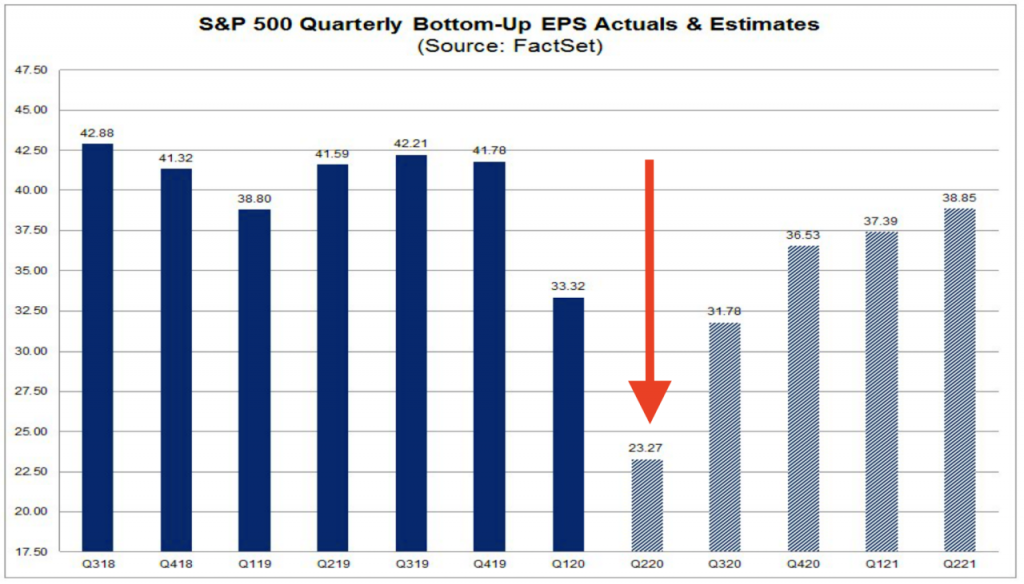
Судя по оценкам, выручка, которая лучше отражает спрос и ценовую конъюнктуру, снизилась за этот период на 11,1%. Как мы уже объясняли ранее, колебания в прибыли более заметны, чем изменения в выручке, из-за наличия постоянных операционных и финансовых затрат.
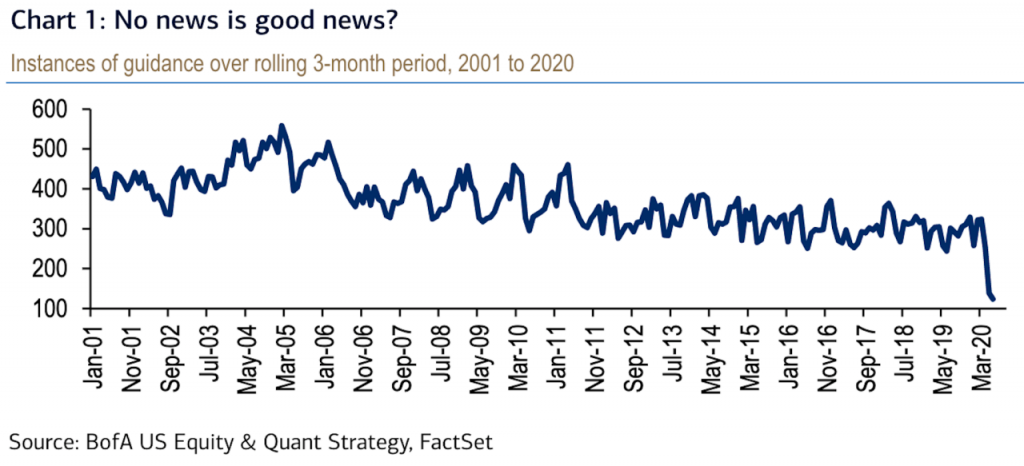
Если говорить про очередной сезон отчетности, то можно только гадать, насколько точными окажутся оценки. Как мы видели в течение нескольких месяцев, руководители многих компаний приостанавливали или вовсе отзывали собственные прогнозы по прибыли и выручке, что отражает неуверенность топ-менеджмента в прогнозировании направления бизнеса в условиях непредсказуемой пандемии. Это, в свою очередь, оставило аналитикам мало возможностей для использования прогнозов компаний при составлении собственных.
«На данный момент ровно 400 компаний, входящих в S&P 500, не смогли составить собственные прогнозы за последние три месяца. Поэтому нельзя предположить, как настроены корпорации – позитивно или негативно. Все это остается под большим знаком вопроса», – написала в среду Савита Субраманьян из Bank of America.
Более того, опубликованные оценки часто отражают среднее или медианное значение опрошенных аналитиков. Разрыв между такими прогнозами, как правило, довольно узкий. Это приводит к тому, что оценки характеризуются как консенсус.
«Неудивительно, что разброс оценок также близок к рекордным уровням», – добавила Субраманьян. Когда мнения аналитиков настолько разнятся, никто не может хоть с какой-то долей уверенности сказать, что будет дальше.
Как правило, именно в это время мы напоминаем инвесторам, что данные, которыми делятся компании в период сезона отчетности, отражают результаты за уже прошедшие месяцы, поэтому их не стоит воспринимать как актуальные.
Но на этот раз все будет иначе, поскольку инвесторы получат представление о том, как компании из разных отраслей справляются с пандемией и экономическим кризисом.
Эта информация будет иметь решающее значение для аналитиков и инвесторов, по мере того как они формируют свои собственные ожидания, особенно учитывая, что вероятность еще одного крупного всплеска COVID-19 остается довольно высокой.
Баффет сделал большую ставку на сектор энергетики
Berkshire Hathaway Уоррена Баффета объявила о приобретении активов по транспортировке и хранению природного газа компании Dominion Energy.
В настоящее время сделка оценивается в $9,7 млрд в общей сложности, включая $5,7 млрд долга, понесенного сегментом транспортировки и хранения газа Dominion. При условии одобрения регуляторами сделка, как ожидается, будет закрыта в четвертом квартале 2020 года.
Решение сделать ставку на сектор энергетики «Оракул из Омахи» принял в период пандемии коронавируса, дополненной враждой между членами ОПЕК и ее союзниками, что привело к кризису. После приобретения активов Dominion Berkshire Hathaway Energy будет осуществлять 18% всей межгосударственной транспортировки природного газа в Соединенных Штатах по сравнению с 8% в настоящее время.