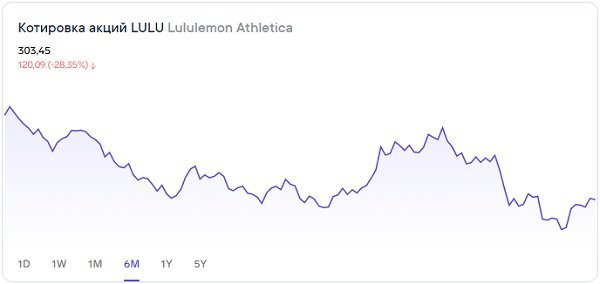

Тикер SPB: LULU
- Целевой уровень: $370
- Горизонт инвестирования: 12 месяцев
Bank of America Corporation: Бенефициар повышения ставок.
Производитель спортивной одежды Lululemon (LULU) 2 июня отчитался за I квартал 2023 финансового года прибылью и доходами выше ожиданий аналитиков с Уолл-стрит. Этому способствовал двузначный рост выручки в сегменте интернет-продаж, а также в пока еще формирующемся направлении мужской одежды.
По заявлению СЕО компании Кальвина Макдональда, клиенты Lululemon до сих пор готовы приобретать спортивную одежду ретейлера по более высокой цене. Lululemon можно отнести к брендам премиального класса, и спрос на товары компании со стороны состоятельных клиентов сохраняется. В конце марта Lululemon уже заявляла, что увеличит цены на некоторые товары, чтобы компенсировать более высокие затраты на сырье, рабочую силу и авиаперевозки.
Lululemon стала одним из бенефициаров пандемии, поскольку стильная спортивная одежда на каждый день оказалась очень востребованной во время действия карантинных ограничений. И даже теперь, когда американцы вернулись к обычной жизни, спрос на одежду стиля athleisure сохраняется. Lululemon также недавно расширила свой ассортимент, включив в него обувь и средства по уходу за кожей.
Lululemon также повысила гайденс на 2023 финансовый год, ожидая, что импульс роста в ее бизнесе сохранится, несмотря на инфляцию, разогнавшуюся до максимумов за последние 40 лет, и перебои в цепочках поставок. Собственный прогноз предполагает, что в указанном периоде продажи и скорректированная EPS составят $7,61-7,71 млрд и $9,35-9,50 по сравнению с предыдущими оценками $7,49-7,62 млрд и $9,15-9,35 соответственно.
В I финансовом квартале ретейлер заработал чистую прибыль в размере $190 млн, или $1,48 на акцию, по сравнению с $145 млн, или $1,11 на бумагу, годом ранее. Выручка Lululemon увеличилась примерно на 32%, до $1,61 млрд, с $1,23 млрд годом ранее. Сопоставимые продажи, которые отслеживают доход в интернет-магазинах и точках продаж Lululemon, открытых не менее 12 месяцев назад, выросли на 28% г/г. Аналитики, опрошенные FactSet, ожидали более скромного повышения на 20,4%. Продажи одежды для женщин выросли на 24% за три года, для мужчин – на 30%.
Lululemon ожидает, что во II финансовом квартале выручка составит $1,75-1,78 млрд, превысив ожидания аналитиков на уровне $1,71 млрд. Без учета прибыли от продажи административного офисного здания скорректированная EPS, как ожидается, достигнет $1,82-1,87, превзойдя консенсус в $1,77.
Негативным моментом отчета стал тот факт, что в Китае компании пришлось закрыть около трети магазинов Lululemon, поскольку страна все еще борется с СOVID-19, вводя карантинные ограничения.
В апреле на Дне инвестора Lululemon объявила новую долгосрочную финансовую цель по удвоению продаж до $12,5 млрд к 2026 году. Успех в достижении таргета будет зависеть от того, сможет ли компания сохранить текущие высокие темпы продаж в сегменте женской одежды, расширить международную экспансию и улучшить продажи мужской одежды, а также увеличить проникновение на рынок цифровых продаж.
LULU вновь, как и при пандемии, оказалась в более выигрышном положении по сравнению с некоторыми конкурентами. Премиальное позиционирование и фокусировка на верхний слой среднего класса позволяют компании чувствовать себя намного лучше, чем многие бренды одежды бюджетного сегмента. Клиенты Lululemon в меньшей степени озабочены экономией и урезанием расходов на товары не первой необходимости. Расширение ассортимента, в том числе за счет обуви и средств по уходу за кожей, обеспечивает диверсификацию бизнеса и новые каналы для экспансии. Улучшение прогнозов выручки и прибыли говорит об уверенности менеджмента в позициях своего бренда и устойчивости спроса на реализуемые товары.
Тем не менее проблемы с логистикой и повышенной стоимостью перевозки пока сохраняются. Несмотря на запланированное увеличние стоимости продукции, высокие цены на фрахт и в особенности авиаперевозки будут оказывать давление на валовую прибыль. Отказаться от дорогостоящих авиаперевозок не получится, так от сроков доставки будет зависеть выполнение целей по продажам.
Мы положительно оцениваем отчетность Lululemon за I квартал, однако считаем, что возможности для дальнейшего роста бумаг ограничены. Как следствие, мы оставляем нашу целевую цену без изменений. Таргет по бумаге Lululemon Athletica Inc. – $370. Рекомендация – «держать».