
Тикер SPB: BAC
- Целевой уровень: $46
- Горизонт инвестирования: 12 месяцев
Bank of America Corporation: Бенефициар повышения ставок.
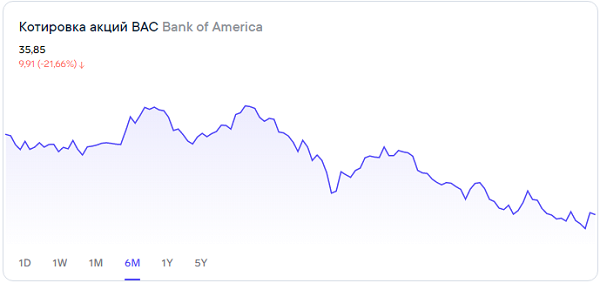
Диверсифицированная бизнес-модель и активное развитие цифрового банкинга будут способствовать достижению котировками ВАС таргета $46 на горизонте года
Bank of America Corporation (BAC) – второй по размеру банковский холдинг США. Располагая $3,24 трлн активов на балансе, эмитент занимает лидирующие позиции как в сегменте привлечения депозитов, так и в кредитовании. ВАС осуществляет деятельность по четырем основным направлениям. Потребительский банкинг обслуживает депозиты и кредиты около 67 млн физических лиц и предприятий малого бизнеса, а также примерно 3,3 млн частных брокерских счетов, обеспечивая 37% чистой выручки. Сегмент управления благосостоянием и инвестициями занимает 23% в объеме выручки, оказывая услуги состоятельным клиентам.
Совокупный объем активов под управлением бизнес-линии оценивается в $3,7 трлн. Третьим по доходности подразделением (22% общей выручки) является глобальный банкинг, обслуживающий более 44 тысяч корпораций в 35 странах мира. В число клиентов этого дивизиона входят 74% компаний из списка Global Fortune 500. Подразделение глобальных рынков осуществляет торговлю на фондовых, валютных и товарно-сырьевых биржах 55 стран, а также предоставляет услуги консультирования для институциональных инвесторов и правительственных организаций.
С одной стороны, доходы BАС более чувствительны к изменениям процентных ставок, чем у конкурентов. С другой – его бизнес-модель в меньшей степени зависит от динамики рынка капиталов. Эта особенность обеспечила прирост годовой выручки и менее значительное снижение прибыли в первом квартале в сравнении с крупнейшими сопоставимыми компаниями. В начале 2022 года в ситуации ужесточения финансовых условий и усиления рыночной волатильности активность компаний в IPO- и M&A-сегментах заметно сократилась, что привело к снижению комиссионных доходов от инвестиционно-банковской деятельности. Однако влияние этого негативного фактора было компенсировано повышением чистого процентного дохода, который, по данным последнего квартального отчета BofA, вырос на 13,5% и начиная с октября-декабря обеспечивает более половины выручки эмитента. Приток средств на депозиты и наличие избыточной ликвидности позволяют банку реинвестировать средства в расширение кредитного портфеля, объем которого превысил уровень прошлого года на 10%.
Более активный рост наблюдается в сфере коммерческого кредитования с увеличением на 16% год к году как за счет новых заимствований, так и благодаря расширению действующих кредитных линий. Также банк подтверждает устойчивость потребления: расходы по картам превысили уровень прошлого года на 15%, объем потребительских займов – на 6%. Поскольку риск рецессии оценивается как невысокий в ближайшие 12-18 месяцев, ожидается, что темпы потребительских расходов и кредитования будут поддерживаться в 2022 году на текущем уровне.
Увеличению процентного дохода способствует сохранение высокого качества кредитного портфеля, доля чистых списаний в котором сохраняется на исторически низком уровне 0,16% за счет устойчивого финансового состояния потребителей и бизнеса. Чистая процентная маржа в начале 2022 года составляла 1,69%, что по-прежнему ниже среднего значения за последние пять лет (2,33%). Однако повышение учетной ставки ФРС и нормализация кривой доходностей будут способствовать повышению процентных доходов. В частности, по оценке банка, увеличение ставки на 100 б.п. предполагает прирост поступлений на $5,4 млрд. Согласно базовому прогнозу, в этом году чистый процентный доход ВАС вырастет на 17%.
Важно отметить, что риски, связанные с экспозицией на российский рынок, оцениваются руководством банка как несущественные – около $700 млн, или 3% средней квартальной выручки за последние три года. Кроме того, если в условиях инфляции большинство конкурентов в отрасли ожидают увеличения расходов в текущем году, менеджмент ВАС прогнозирует поддержание затрат на уровне 2021 года, что позволит снизить давление на прибыль. С учетом этого фактора форвардный мультипликатор P/E составляет около 12,9х к концу года. За счет диверсифицированной бизнес-модели и активного развития цифрового банкинга эмитент сохраняет лидирующие позиции в индустрии кредитования и рассматривается как основной бенефициар нормализации процентных ставок. Целевая цена акции BAC – $46 на горизонте года.