
Тикер SPB: WFC
- Целевой уровень: $50,1
Хотите быть в курсе самых важных инвестиционных событий – подписывайтесь на наш telegram-канал t.me/financial_one
Wells Fargo – один из главных бенефициаров восстановления экономики в США
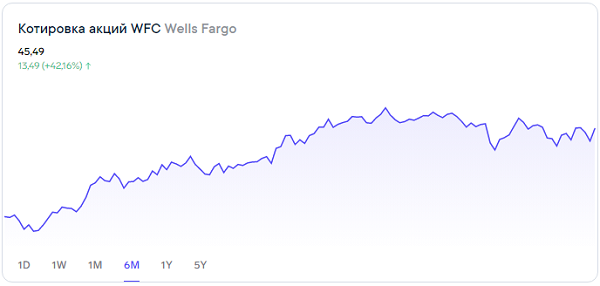
Финансовая группа «Финам» провела исследование инвестиционной привлекательности одного из крупнейших финансовых холдингов в США Wells Fargo. Аналитики отмечают, что этот год для банка складывается весьма успешно, несмотря на сохраняющиеся негативные последствия коронакризиса. Во II квартале чистая прибыль холдинга составила $5,74 млрд против убытка в размере $4,16 млрд год к году, банк вернул своим акционерам порядка $2 млрд за счет дивидендов и выкупа акций. Бумаги Wells Fargo рекомендуется «gокупать» с целевой ценой $50,1, потенциал роста составляет 16,3%.
Wells Fargo – крупный американский финансовый холдинг, который занимает четвертое место в рейтинге ведущих банков США по величине активов. Предоставляет финансовые и страховые услуги в США, Канаде и Пуэрто-Рико. Клиентами кредитора являются каждое третье американское домохозяйство и каждая десятая компания среднего и малого бизнеса. Капитализация банка составляет $178 млрд.
Как отмечается в исследовании, бизнес Wells Fargo подразделяется на четыре основных направления: потребительский банкинг, управление благосостоянием и инвестициями, корпоративный и инвестиционный банкинг, а также коммерческий банкинг. При этом именно потребительский сегмент в прошлом году обеспечил почти половину (47%) всей выручки холдинга. «Мы рассчитываем, что Wells Fargo станет одним из главных бенефициаров восстановления экономической активности в США, учитывая его сильные позиции прежде всего в розничном сегменте», – подчеркивают аналитики «Финама».
Так, уже по итогам II квартала и первого полугодия 2021 года банк представил довольно сильную отчетность, констатируют эксперты: Чистая прибыль составила $5,74 млрд, или $1,38 на акцию, против убытка в размере $4,16 млрд в аналогичном периоде прошлого года. Квартальная выручка поднялась на 10,8% – до $20,27 млрд, и существенно превысила консенсус-прогноз на уровне $17,7 млрд.
В «Финаме» позитивно оценивают перспективы банка, несмотря на определенные сложности, связанные с быстрым распространением новых штаммов COVID-19. По прогнозам МВФ, ВВП США в этом году вырастет до рекордных 7%. Этому будут способствовать массовая вакцинация, а также масштабные меры фискальной поддержки, в том числе инфраструктурный план президента Джо Байдена на $1 трлн, который создаст дополнительный спрос на услуги банков. «Благодаря улучшению ситуации в экономике следует ожидать дальнейшего высвобождения резервов на возможные потери по кредитам, что окажет дополнительную поддержку показателям прибыли», – говорится в исследовании «Финама».
Дополнительным фактором поддержки может стать ускорившийся в последние месяц разгон инфляции в США, добавляют эксперты: «Если инфляционное давление продолжит нарастать, Федрезерв будет вынужден приступить к повышению ключевой ставки раньше, чем прогнозируется, и это окажет благотворное влияние на финансовый сектор».
Также стоит учитывать, что в этом году банк возобновил выкуп акций после почти годового перерыва – по итогам первого полугодия Wells Fargo уже направил на эти цели $2,2 млрд. «В июле руководство холдинга анонсировало новую программу байбэка объемом $18 млрд, реализовать которую планируется в предстоящие четыре квартала. Инвестиционную привлекательность банку также добавляет решение вдвое повысить размер квартального дивиденда – до 20 центов», – констатируют аналитики и прогнозируют дальнейшее повышение выплат.