
Тикер SPB: EA
- Целевой уровень: $156
- Горизонт инвестирования: 12 месяцев
Бизнес-модель Electronic Arts сохранит устойчивость в случае умеренной рецессии в США
Результаты разработчика игр Electronic Arts (EA) за третий квартал мы оцениваем как удовлетворительные. Компания снизила собственные прогнозы с учетом валютных колебаний и ситуации в мобильном сегменте.
Скорректированная выручка (Net Bookings), основной показатель для игровых компаний, у Electronic Arts составила $1,75 млрд (–5,2% год к году), тогда как консенсус-прогноз предполагал снижение до $1,81 млрд. За последние 12 месяцев этот показатель вырос на 4% год к году, до $7,38 млрд. Скорректированная выручка мобильного сегмента увеличилась на 6% год к году, до $296 млн, при поддержке продаж FIFA Mobile, но оказалась на $10 млн ниже консенсуса. Доходы от продаж игр для ПК повысились на 7% год к году. Объемы реализации в сегменте консолей сократились на 12% год к году из-за некоторой нормализации игровой активности. В то же время направление демонстрирует в целом высокую устойчивость: скорректированная выручка вдвое превышает показатель аналогичного периода 2020 года. Игры серии FIFA пользуются очень высоким спросом: релиз FIFA 23 оказался самым успешным в истории франшизы, и за первые четыре недели число проданных игр увеличилось на 10% по сравнению с предыдущим выпуском.
Чистая прибыль Electronic Arts на акцию увеличилась с прошлогодних $1,37 до $1,45. Мы положительно оцениваем рост рентабельности по валовой прибыли с 74,5% до 75,9%, что вызвано продолжающимся многолетним сдвигом в получении выручки через онлайн-каналы продаж. Скорректированная операционная маржинальность превзошла ожидания и составила 28,4%.
Прогноз компании на текущий финансовый год, который заканчивается в марте, пересмотрен в сторону снижения. Ориентир в отношении Net Bookings с $7,9-8,1 млрд смещен в границы $7,65-7,85 млрд. Причиной этого называется давление негативных курсовых разниц в размере $200 млн, еще на $50 млн показатель скорректирован ввиду ожидаемой слабой динамики доходов от мобильных игр. Диапазон годовой скорректированной чистой прибыли на акцию снижен с $7,05-7,15 до $6,95-7,25. В средней точке прогноз не изменился, так как компания полностью контролирует свои расходы и рассчитывает на более высокую маржинальность, чем предполагает консенсус. Мы позитивно оцениваем этот гайденс, хотя считаем, что риски в сегменте мобильных игр в краткосрочной перспективе могут усилиться из-за ужесточения конкуренции и возвращения уделяемого играм пользовательского времени к допандемийным показателям. В настоящее время мобильные игры конкурируют за внимание пользователей с короткими видео в соцсетях, поэтому популярность TikTok повышает неопределенность перспектив для разработчиков, а около 17% выручки EA приходится на мобильный сегмент. Более того, ByteDance намерена добавить в TikTok вкладку с собственными играми.
График релизов Electronic Arts остается насыщенным. Следующая игра серии Need for Speed будет доступна для покупок в начале декабря, до конца года также выйдут игры NHL 23, а до марта будущего года компания выпустит еще шесть потенциальных бестселлеров.
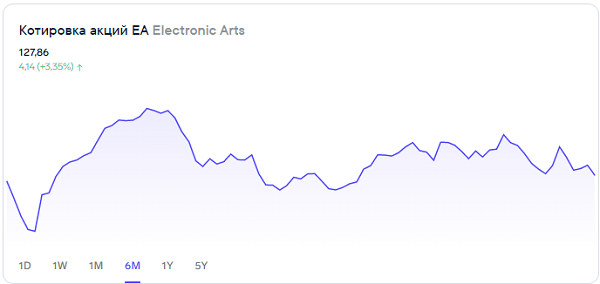
Усиление рисков для сегмента мобильных игр и ужесточение финансовых условий со стороны ФРС обусловило снижение нашей целевой цены по акции EA с $170 до $156 на горизонте года. Долгосрочный прогноз остается позитивным. Мы полагаем, что среднегодовой рост прибыли на акцию у EA составит 10% в следующие два финансовых года (ФГ). Прогноз для скорректированной EPS на 2024 ФГ – $7,8, на 2025 ФГ – $8,66, среднее значение – $8,23. Акции EA способны торговаться с премией к широкому рынку с форвардным мультипликатором P/E 18-20х, средняя точка – 19х. В настоящее время значение форвардного P/E около 16,7х, а среднее за пять лет равно 21,2х. Мы считаем акции EA привлекательными для инвестиций, учитывая относительно слабую зависимость показателей компании от динамики потребления. Мы видим, что ухудшение настроений потребителей из-за инфляции не приводит к снижению спроса на игры Electronic Arts, и считаем, что бизнес-модель компании сохранит устойчивость в случае умеренной рецессии в США.