
Заседание центробанка еврозоны пройдет в четверг, 25 января. Уже сейчас регулятор начал сворачивать монетарные стимулы.
На этот раз
Итоги мероприятия будут опубликованы в 15.45 МСК. Предполагается, что на этот раз параметры монетарной политики останутся без изменений: 0% ключевая ставка, -0,4% депозитная ставка.
Оцениваю заседание как проходное. Еще в октябре стало известно, что программа выкупа активов (QE еврозоны) с января сократиться до 30 млрд евро в месяц с предшествующих 60 млрд евро в месяц. В таком объеме она продлиться по сентябрь 2018 года. Это не обязательно срок окончания программы, пространство для маневра регулятор оставил открытым.
Подчеркиваю, на этот раз глобальных изменений ждать не приходится. Однако важная риторика регулятора, которая позволит заглянуть в будущее. Детали мы сможем получить на пресс-конференции Марио Драги (16.30 МСК).
Факторы в пользу сворачивания QE
В условиях отрицательных доходностей ряда гособлигаций регулятору уже не так-то просто найти подходящие для выкупа бумаги. При этом баланс ЕЦБ (4,49 трлн евро) уже превысил соответствующие показатели ФРС и Банка Японии.
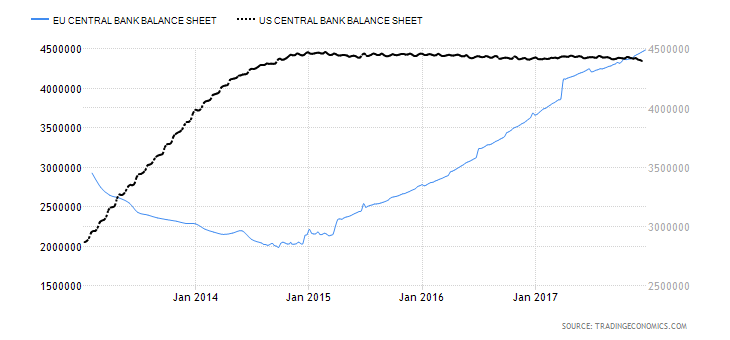
Чрезмерное раздувание баланса любого из мировых ЦБ представляет угрозу финансовой стабильности, ведь рано или поздно созданные монетарными стимулами пузыри могут начать схлопываться.
Таким образом, своевременное сворачивание стимулирования выглядит вполне оправданным, главное – проявлять осторожность, избегать негативных для рынков сюрпризов, заранее готовя инвесторов.
Если посмотреть на свежую макростатистику еврозоны, то видно, что за последний год экономика региона заметно улучшилась. На это указывает сводный индекс деловой активности (PMI Composite), который в январе составил 58,6 пункта, что указывает на самую сильную бизнес-активность с 2006 года (предварительная оценка). Отметим, что значение в 50 пунктов отделяет рост экономической активности от замедления позитивной динамики.
Факторы в пользу осторожного сворачивания QE
Первый фактор – это валютный, который опосредованно влияет на состояние экономики еврозоны. После предыдущего заседания ЕЦБ прошла новая волна укрепления евро. С 14 декабря eur/usd прибавил около 5% на ожиданиях постепенного сворачивания монетарных стимулов.
Доллар, тем временем, ослаб из-за протекционистских позиций Дональда Трампа. На этой неделе администрация президента США ввела пошлины на импорт в страну стиральных машин и солнечных панелей с целью защиты американских производителей. Под угрозой находится и членство Штатов в НАФТА.
Подобный расклад не выгоден для экспортеров еврозоны, оказывает давление на торговый баланс и инфляцию в регионе. ЕЦБ следит за волатильностью евро, которая является источником неопределенности, отметил Марио Драги еще в ходе сентябрьского заседания.
Инфляция в регионе остается ниже 2% таргета ЕЦБ. В декабре прирост индекса потребительских цен (CPI) в годовом исчислении составил 1,4%. Подобный расклад может заставить Драги быть осторожным в формулировках.
Как это может повлиять на активы
Евро – локально. За месяц eur/usd прибавил около 4,5%, продолжая бычий тренд, стартовавший в начале 2017 года. При этом европейские фондовые рынки находятся невдалеке от исторических максимумов, как и американский. Очевидно, что евро уже частично заложил ожидаемое сокращение QE, рынки акций – нет.
В сочетании со слабой инфляций появляются причины для крайне осторожной риторики ЕЦБ. Как результат, после пресс-конференции Марио Драги не исключаю локального снижения пары eur/usd.
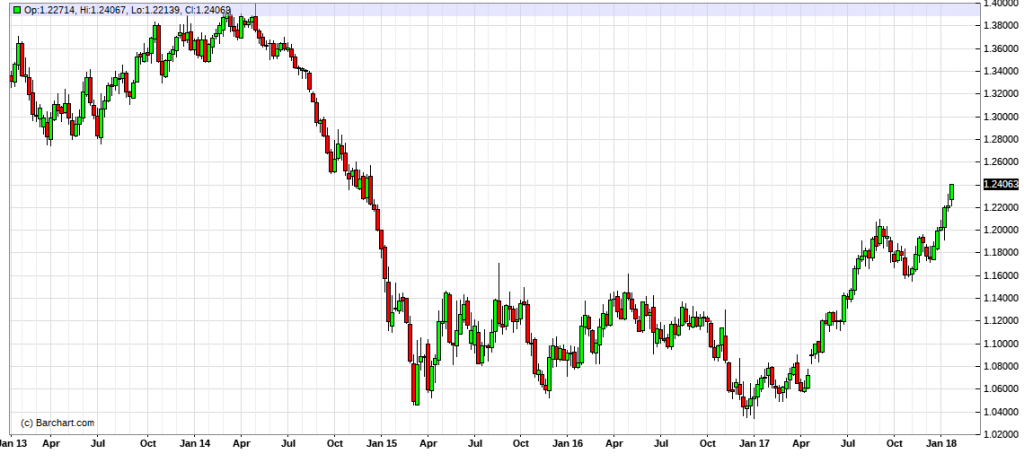
Евро – глобально. При прочих равных условиях, в 2018 году может наблюдаться ослабление евро против доллара. ЕЦБ настроен крайне осторожно в плане сворачивания монетарных стимулов. Тем временем, в планы ФРС входит три этапа увеличения ключевой ставки в этом году на фоне проведения программы «QE наоборот». Спреды между доходностями Treasuries и гособлигаций еврозоны уже расширились, играя не в пользу евро.
QE в еврозоне будет продолжаться до устойчивого восстановления инфляции, отметил Драги в декабре. На 2020 год регулятор ожидает +1,7% годовых по инфляции. Это лучше, чем прогноз в +1,4% на 2018 год, но все равно заметно ниже 2% таргета регулятора.
Согласно январскому прогнозу МВФ, в 2018 и 2019 годах экономика еврозоны прибавит 2,2% и 2%, соответственно. В обоих случаях оценка улучшена на 0,3 процентных пункта. Очевиден некий позитив, но формально речь идет о некой стагнации на крайне умеренных уровнях прироста.
Исходя из изложенных факторов, не исключаю продления программы количественного смягчения и после сентября.
Рынок акций. Мой базовый сценарий в плане влияния заявлений Драги на рынок акций – сравнительно нейтральный. Однако, учитывая уровни активов, рост доходностей гособлигаций развитых стран на фоне постепенного сворачивания стимулов мировыми ЦБ играет не в пользу рынка акций, а значит налицо фактор риска.
Подписывайтесь на Financial One в соцсетях:
Facebook || Вконтакте || Twitter || Youtube