Market Vectors / Financial One

Walt Disney: пока одни развлекаются, другие могут заработать

Walt Disney: пока одни развлекаются, другие могут заработать
3361

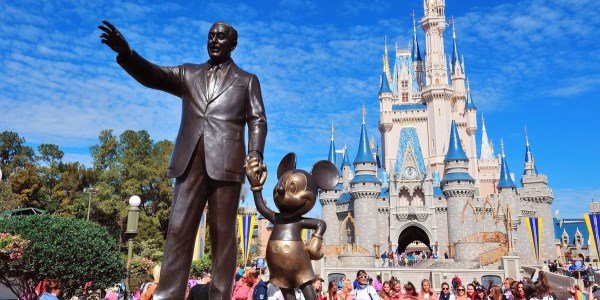
Walt Disney (NYSE: DIS) - американская медиакомпания, являющаяся безусловным лидером на рынке развлекательных услуг.

От исторического максимума, зафиксированного в ноябре прошлого года, акции Disney просели примерно на 18%. В последние месяцы инвесторы начали беспокоиться относительно потери подписчиков спортивным кабельным каналом ESPN, принадлежащим компании. Тем не менее просадка создает интересные возможности для покупок. Давайте посмотрим почему.

• Корпорация хорошо диверсифицирована и активно развивается, включая в себя телевизионные холдинги, студийный бизнес, тематические парки и отели; является владельцем общепризнанных брендов, создающим оригинальный контент.

• Экспансия в Китай, где 16 июня был открыт первый тематический парк. Учитывая растущий средний класс в КНР, шаги эти будут способствовать увеличению доходов Disney. Отметим, что с 2011 года средний прирост выручки компании в сегменте парков и т.п. составил 8,3% в год.

• Успехи студийного бизнеса. За последнее десятилетие Disney приобрел такие признанные медиа бренды, как Pixar, Marvel и Lucasfilm. В перспективе подобный тренд может получить продолжение. В этом году были выпущены такие хиты, как «Зверополис», «Книга джунглей», «Первый мститель: Противостояние». Недавно в прокат был запущен мультфильм «В поисках Дори». Не следует забывать и о таких успешных франшизах, как «Звездные войны» и «Холодное сердце».

Таким образом, с точки зрения долгосрочной перспективы имеет смысл присмотреться к акциям Walt Disney. Консенсус-таргет аналитиков по бумагам находится на отметке $111 (котировка на закрытии 15.06.16 - $98,27). То есть речь идет о примерно 13%-м потенциале роста от текущих уровней. В качестве более консервативной технической цели обозначим $106, где проходит прорванная ранее долгосрочная трендовая линия.

Риски:

- с точки зрения сравнительной оценки акции нельзя назвать слишком «дешевыми». В целом по мультипликаторам они близки к средним значениям по группе конкурентов. Однако Disney характеризуется высокими финансовыми показателями. Так, рентабельность собственного капитала (ROE) составляет 20%, что заметно выше, чем медианные 14% по группе сопоставимых компаний.

График акций Walt Disney за 5 лет (таймфрейм дневной)


Выберите брокерскую компанию, через которую вам удобнее приобрести акции


БКС Экспресс


Вернуться в список новостей

Комментарии (0)
Оставить комментарий
Отправить
Новые статьи
  • Фондовый рынок ждёт конкретики
    Наталья Мильчакова, ведущий аналитик Freedom Global 22.10.2026 18:50
    62

    В четверг, 22 октября, российский фондовый рынок весь день умеренно снижался. Номинированный в рублях индекс Мосбиржи к вечеру понизился на 0,7%, опустившись чуть ниже 2430 пунктов, а долларовый РТС - на 0,65%.more

  • Банки чего-то ждут: почему крупнейшие банки начали повышать ставки по вкладам ещё до решения ЦБ РФ
    Наталья Мильчакова, ведущий аналитик Freedom Global 22.10.2026 18:30
    123

    На протяжении последних трёх декад, по данным финансовых маркетплейсов, средняя максимальная ставка по вкладам держится стабильно — на отметке 13,05%. При этом ряд банков из топ 10, включая Газпромбанк, Альфа Банк, ДОМ.РФ и ПСБ, даже пошли на повышение ставок.more

  • ММК. Операционные результаты (3К26)
    Василий Данилов, ведущий аналитик ИК «ВЕЛЕС Капитал» 22.10.2026 18:10
    126

    ММК представил сильные операционные результаты за 3-й квартал 2026 г. Компания значительно нарастила выплавку стали и продажи металлопродукции за счет завершения ремонтов в доменно-конверторном переделе и восстановления внутреннего спроса на стальную продукцию. При этом мы отмечаем, что ММК обладает значительным потенциалом роста выпуска стали с текущих 10,7 млн до 16,5 млн т в случае выхода магнитогорской и турецкой площадок на полную мощность. Наша рекомендация для бумаг ММК – «Покупать» с целевой ценой 29,2 руб.more

  • Российские застройщики продают жильё дешевле, чем в рекламных объявлениях: почему?
    Наталья Мильчакова, ведущий аналитик Freedom Global 22.10.2026 17:48
    140

    Согласно данным СберИндекса, в период с января по сентябрь 2026 года динамика цен на новостройки существенно различалась в зависимости от типа показателя: в рекламных объявлениях застройщиков рост составил 10,9 %, тогда как в фактически заключённых сделках — лишь 5,3%. При этом разрыв между заявленными и реальными ценами заметно увеличился: с 9,6% до 15,2%, а в Москве он и вовсе достиг 32,2 % в пользу рекламных ценников. more

  • Фосагро. Прогноз результатов (3К26 МСФО)
    Василий Данилов, ведущий аналитик ИК «ВЕЛЕС Капитал» 22.10.2026 16:42
    180

    23 октября Фосагро представит финансовые результаты по МСФО за 3-й квартал 2026 г. Мы ожидаем, что компания увеличит выручку на 13,4% г/г, до 162,4 млрд руб., на фоне более высоких цен реализации удобрений. more