Для такой страны, как Россия, в политике слабой валюты «больше минусов, чем плюсов», считают эксперты департамента исследований и прогнозирования Банка России, опубликовавшие в понедельник аналитическую записку «Валютный курс и конкурентоспособность экономики».
«Конкуренция за счет искусственного занижения курса национальной валюты – это ценовой демпинг, который не стимулирует рост качества и эффективности производства, благосостояния населения, – пишут авторы записки. – Опираться на эту политику в средне- и долгосрочной перспективе означает участвовать в гонке на понижение заработных плат с бедными странами с избытком дешевой рабочей силы. Это будет требовать все более сильного занижения реального валютного курса и заработных плат, низких стандартов потребления».
Эксперты ЦБ отмечают четыре риска, которые возникают при занижении курса национальной валюты. Во-первых, такая политика тормозит рост производительности труда, поскольку основными бенефициарами становятся трудоемкие, а не капиталоемкие отрасли экономики.
Во-вторых, трудоемкие отрасли обладают низким потенциалом роста в случае наличия демографических ограничений, какие есть у России.
В-третьих, глобализация рынка труда позволяет размещать трудоемкие производства в тех странах, где размер трудозатрат меньше. Сохранение конкурентоспособности трудоемких секторов в более развитых странах требует удержания на низком уровне заработных плат и, тем самым, уровня жизни.
Наконец, в-четвертых, в связи с широким географическим распределением производств и распространением производственных цепочек на конкурентоспособность современной высокотехнологичной продукции валютный курс влияет незначительно, так как в конечном продукте много импортных компонентов из разных стран, говорится в записке ЦБ.
Начиная с января 2016 года, когда рубль показал абсолютные минимумы к мировым валютам (в первую очередь, доллару и евро), его курс с тех пор неуклонно рос без значительных коррекций.
Почти полуторагодовое укрепление рубля вызывает беспокойство у экономического блока правительства. Глава Минэка Максим Орешкин неоднократно делал публичные заявления о том, что курс рубля завышен, и прогнозировал его ослабление во II-III кварталах этого года до 62-68 рублей за доллар в зависимости от цен на нефть.
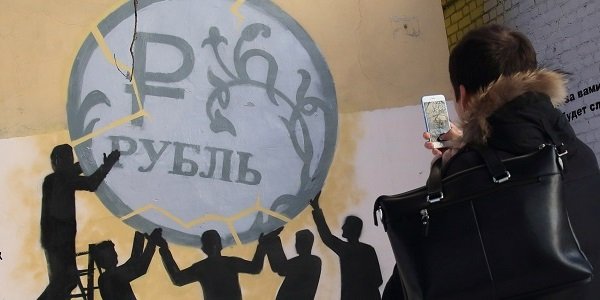
ЦБ: занижение курса рубля не поможет российской экономике
Financial One
15.05.2017 01:18
 3233
3233
Теги:
Популярное
-
Акции ВК падают преимущественно на эмоцияхНаталья Мильчакова, аналитик ИК «ВЕЛЕС Капитал» 19.10.2026 17:3452
Котировки акций ВК с начала торгов 19 октября снижаются на 2,2%, до 133,85 руб., при умеренно позитивной динамике российского фондового рынка в целом.more
-
Акции ТМК поддерживают улучшение геополитического фона и ожидания более успешного 2-го полугодияЕлена Кожухова, аналитик ИК «ВЕЛЕС Капитал» 19.10.2026 15:39176
Российский фондовый рынок к середине сессии оставался в плюсе, но растерял часть позиций после обновления очередных локальных пиков в условиях улучшения геополитического фона. Индекс Мосбиржи к 15.25 мск вырос на 0,35%, до 2434,24 пункта, по ходу сессии достигнув 2465 пунктов – максимума с середины июня. Индекс РТС увеличился на 0,34%, до 917,07 пункта, ранее поднявшись до 928 пунктов – пика с начала июля. more
-
Северсталь. Прогноз результатов (3К26 МСФО)Василий Данилов, ведущий аналитик ИК «ВЕЛЕС Капитал» 19.10.2026 14:49185
20 октября Северсталь представит финансовые результаты по МСФО за 3-й квартал 2026 г. Мы ожидаем, что компания незначительно сократит выручку на 1,8% г/г, до 175,9 млрд руб. more
-
В ФРС предупредили о риске повышения ставки из-за перегрева экономики на фоне бума ИИЯна Кудрявцева 19.10.2026 14:30188
Масштабные инвестиции в искусственный интеллект могут привести к перегреву американской экономики и помешать снижению инфляции. Об этом в интервью Yahoo Finance заявил президент Федерального резервного банка Чикаго Остан Гулсби. По его словам, строительство дата-центров и рост потребительских расходов создают риски, которые ФРС придется учитывать при принятии решений о процентных ставках.more
-
Заседание ЦБ по ставке. Пауза остается в приоритетеЮрий Кравченко, начальник отдела анализа банков и денежного рынка ИК «ВЕЛЕС Капитал» 19.10.2026 14:04217
На заседании 23 октября мы ожидаем сохранения ключевой ставки на уровне 14% годовых. Представленный в конце сентября проект федерального бюджета на 2027–2029 гг., на наш взгляд, в целом согласуется с текущим макроэкономическим сценарием Банка России и сам по себе не создает оснований для ужесточения позиции регулятора. Однако устойчивое инфляционное давление остается повышенным, а проинфляционные риски продолжают ограничивать пространство для смягчения ДКП.more