
Рубль остается на текущих уровнях несколько переоцененным относительно нефтяных котировок. На горизонте третьего квартала по мере сезонного ухудшения текущего счета и нейтрального отношения глобальных инвесторов к развивающимся рынкам мы рассчитываем на постепенное нивелирование текущей переоценки в рубле по сравнению с ценами на нефть.
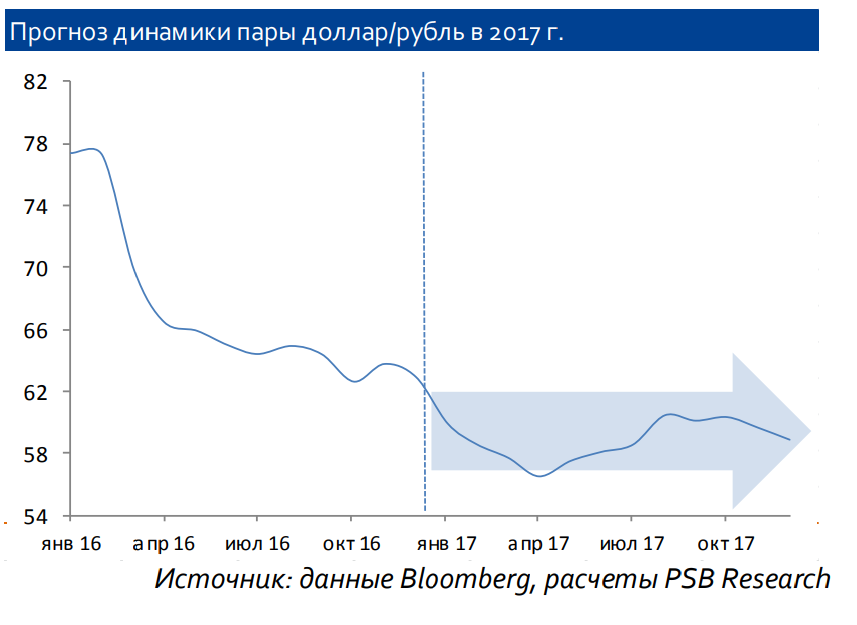
Большую часть второго квартала рубль продолжал смотреться достаточно уверенно. В среднеквартальных значениях пара доллар/рубль продемонстрировала снижение с 58,69 рубля за доллар в первом квартале до 57,2 рубля за доллар во втором. Однако в середине июня мы стали свидетелями заметной коррекции в российской валюте, в результате чего второй квартал рубль закрывает снижением на 4,5%.
Из ключевых факторов, определяющих динамику рубля во втором квартале, мы отмечаем динамику нефтяного рынка, общий настрой глобальных инвесторов в отношении валют развивающихся стран, динамику счета текущих операций платежного баланса.
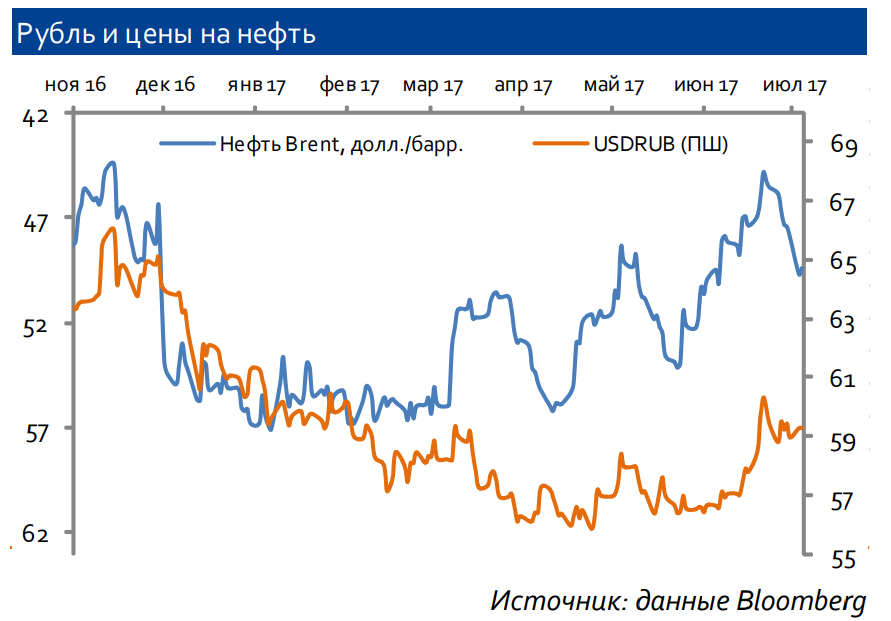
В среднесрочной перспективе динамика нефтяных котировок остается определяющим фактором для рубля. К концу первого квартала мы отмечали, что российский рубль был перекупленным по отношению к нефтяным котировкам. Во втором квартале ситуация изменилась не сильно. В рамках второго квартала цены на нефть продемонстрировали две волны снижения.
С середины апреля по начало мая фьючерс на нефть марки Brent снизился за три недели на 17,5%, а в конце мая – середине июня за три с половиной недели снижение составило около 15,5%. Российский рубль долгое время демонстрировал завидную устойчивость на фоне слабости нефтяных котировок.
Так, на первой волне снижения нефтяных котировок (на 17,5%) пара доллар/рубль выросла всего лишь на 5,5%. Carry-trade и платежный баланс способствовали стабилизации рубля вблизи практически двухлетних максимумов. Таким образом, перекупленность рубля относительно нефтяных цен накапливалась.
Вторая волна снижения нефтяных котировок поначалу также находила весьма слабое отражение в динамике российской валюты, однако ухудшение настроений инвесторов в отношении всей группы валют EM в середине июня несколько позже способствовало заметной коррекции в рубле.
Периодические отклонения фактического курса рубля от расчетного в зависимости от нефтяных цен могут быть достаточно заметными и продолжительными (до нескольких месяцев), однако со временем рынок постепенно приходит к равновесию. На наш взгляд, рубль и на текущий момент остается перекупленным по отношению к нефтяным ценам. Мы рассчитываем на постепенное нивелирование этой переоценки на горизонте третьего квартала. Текущие уровни в нефтяных котировках мы считаем несколько заниженными по сравнению с фундаментально обоснованными.
В третьем квартале по мере восстановления автомобильного сезона, сохранения избытка спроса на реальном рынке и умеренной слабости доллара на валютном рынке ждем возвращения цен на нефть в район $50-52 за баррель.
Дифференциал ставок между долговым рынком РФ и развитыми рынками, разумеется, сохраняется, поэтому при позитивном «аппетите к риску» на глобальных рынках поток carry-trade по-прежнему может оказывать поддержку рублю и российским ОФЗ. Если же масштабного позитива на глобальных рынках в третьем квартале наблюдаться не будет, то влияние carry-trade на рубль может постепенно ослабевать. Основными факторами риска для всей группы валют EM на горизонте третьего квартала являются неопределенность в отношении экономических стимулов президента США Дональда Трампа и риски постепенного ужесточения монетарных курсов ведущих ЦБ.
Сильный платежный баланс – один из ключевых факторов укрепления российской валюты в первом квартале, и, как следствие, текущей перекупленности рубля по отношению к нефтяным котировкам. Мы ожидаем на горизонте третьего квартала околонулевую динамика сальдо текущего счета, что может способствовать постепенному нивелированию этой переоценки в рубле.
В первую половину июля некоторая поддержка для рубля может исходить со стороны экспортеров, набирающих рублевую ликвидность в преддверии дивидендных выплат. Ближе к концу июля встречные потоки экспортеров и нерезидентов могут в какой-то степени уравновешивать друг друга, а с начала августа фактор уже выплаченных дивидендов может оказывать некоторое давление на курс российской валюты.