Экспертиза / Financial One

Tractor Supply приятно удивила своей отчетностью

Tractor Supply приятно удивила своей отчетностью
1754

Акции крупнейшей в США сети розничных магазинов для сельского образа жизни Tractor Supply Company прибавили в стоимости более 2%. Новостной фон компании в последние дни был спокоен. 

Похоже, что бумаги TSCO после тестирования сильного уровня в $50 в начале формирования восходящего тренда, а вчерашний рост это технический отскок от линии тренда. И для этого предположения есть весомые аргументы.

Стоимость бумаг компании падает с мая 2016 года, и мультипликатор P/E сейчас значительно ниже среднего значения показателя за 5 лет, а именно: 28,7 против 16,5. 

Относительно нынешней реальности, когда ритейлеры едва демонстрируют 1-2% рост выручки за квартал, отчетность Tractor Supply выглядит фантастически. В первом квартале текущего года продажи эмитента выросли на 7%, во втором на  8.9%. В 2017 ф. г. менеджмент компании ожидает рост выручки до $7,19 млрд, что на 7,3% выше результата прошлого года. Даже при беглом взгляде на динамику расширения сети и выручку компании очевидны ее впечатляющие темпы развития.

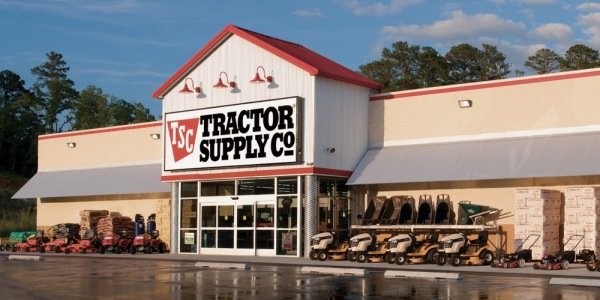
Отличительными особенностями эмитента от своих конкурентов из отраслевой группы «розничная торговля» являются ассортимент и целевая аудитория покупателей.  Более 40% выручки эмитента формирует реализация скота и товаров для животноводства. Также эмитент является дистрибьютором сельскохозяйственной техники и автозапчастей для нее, небольшую долю составляет продажа одежды, семян, саженцев и удобрений. Таким образом, компания явно дистанцируется от модного в наши дни словосочетания «цифровая экономика» поскольку трудно представить себе фермера, заказавшего свинью, используя сервис Amazon.

По данным ресурса Yahoo!Finance, в августе 27 аналитиков имеет рекомендации по акциям Tractor Supply Company. Из них 18 экспертов предлагают «держать» эти ценные бумаги. Средневзвешенная целевая цена на 18 августа составляет $60,83.

Акции Tractor Supply Company торгуются на американской бирже Nasdaq и Санкт-Петербургской бирже в России. Тикер: TSCO. 

ScreenshotTSC.png


Подписывайтесь на Financial One в соцсетях:

Facebook || Вконтакте || Twitter || Youtube


Вернуться в список новостей

Комментарии (0)
Оставить комментарий
Отправить
Новые статьи
  • Инвесторы не ждут сюрпризов от ЦБ РФ, рубль укрепляется
    Елена Кожухова, аналитик ИК «ВЕЛЕС Капитал» 22.10.2026 19:40
    107

    Российский рынок акций к окончанию основной сессии не показал единой динамики, сохраняя склонность к коррекции от достигнутых ранее на неделе локальных максимумов в рублевом сегменте. Индекс Мосбиржи к 18:45 мск снизился на 0,72%, до 2429,31 пункта. Индекс РТС увеличился на 0,32%, до 943,34 пункта, получив поддержку со стороны валютного фактора и обновив очередной пик с начала июля.more

  • Российский рынок корректируется перед заседанием ЦБ
    Егор Вершинин, аналитик ФГ «Финам» 22.10.2026 19:23
    164

    Российский рынок акций корректируется в преддверии заседания ЦБ 23 октября. По мнению Ольги Беленькой, руководителя отдела макроэкономического анализа ФГ «Финам», регулятор, вероятно, сохранит ключевую ставку на уровне 14%, но может повысить прогноз по ставке на 2027-2028 годы.more

  • Фондовый рынок ждёт конкретики
    Наталья Мильчакова, ведущий аналитик Freedom Global 22.10.2026 18:50
    158

    В четверг, 22 октября, российский фондовый рынок весь день умеренно снижался. Номинированный в рублях индекс Мосбиржи к вечеру понизился на 0,7%, опустившись чуть ниже 2430 пунктов, а долларовый РТС - на 0,65%.more

  • Банки чего-то ждут: почему крупнейшие банки начали повышать ставки по вкладам ещё до решения ЦБ РФ
    Наталья Мильчакова, ведущий аналитик Freedom Global 22.10.2026 18:30
    201

    На протяжении последних трёх декад, по данным финансовых маркетплейсов, средняя максимальная ставка по вкладам держится стабильно — на отметке 13,05%. При этом ряд банков из топ 10, включая Газпромбанк, Альфа Банк, ДОМ.РФ и ПСБ, даже пошли на повышение ставок.more

  • ММК. Операционные результаты (3К26)
    Василий Данилов, ведущий аналитик ИК «ВЕЛЕС Капитал» 22.10.2026 18:10
    186

    ММК представил сильные операционные результаты за 3-й квартал 2026 г. Компания значительно нарастила выплавку стали и продажи металлопродукции за счет завершения ремонтов в доменно-конверторном переделе и восстановления внутреннего спроса на стальную продукцию. При этом мы отмечаем, что ММК обладает значительным потенциалом роста выпуска стали с текущих 10,7 млн до 16,5 млн т в случае выхода магнитогорской и турецкой площадок на полную мощность. Наша рекомендация для бумаг ММК – «Покупать» с целевой ценой 29,2 руб.more