
Каждый инвестор стремится создать прибыльный портфель. Но если вы только начали делать первые шаги на фондовом рынке, какой стратегии лучше придерживаться?
Конечно, покупка акций известных компаний, названия которых часто мелькают в заголовках СМИ, выглядит заманчиво. Тем не менее это далеко не всегда лучшая идея. Крупные игроки уже вышли из фазы активного роста: скорее всего, их акции продолжат приносить доходность, но вряд ли она будет значительной.
Начните инвестировать в акции с низкой стоимостью. Важное уточнение: мы говорим о бумагах компаний с сильными фундаментальными показателями. Помните – секрет успеха в инвестировании заключается в том, чтобы покупать по низким ценам и продавать по высоким. Итак, как выбрать акции, которые торгуются на самом дне, но имеют большой потенциал для роста в будущем?
Финансовые эксперты использовали базу данных TipRanks и составили список из трех компаний. Цена их акций близка к годовому минимуму, но при этом большинство аналитиков Уолл-стрит советует покупать. Кроме того, потенциал роста бумаг каждой из трех фирм составляет как минимум 70%. Читайте дальше, чтобы узнать подробности.
1. Allogene Therapeutics (ALLO)
Начнем с сектора биотехнологий. Allogene Therapeutics занимается разработкой класса лекарств, предназначенных для борьбы с различными формами рака. Компания ведет активную разработку 20 препаратов, находящихся на различных стадиях доклинических и клинических испытаний. Большинство кандидатов в препараты Allogene разрабатываются для лечения гематологических или солидных злокачественных опухолей.
Акции этой компании резко упали, потеряв 43% своей стоимости за последние 12 месяцев. Падение не было равномерным, оно характеризовалось большой волатильностью в виде частичного восстановления и дальнейшего падения. Но некоторые аналитики видят в компании большой потенциал.
Allogene ведет несколько параллельных исследовательских программ. Кандидат в препараты ALLO-715 недавно получил от Управления по санитарному надзору за качеством пищевых продуктов и медикаментов (FDA) обозначение RMAT (RMAT позволяет инновационным продуктам получить право на ускоренную разработку и рассмотрение маркетинговой заявки). В настоящее время ALLO-715 находится на первой стадии исследования UNIVERSAL, а обновление данных ожидается к четвертому кварталу текущего года.
Ранее в этом месяце были опубликованы данные по программам CAR-T для лечения рецидивирующей/рефрактерной неходжкинской лимфомы (r/r NHL). В частности, кандидаты в препараты ALLO-501 и ALLO-501A показали высокий уровень переносимости, а среднее значение пациентов, позитивно отвечающих на лечение, достигло от 50% до 75%.
Все это привлекло внимание аналитика B. Riley Калпита Пателя. Он пишет следующее: «Обновление клинических данных по ALPHA/ALPHA-2 является важным событием, снижающим риск для Allogene. Мы считаем, что дифференцированная стратегия компании по лимфодеплеции со временем приведет к тому, что препараты можно будет применять для лечения пациентов на разных стадиях заболевания».
Патель рекомендует покупать, установив ценовой ориентир на уровне $52. Инвесторы могут получить прибыль в размере примерно 115%, если прогноз аналитика оправдается.
В целом девять аналитиков Уолл-стрит советуют покупать, один рекомендует удерживать. Средний ценовой ориентир в $49,38 предполагает годовой потенциал роста примерно на 105%.
2. Quidel Corporation (QDEL)
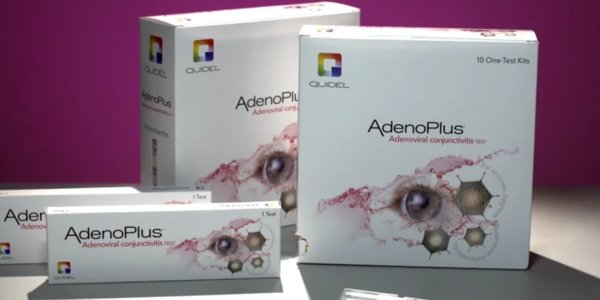
А сейчас давайте рассмотрим другой сегмент сектора здравоохранения. Quidel Corporation является лидером в производстве устройств для диагностического тестирования. В прошлом году бизнес компании продемонстрировал значительное улучшение, поскольку из-за пандемии COVID разработка, производство и распространение наборов для тестирования на коронавирус стали очень востребованными.
Важным моментов для Quidel стало получение одобрения FDA на применение теста на антитела к COVID-19, а в начале этого года компания получила разрешение на использование домашнего теста на COVID-19 – Quickvue.
Тем не менее в последние месяцы кризис COVID начал ослабевать. Показатели инфицирования снижаются, люди выздоравливают, и становится ясно, что органы здравоохранения одерживают верх над вирусом. Для Quidel все это означает приостановку темпов роста бизнеса. За последние пять месяцев акции компании упали на 56%. Также в ответ на сокращение спроса на наборы для тестирования на COVID компания снизила прогноз по выручке.
Выручка Quidel в первом квартале составила $375 млн. Хотя значение резко сократилось по сравнению с пиковым показателем четвертого квартала в $809 млн, все же был отмечен рост на 115% по сравнению с аналогичным кварталом прошлого года. Сюда вошли продажи продукции, связанной с COVID-19, на сумму $280 млн.
Менее оптимистичным признаком является то, что продажи систем для тестирования пациентов на наличие гриппа снизились по сравнению с прошлым годом с $79 млн до $5 млн. В последние недели конкурент Quidel, компания Abbott, объявила о резком снижении прогноза в отношении продаж тестов на COVID-19, что было воспринято рынком как свидетельство снижения спроса.
Но несмотря на все негативные факторы Quidel продолжает расти. За последние пять лет, с 2016 по 2020 год, выручка компании за полный год выросла со $192 млн до $1,67 млрд. Прогноз на 2021 год также остается высоким – $2,5 млрд.
По мнению аналитика Raymond James Эндрю Купера, недавнюю распродажу можно рассматривать как отличную возможность для входа, поскольку бизнес компании остается стабильным.
«Мы по-прежнему считаем, что акции Quidel довольно сильно недооценены на текущих уровнях. Большая часть внимания инвесторов ... сосредоточена вокруг систем тестирования на COVID-19, но именно базовый бизнес, по нашему мнению, находится в тени. Продуктовый портфель компании развивается и должен ускорить свой рост», – считает Купер.
Купер рекомендует покупать, а его ценовой ориентир в $160 указывает на потенциал роста на 50% в течение года.
В целом, четверо аналитиков Уолл-стрит советуют покупать и один рекомендует акции к продаже. Средний ценовой ориентир составляет $187, что говорит о возможности роста на 76% по сравнению с текущими уровнями.
3. China Online Education Group (COE)
Дополнительное образование – большой бизнес в Китае, где во главу угла встает успеваемость учащихся. China Online Education Group предлагает ряд курсов и других образовательных услуг на английском языке, а также онлайн- и мобильный доступ в качестве ключевого преимущества. Студенты со всего Китая могут принимать участие в интерактивных уроках английского языка, транслируемых в прямом эфире.
В первом квартале 2021 года выручка компании составила $91,6 млн, что на 23% больше, чем в аналогичном квартале прошлого года. Валовая маржа выросла с 70% до 73% за год, а кассовая наличность увеличилась до $264 млн. При этом прибыль на акцию снизилась с $0,35 в первом квартале 2020 года до $0,06 в текущем отчете.
Но несмотря на популярность услуг и постоянно растущую выручку компании ее акции резко упали за последние недели. За прошедший год стоимость бумаг COE сократилась на 66%, причем большая часть негативной динамики пришлась на начало мая.
Падение стоимости акций произошло на фоне того, что китайское правительство, стремясь снизить высокие расходы на воспитание детей и способствуя увеличению количества детей в одной семье, рассматривает возможность принятия нормативных актов, ограничивающих или запрещающих программы репетиторства после школы, в выходные и праздничные дни.
Эти программы пользуются большой популярностью у родителей, которые часто платят больше, чем могут себе позволить, чтобы подтолкнуть своих детей к более высоким достижениям. Уже введены ограничения на репетиторство в выходные и праздничные дни для учащихся 1-9 классов. Ранее в этом месяце президент Китая Си Цзиньпин говорил об изменении политики, подчеркивая, что онлайн-программы и программы внеклассного обучения нуждаются в более строгом регулировании.
Аналитик Benchmark Фоун Цзян отметил, что новое регулирование оказывает давление на отрасль. Аналитик признает, что это создает препятствия на пути COE, но по-прежнему оптимистично оценивает перспективы компании.
«Мы ожидаем, что COE будет поддерживать здоровый рост активных студентов благодаря обновленным маркетинговым усилиям. В долгосрочной перспективе благоприятные факторы для онлайн-образования сохранятся, и COE, в частности, выиграет от относительно мягкой конкуренции в секторе онлайн-образования по английскому языку», – отметил Цзян.
Аналитик рекомендует покупать, установив ценовой ориентир в $29, что подразумевает рост на 221% в течение года.
В целом двое аналитиков Уолл-стрит единогласно советуют покупать. Средний ценовой ориентир в $32,5 предполагает значительный потенциал роста на 260% в течение 12 месяцев.
ЦБ: «Для рынка главное не скорость, а неотвратимость наказания»
В ходе конференции НАУФОР «Российский фондовый рынок 2021» спикеры обсудили основные тренды развития рынка и способы защиты от недобросовестных практик.
Уже больше года мы наблюдаем массовый приход частных инвесторов на фондовый рынок, и эта тенденция не демонстрирует признаков угасания. Конечно же, возросший интерес населения к инвестированию способствует активному развитию всей индустрии. Но вместе с тем увеличивается и количество недобросовестных действий участников рынка, направленных на частных инвесторов с недостаточным уровнем финансовой грамотности.