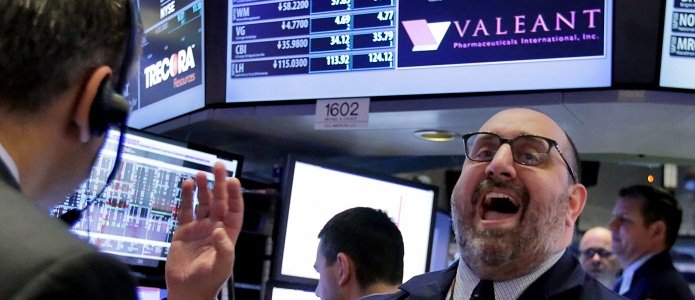

За последние три дня фармацевтическая компания Valeant потеряла более $13 млрд капитализации: ее акции подешевели на 57%, опустившись ниже уровня $30 за бумагу, хотя еще в начале августа 2015 года они стоили более $260, а вся компания - около $90 млрд. Столь резкое падение котировок может означать либо скорый крах компании, либо уникальную возможность для инвесторов, готовых рискнуть в надежде на благоприятный исход.
Международный фармацевтический холдинг Valeant больше напоминает крупную инвестиционную компанию, чем производителя лекарств. Он возник в результате слияний и поглощений, произошедших в последние 7-8 лет, на которые были потрачены десятки миллиардов долларов. Сегодня Valeant, отличающийся настоящей корпоративной «жадностью» по отношению к чужим активам, имеет большое количество разрозненных бизнес-подразделений, которые приносят порядка $10-11 млрд выручки в год при совокупном долге в $31 млрд.
Как и скандально известный предприниматель-спекулянт фармацевтического рынка Мартин Шкрели, Valeant часто покупал компании, производящие недорогие лекарства, которые при этом имеют мало аналогов. Сразу после поглощения цены на них резко поднимались, увеличивая таким образом выручку и прибыль корпорации. Зачастую она приобретала не самые качественные активы по явно завышенной цене, часто в долг, рассчитывая на будущую высокую прибыль.
Возникали вопросы и к отчетности Valeant, чьи бухгалтеры отличаются «творческим» подходом к составлению базовых финансовых показателей. Например, в данных за III квартал 2015 года указана прибыль на акцию (точнее, некая cash EPS) в размере $2,74, что совершенно не соответствует реальности. Сама компания в том же отчете приводит и показатель прибыли в соответствии с GAAP: $0,14 на акцию, впрочем, не заостряя на нем внимание.
ЧТО СЛУЧИЛОСЬ
Серьезные сомнения в устойчивости бизнес-модели Valeant существовали давно. Более того, именно из-за них в 2014 году сорвалась мега-сделка по поглощению фармпроизводителя Allergan. Менеджеры и акционеры потенциальной «жертвы» отказались от продажи компании с частичной оплатой акциями Valeant, опасаясь, что их цена на момент сделки не соответствовала рискам.
Опасения материализовались летом 2015 года на фоне повышенного внимания публики и властей к «несправедливым» практикам ценообразования в фармацевтической отрасли. Ранее подобное поведение, распространенное среди фармкомпаний, не вызывало серьезных возражений. Однако после скандала с Мартином Шкрели и лекарством Daraprim под ударом оказался и бизнес Valeant. С августа по ноябрь 2015 года цена акций компании упала с $260 до $70 за штуку и колебалась в пределах $70-100 вплоть до начала марта 2016 года, после чего она устремилась еще ниже - к $30.
В последние недели на общий негативный фон наложились очередные неприятные для Valeant новости. Во-первых, стало известно, что SEC начала расследование по поводу искажения отчетности из-за неправильного включения в нее дохода от продажи лекарств через одного из дистрибьюторов. Сумма, фигурирующая в деле, относительно невелика - $58 млн, но сам факт неаккуратного ведения бухгалтерии не понравился инвесторам.
Во-вторых, менеджеры компании сообщили о пересмотре стратегии. Реагируя на недовольство общества, Valeant отказалась как от активности на рынке поглощений, так и от повышения цен на лекарства. Фактически она объявила о готовности превратиться из инвестиционно-фармакологической в обычную фармацевтическую корпорацию. А это чревато снижением темпов роста, увеличением расходов на исследования и снижением прибыли.
В-третьих, первый квартал, по предварительным данным, оказался разочаровывающим с точки зрения доходов, из-за чего были пересмотрены в сторону понижения прогнозы на весь 2016 год. Вместо ожидавшейся выручки в $12,5-12,7 млрд может быть получено лишь $11,0-11,2 млрд, существенно сократятся также EBITDA и прибыль.
Наконец, в-четвертых, компания объявила о задержке с выпуском годовой отчетности за 2015 год. Это может показаться небольшой проблемой, но по условиям имеющихся у компании кредитов откладывание публикации отчета является поводом для отказа банков продлить их срок на следующий период. Перекредитоваться на многие миллиарды долларов компания не может, собственных средств у нее мало, а значит, Valeant грозит дефолт. Именно слухи о возможном банкротстве, поддержанные публикацией агентства Reuters, стали основным поводом для начала массированной распродажи акций Valeant во вторник, когда их цена за несколько часов рухнула вдвое.
КРАХ ИЛИ ВОЗМОЖНОСТЬ
Многие аналитики считают реакцию инвесторов на слухи о дефолте чрезмерной и иррациональной. Главное – у компании есть еще примерно 40 дней на публикацию отчета, и сложно представить, что при отсутствии каких-то серьезных препятствий она не справится с этой задачей. Кроме того, банки не заинтересованы в банкротстве Valeant. Реальная стоимость ее активов без учета долга заметно меньше, чем размер долга, поэтому дефолт принесет банкам лишь убытки. В то же время Valeant сейчас имеет достаточный денежный поток, чтобы спокойно обслуживать кредиты. Очевидно, что в такой ситуации банкам выгоднее «закрыть глаза» на формальные нарушения кредитных договоров, если они произойдут.
Тем не менее ситуация вокруг компании настолько сложна, что в любой момент может произойти что угодно: очередное расследование со стороны SEC, падение продаж в том или ином сегменте, отставка топ-менеджмента или пересмотр отчетности за прошлые годы. Любая негативная новость снова обрушит цены акций компании или даже приведет к ее краху.
Впрочем, глава инвесткомпании Pershing Square Билл Акман, контролирующий крупный пакет акций Valeant, несмотря на потерянный только на этой неделе почти миллиард долларов, не унывает. В письме инвесторам своего фонда, направленном им во вторник, он отмечает: «Мы продолжаем верить, что стоимость бизнеса Valeant в разы превышает ее нынешнюю рыночную цену»…