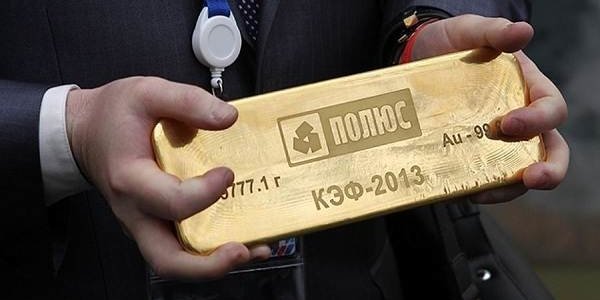

Про разумность инвестиций в золотодобывающие компании, положение дел на рынке металлов и многое другое рассказал Fomag.ru Алексей Калачев, аналитик ГК «Финам».
Далее делимся мнением эксперта от первого лица.
Долгосрочная история золотодобывающих компаний выглядит интересно, если говорить про фундаментальные основы без привязки к краткосрочной динамике золота. В то же время мы четко видим, что динамика акций таких компаний абсолютно привязана к динамике цен на золото, что понятно на нашем спекулятивном рынке.
Поэтому нужно рассмотреть и ту, и другую сторону вопроса. С технической точки зрения мы видим, что после бурного роста подошла достаточно затяжная коррекция. Сейчас есть предпосылки некого разворота. Что касается фундаментальных вещей, в ситуации роста доходности безрисковых инструментов золото, конечно, не самый привлекательный инструмент, и это давит на его котировки.
Мы видим, что инфляция во всем мире ускоряется, и при этом власти США заверяют, что они будут удерживать ставки на низком уровне. В Европе происходит то же самое. При таком раскладе инвестиции в золото выглядят достаточно привлекательно.
Если говорить про фундаментальные оценки самих золотодобывающих компаний, они выглядят достаточно интересно, как у «Полиметалла», так и у «Полюса». В Америке это Newmont и Freeport. Про менее ликвидные компании я не буду говорить, мы на них не так внимательно смотрим.
«Полюс» – это компания с одной из самых высоких рентабельностей добычи в мире и с самым низким уровнем затрат на добываемую унцию золота. Поскольку все золото оценивается в валюте, а расходы в основном идут в рублях, компания очень здорово выигрывает во всех кризисных ситуациях и, конечно, может считаться защитным активом на случай разных непредвиденных неприятностей.
Кроме того, она сама по себе достаточно интересна, потому что эффективна и динамично растет. Тот факт, что компания фактически получила полный контроль над крупнейшим активным под месторождением Сухой Лог, означает, что где-то после 2026 года она может примерно на 70% увеличить добычу и, соответственно, нарастить все показатели. Она войдет в тройку крупнейших мировых компаний по золотодобыче.
Компания «Полиметалл» поменьше, у нее достаточно более высокие затраты. Тем не менее она хорошо развивается, постоянно проводит селекцию активов, ищет новые интересные вещи и технологически продвигается. Также компания одной из первых решила проблему декарбонизации. Кроме того, «Полиметалл» улучшает переработку, строит новую обогатительную фабрику.
В общем, обе компании четко нацелены на развитие и на повышение акционерной стоимости. Да, традиционно у золотодобывающих компаний невысокая дивидендная доходность, но в плане развития они достаточно интересны, на наш взгляд.
Еще хотелось бы обсудить группу компаний «Петропавловск». Хотя они показали приличное снижение в годовом сравнении квартальных результатов по добыче и продаже золота, тем не менее сейчас у них достаточно сильная динамика. На мой взгляд, это связано с тем, что корпоративный конфликт, который не давал компании подняться, платить дивиденды, сейчас активно отрабатывается.
С другой стороны, пока что это не настолько ликвидная бумага в сравнении даже с «Полиметаллом», не говоря уже «Полюсе». Поэтому мы не готовы ее активно рекомендовать. Посмотрим, как дальше будут развиваться события.
Что касается металлургических компаний, я хотел бы поговорить про «Русал». К этой компании мы достаточно долго относились скептично из-за ее огромной долговой нагрузки. Но сейчас мы пересмотрели свое отношение, потому что, судя по всему, алюминий – это один из тех металлов, которые в процессе энергоперехода будут очень востребованы.
«Русал» полностью обеспечен гидрогенерацией, и у компании практически безуглеродный алюминий, это большие конкурентные преимущества в сравнении с теми же китайскими производителями. Факт роста цен на алюминий и улучшение показателей самой компании могут сработать хорошим драйвером, благодаря которому руководство вновь вернется к выплате дивидендов.
«Норникель»: уникальное преимущество компании в переходе к «зеленой экономике»
«Норильский никель»: снижение производства никеля и меди из-за подтопления рудников и аварии на НОФ. Производственный прогноз улучшен на фоне опережающего восстановления производства.
Компания «Норильский никель» вчера представила операционные результаты за 1 квартал 2021. Цифры не стали негативным сюрпризом, так как снижение производства никеля и меди соответственно на 10% и 21% год к году в первом квартале стало следствием временной остановки двух рудников и Норильской обогатительной фабрики. Среди позитивных моментов следует отметить значительное увеличение производства металлов платиновой группы в годовом сопоставлении в результате выхода на проектную мощность новой технологии по производству драгоценных металлов из остатков хлорного выщелачивания на Кольской ГМК, что привело к сокращению объемов незавершенного производства. В итоге выпуск палладия вырос на 40% год к году, тогда как производство платины увеличилось на 23% год к году.